
후지모토 시게루(藤本茂)는 1936년에 태어난 일본 개인 트레이더입니다. 90세인 지금도 새벽 2시에 일어나 모니터 3대로 주식을 사고팔고, 자산이 24억 엔이라고 밝혀 한국에서도 '1:2:6 법칙'과 함께 자주 소개됩니다. 이 글은 그가 직접 말한 매매 규칙을 일본 언론 인터뷰와 책 발췌 원문으로 확인한 뒤, 그 규칙을 일본 주식 3,693종목의 2006~2026년 시세에 그대로 적용해 실제로 돈이 됐는지 따져 본 결과입니다.
질문은 두 가지입니다. 첫째, 그의 방식을 따라 하면 수익을 낼 수 있는가. 둘째, "종목만 잘 고르면" 좋은 방식인가. 조사 기준일은 2026년 11월 13일입니다. 자산 숫자는 본인과 매체가 발표한 값이며 감사된 수치가 아닙니다. 검증은 Finji가 공개 시세로 직접 계산한 과거 재생(백테스트)이고, 미래 수익을 뜻하지 않습니다. 투자 판단을 돕는 교육 자료로, 특정 종목이나 매매 방법의 매수·매도 권유가 아닙니다.
먼저 결론부터
① 공개된 규칙을 그대로 따르면 일본 시장 평균보다 못하거나 비슷했습니다. 승률 94%가 나온 판도 거래 한 번에 시장보다 0.53%p 낮았습니다.
② "종목만 잘 고르면" 좋아지는 방식이 아니었습니다. 잘 고를수록 그냥 들고 있는 쪽과 차이가 벌어졌습니다(조금 잘 고를 때 연 18.0% 대 4.8%).
③ 대신 손실 폭은 작았습니다. 잘못 고른 종목과 하락장에서는 그의 방식이 나았습니다.
④ 그의 자산은 대부분 1986~89년 버블기에 레버리지로 불어났고, 최근 2년 반은 닛케이 지수보다 덜 늘었습니다.
1. 후지모토 시게루는 누구인가
후지모토 시게루는 1936년 4월 2일 효고현의 가난한 농가에서 4남매의 막내로 태어났습니다. 고등학교를 마치고 고베 난킨마치(차이나타운)의 애완동물 가게에서 일하다가, 가게 손님이던 증권사 간부에게 주식을 배워 19세에 처음 주식을 샀습니다. 첫 종목은 하야카와전기(지금의 샤프), 닛폰석유(지금의 ENEOS), 오쿠마철공소(지금의 오쿠마) 등 3~4종목이었습니다.
20세에 자기 애완동물 가게를 차려 15년쯤 운영했고, 1970년 무렵 고베역 재개발로 가게 땅을 팔았습니다. 그 돈으로 24시간 영업하는 마작가게 3곳을 열었는데, 이 가게 손님에게서 전환사채(CB) 투자를 배웠습니다. 1986년 마작가게 3곳을 6,500만 엔에 팔고 전업 투자자가 됐습니다.
한국어로는 EBS 다큐프라임 〈돈의 얼굴〉 2부(2024-04-16 방송)에 그가 나옵니다. 그 부분만 2분 30초로 줄인 EBS 영상이 있습니다.
| 시기 | 일어난 일 |
|---|---|
| 1936 | 효고현에서 태어남 |
| 1955~56 | 19세에 첫 주식 매수 (펫숍 손님인 증권사 간부에게 배움) |
| 1970 무렵 | 고베역 재개발로 가게 땅 매각, 1,500만 엔 |
| 1986 | 마작가게 3곳 매각(6,500만 엔), 전업 투자 시작 |
| 1989 | 버블 정점, 자산 약 10억 엔 |
| 1992 | 버블 붕괴 뒤 자산 약 2억 엔 |
| 1995 | 한신·아와지 대지진으로 집이 무너지고 매매 장부를 잃음 |
| 1995~2002 | 약 7년 동안 매매를 거의 쉼 |
| 2002 | 66세에 처음 PC를 사서 인터넷 거래 시작, 모든 매매를 노트에 손으로 기록 |
| 2008 | 리먼 쇼크를 넘김 (손익 숫자는 공개되지 않음) |
| 2023-11 | 첫 책 출간, 1개월 반 만에 12만 부 |
| 2025-11 | 두 번째 책 출간 (소설 형식) |
| 2026-04 | 90세, 자산 24억 엔 (본인 발표) |
자산은 얼마인가: 발표치가 매체마다 다르다
| 시점 | 자산 | 출처 |
|---|---|---|
| 1986 | 약 6,000만 엔 | 라쿠텐증권 투시루 취재 |
| 1989 버블 정점 | 약 10억 엔 | 라쿠텐증권 투시루, 슈에이샤 |
| 1992 붕괴 뒤 | 약 2억 엔 | 같은 출처, GOETHE |
| 2023-11 | 18억 엔 | 첫 책, PRESIDENT |
| 2024-04 | 약 20억 엔 | 라쿠텐증권 투시루 |
| 2025-11 | 24억 엔 | 두 번째 책 |
| 2026-01~02 | 25억 엔 | 다이아몬드 발췌 기사 |
| 2026-04 | 24억 엔 | 이와이코스모증권 인터뷰 (90세) |
| 2026-07 | 약 30억 엔 | 머니투데이 인터뷰 |
2023년 11월의 18억 엔은 단기 매매 계좌 약 14억 엔과, 토요타·혼다·미쓰이물산·마루베니 등 약 20종목을 담은 장기 계좌를 합친 값입니다. 그때 장기 계좌에는 2억 엔 넘는 평가손이 있었다고 했습니다. 배당 수입은 연 약 3,000만 엔(2023)에서 약 9,000만 엔(2026, 머니투데이)으로 늘었다고 했고, 목표는 200억 엔이라고 말했습니다. 어느 숫자도 외부 감사를 받은 값은 아닙니다.
2. 한국에 퍼진 소개 글에서 바로잡을 점
한국 SNS에 돌고 있는 소개 글은 대체로 맞지만, 숫자 몇 개가 틀리거나 중요한 내용이 빠져 있습니다. 일본 원문 기사와 대조한 결과입니다.
- "6,500만 원 종잣돈" → 6,500만 엔입니다. 단위가 원이 아니라 엔이고(100엔=900원으로 치면 약 5억 8,500만 원), 19세 때 처음 넣은 돈이 아니라 1986년 마작가게 3곳을 팔아 전업 투자를 시작할 때의 자금입니다. 라쿠텐증권 취재 기사는 시작 자금을 약 6,000만 엔으로 적었습니다. 2024년 9월 국내 기사 제목(「6500만원으로 시작해 183억 모은…」)과 국내 번역서 출판사의 소개 영상 설명에도 '6500만 원'으로 적혀 있습니다.
- "19세(1954년)에 시작" → 19세는 맞지만 연도가 맞지 않습니다. 1936년 4월생이 만 19세가 되는 것은 1955년 4월입니다. 머니투데이 인터뷰와 TV도쿄 방송 소개문은 18세로 적었습니다.
- "70년 넘게 현역" → 경력은 70년이지만 7년의 공백이 있습니다. 1995년 대지진으로 집과 매매 장부를 잃은 뒤 2002년까지 거의 매매하지 않았습니다.
- "버블 붕괴와 리먼 쇼크를 이겨 냈다" → 살아남았지만 손실이 컸습니다. 버블기에 10억 엔까지 불렸던 자산이 붕괴로 약 2억 엔이 됐습니다(−80%, 같은 기간 닛케이 −63%). 리먼 쇼크 때의 손익은 공개되지 않았습니다.
- "자산 약 240억 원" → 엔화 발표치는 24억~25억 엔입니다(2025-11~2026-04). 2026년 7월 한국 인터뷰에서는 약 30억 엔(270억 원)이라고 했습니다. 원화 금액은 환율에 따라 달라집니다. '240억 원'은 국내 번역서 『주식 투자의 그릇』(2026-06) 출판사 소개문에 나오는 표현입니다.
- "1:2:6 법칙" → 대체로 맞습니다. 다만 더 사는 조건은 가격이 아니라 본인 판단("역시 괜찮다", "이건 된다")이고, 팔 때도 같은 방식으로 나눠 판다고 했습니다. 1·2·3·6으로 나눈다고 말한 인터뷰도 있습니다.
- "공포에 사고 환호에 판다" → 절반만 맞습니다. "다들 겁먹고 허둥지둥 팔 때가 살 자리"라고 했지만, "천장과 바닥은 노리지 않는다, 철저히 한가운데"라고도 했고 "사람들이 몰려 값이 오를 것 같으면 남보다 먼저 사야 한다"고도 했습니다. 역발상 장기 투자자라기보다 신용거래로 짧게 사고파는 트레이더에 가깝습니다.
- 빠진 내용: 모든 거래를 신용거래로 합니다. 절반은 그날 안에 정리하는 데이트레이드, 절반은 며칠~몇 주 들고 가는 스윙입니다. 손절은 거의 하지 않고, 이익은 몇 엔이라도 바로 챙깁니다. 주문의 99%는 지정가입니다.
3. 새벽 2시에 시작하는 하루
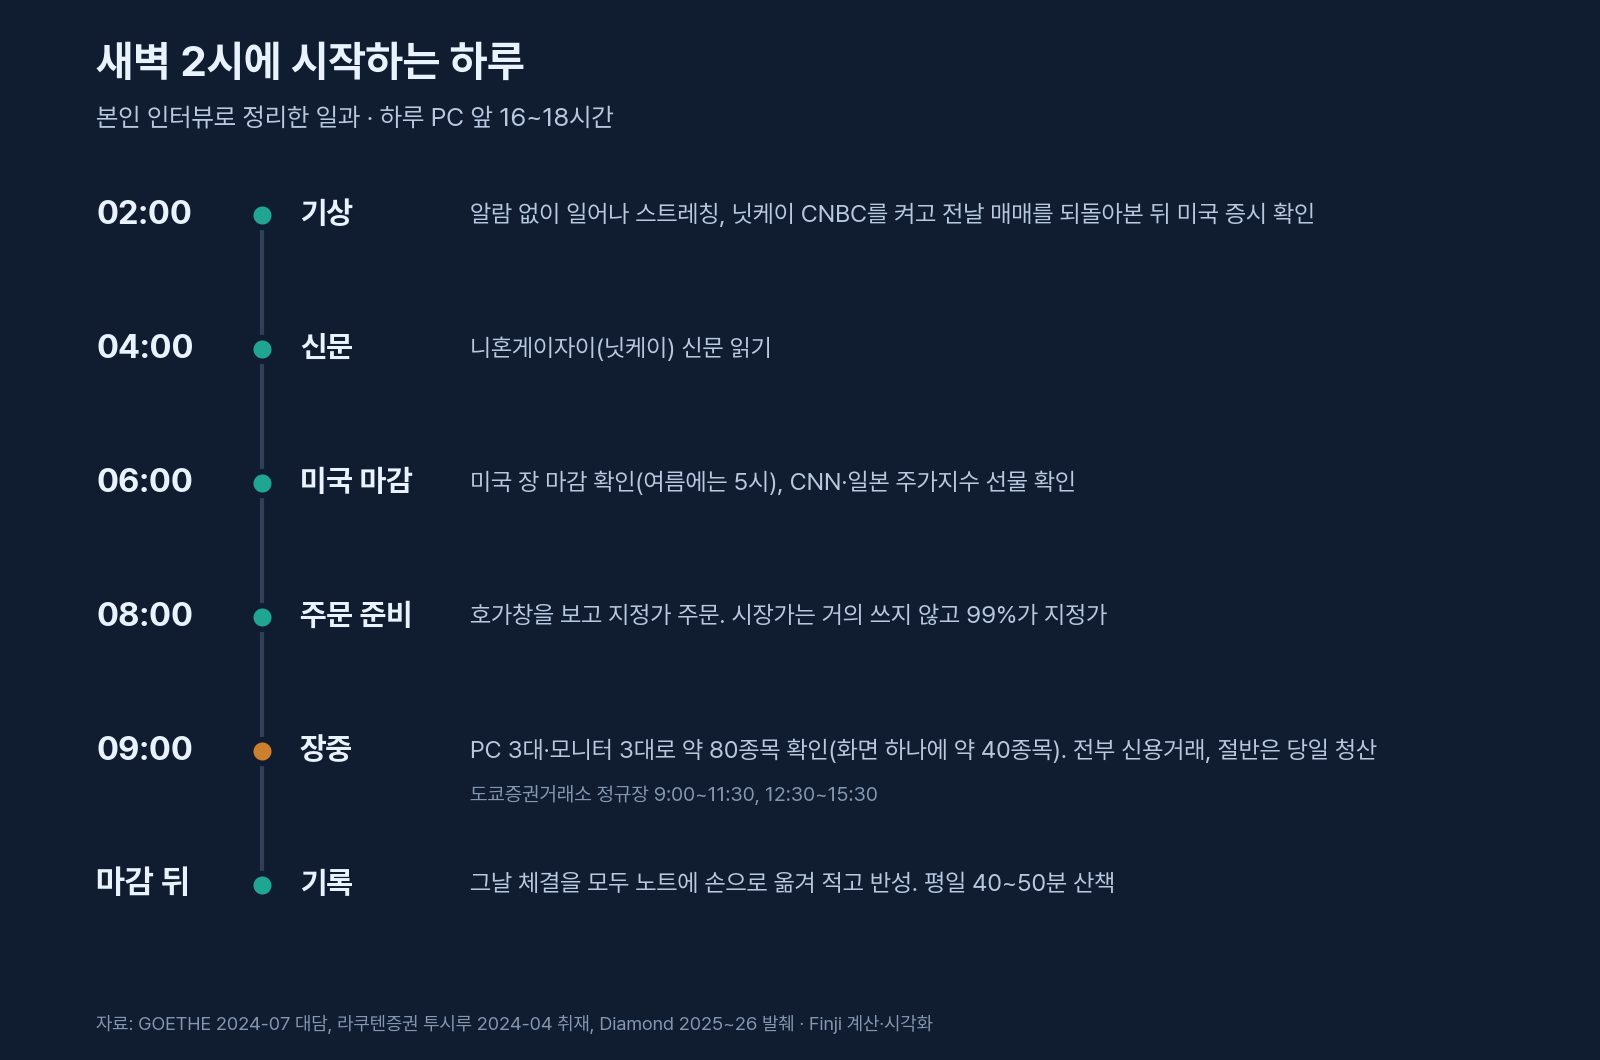
알람 없이 새벽 2시에 일어나 스트레칭을 하고, 닛케이 CNBC를 켠 채 전날 매매를 되돌아본 뒤 미국 증시를 확인합니다. "미국이 거칠면 도쿄도 거칠다"는 것이 이유입니다. 4시에 닛케이 신문을 읽고, 6시(여름에는 5시)에 미국 장 마감과 일본 주가지수 선물을 본 뒤, 8시에 호가창을 보며 그날의 지정가 주문을 넣습니다.
장중에는 PC 3대와 모니터 3대로 약 80종목을 지켜봅니다. 화면 하나에 40종목쯤 띄우고, 관심 목록에는 1,200종목을 올려 둡니다. 한 달 거래는 500~600회(인터뷰 직전 달 646회), 하루 주문 20~30건 가운데 체결은 10여 건, 한 번에 평균 2,000주입니다. 정액 수수료 상품(월 55,000엔)을 써서 한 번 거래 비용은 약 85엔이라고 했습니다. 가장 많이 거래한 종목은 자동차 부품 회사 무사시정밀공업으로 약 5,200회입니다.
장이 끝나면 그날 체결된 거래를 모두 노트에 손으로 옮겨 적고 되돌아봅니다. 평일에는 40~50분 산책을 하고, 하루 PC 앞에 있는 시간은 16~18시간이라고 했습니다.
4. 그가 직접 말한 매매 규칙
아래는 인터뷰와 책 발췌에서 본인이 말한 내용만 모은 것입니다. 일본어 원문은 짧게 그대로 옮기고 번역을 달았습니다.
종목 고르기: 실적이 늘고 자사주를 사는 회사
- 증수·증익·증배(매출·이익·배당이 모두 늘어나는 것), 특히 매출과 이익이 늘어나는 회사를 봅니다. 고배당보다 성장성을 앞에 둡니다.
- 자사주 매입 여부를 두 번째로 중요하게 봅니다. 일본은 4~5월에 자사주 매입 발표가 몰린다고 했습니다.
- PER 15배 안팎, PBR 1배 이하를 기준으로 삼습니다.
- 사업을 이해할 수 있는 종목만 사고, IT주는 잘 사지 않습니다. 좋아하는 업종은 자동차와 반도체입니다.
- 중소형주가 주 무대입니다. 시세판에서 거래가 활발한 종목을 고른 뒤 개별 정보 → 호가 → 차트 순서로 봅니다.
살 때: "싸다고 느낄 때", RSI 30 이하
「RSIが70%あれば、売り注文を出します。逆に、30%以下であれば買いに行きます。」
RSI가 70%면 매도 주문을 내고, 반대로 30% 이하면 사러 갑니다. — 다이아몬드 온라인, 2024-08
RSI(상대강도지수)는 최근 14일 같은 일정 기간의 오른 폭과 내린 폭을 비교해 0~100으로 나타낸 지표입니다. 30 아래면 많이 팔렸다(과매도), 70 위면 많이 올랐다(과매수)고 읽습니다. 그는 첫 화면에 5분봉 RSI를 띄우지만, 과열을 판단할 때는 일봉·주봉·월봉 RSI가 더 정확하다고 했습니다. RSI를 며칠 기준으로 계산하는지는 밝히지 않았습니다. 바닥권에서 아래꼬리가 긴 음봉이 나오면 반등 신호로 본다고도 했습니다.
그렇다고 늘 떨어질 때만 사지는 않습니다. "내일 오를 것 같으면" 이미 오른 뒤에도 사고, 사람들이 몰릴 것 같으면 남보다 먼저 산다고 했습니다. 이유 없이 "오늘은 좀 싸니까" 사는 날도 있다고 했습니다.
1:2:6 법칙: 1,000주 → 2,000주 → 6,000주
「この株はよさそうだ」と思ったら、まず打診買いで1000株程度買ってみて、「やっぱりよさそうだ」と思ったらさらに2000株、「これはいける」と思ったら6000株を購入するというやり方です。売る場合も同じです。
"이 주식 괜찮아 보인다" 싶으면 먼저 시험 삼아 1,000주쯤 사 보고, "역시 괜찮다" 싶으면 2,000주를 더, "이건 되겠다" 싶으면 6,000주를 삽니다. 팔 때도 같습니다. — PRESIDENT 온라인, 2023-12
그는 이 방법을 "전개가 읽기 어려울 때"와 "별로 거래해 본 적 없는 종목"에 쓴다고 했습니다. 한꺼번에 사고파는 것보다 위험이 낮다는 이유입니다. 평소 한 번 거래는 평균 2,000주이므로, 1:2:6은 모든 거래가 아니라 확신이 낮을 때 쓰는 규칙입니다. 더 사는 조건에 가격이나 날짜 같은 숫자는 없습니다. 다음 절에서 이 점이 왜 중요한지 숫자로 풀어 봅니다. 첫 책은 이 규칙을 만화로도 설명했는데, 출판사가 다이아몬드 온라인에 발췌해 공개했습니다(2024-04-28, 일본어).
팔 때: "몇 엔이라도 오르면 판다"
「3円でも5円でも上がったら売る。それが重要です。」
3엔이든 5엔이든 오르면 팝니다. 그게 중요합니다. — 다이아몬드 온라인, 2024-08
실제 예로 2,240엔에 사서 2,300엔에 판 거래(+60엔, +2.7%)를 들었고, "경우에 따라서는 10엔, 20엔에도 판다"고 했습니다. RSI가 70을 넘으면 먼저 일부를 팔아 보고, 80~90까지 더 올라도 먼저 판 것을 후회하지 않는다고 했습니다. 내일 더 싸질 것 같으면 오늘이 싸다고 느껴도 판다는 말도 했습니다.
손절: 거의 하지 않는다
「基本的にあまり損切りしないので、長期的に塩漬けされている銘柄も複数ある」
기본적으로 손절을 별로 하지 않아서, 오래 묶여 있는 종목도 여럿 있습니다. — PRESIDENT 온라인, 2023-12
"이익 난 주식은 바로 팔고, 그렇지 않은 주식은 그대로 둔다"는 것이 그의 방식입니다. 두 번째 책 목차에는 "손절이라는 생각 자체가 의심스럽다", "그냥 가만히 평가손을 안고 있는 것은 아니다"라는 소제목이 있습니다. 손절 기준을 숫자로 밝힌 자료는 찾지 못했습니다.
폭락과 과열: 겁먹을 때 사되, 천장과 바닥은 노리지 않는다
「みんなが怖がって慌てて売ってくるところは買い場やし」
다들 겁먹고 허둥지둥 팔아 올 때가 살 자리지. — 머니포스트, 2025-07
「天井や底を狙おうと欲かくと、まずい結果になるんやね。」「私はとことん真ん中ですわ。」
천장이나 바닥을 노리고 욕심내면 결과가 안 좋아요. 나는 철저히 한가운데예요. — GOETHE, 2024-07
거래 방식과 승률
- 모든 거래가 신용거래입니다. 증권사에서 돈이나 주식을 빌려 거래하는 방식이라, 같은 자기 돈으로 더 큰 금액을 움직일 수 있는 대신 이자가 붙고 손실도 커집니다.
- 절반은 그날 안에 정리하고, 절반은 며칠~몇 주 들고 갑니다. "30분 만에 팔 때도 있고 1~2일, 몇 주 들고 갈 때도 있다"고 했습니다. 주말을 넘기는 것은 피하고 싶다고 했습니다.
- 시장가 주문은 거의 쓰지 않고 99%를 지정가로 냅니다.
- 승률에 대해서는 "100번 해서 80번이나 82번쯤 이기면 대성공"이라고 했습니다. 연 수익률은 밝히지 않았습니다.
5. 1:2:6 법칙을 숫자로 풀어 보기
1:2:6으로 다 사면 9,000주이고, 첫 매수는 그중 9분의 1(약 11%)입니다. 처음에 조금만 사서 틀렸을 때의 손실을 줄이고, 맞았을 때 크게 싣겠다는 생각입니다. 그런데 "더 산다"의 방향이 정해져 있지 않습니다. 라쿠텐증권 취재에서는 "자라기 시작하면 6,000주를 더 산다"고 했고(오를 때 추가), 머니포스트 인터뷰에서는 "싸지는 곳에서 수시로 더 사고 싶다", 첫 책 목차에는 "물타기는 무섭지 않다"고 했습니다(떨어질 때 추가). 방향에 따라 결과가 정반대가 됩니다.
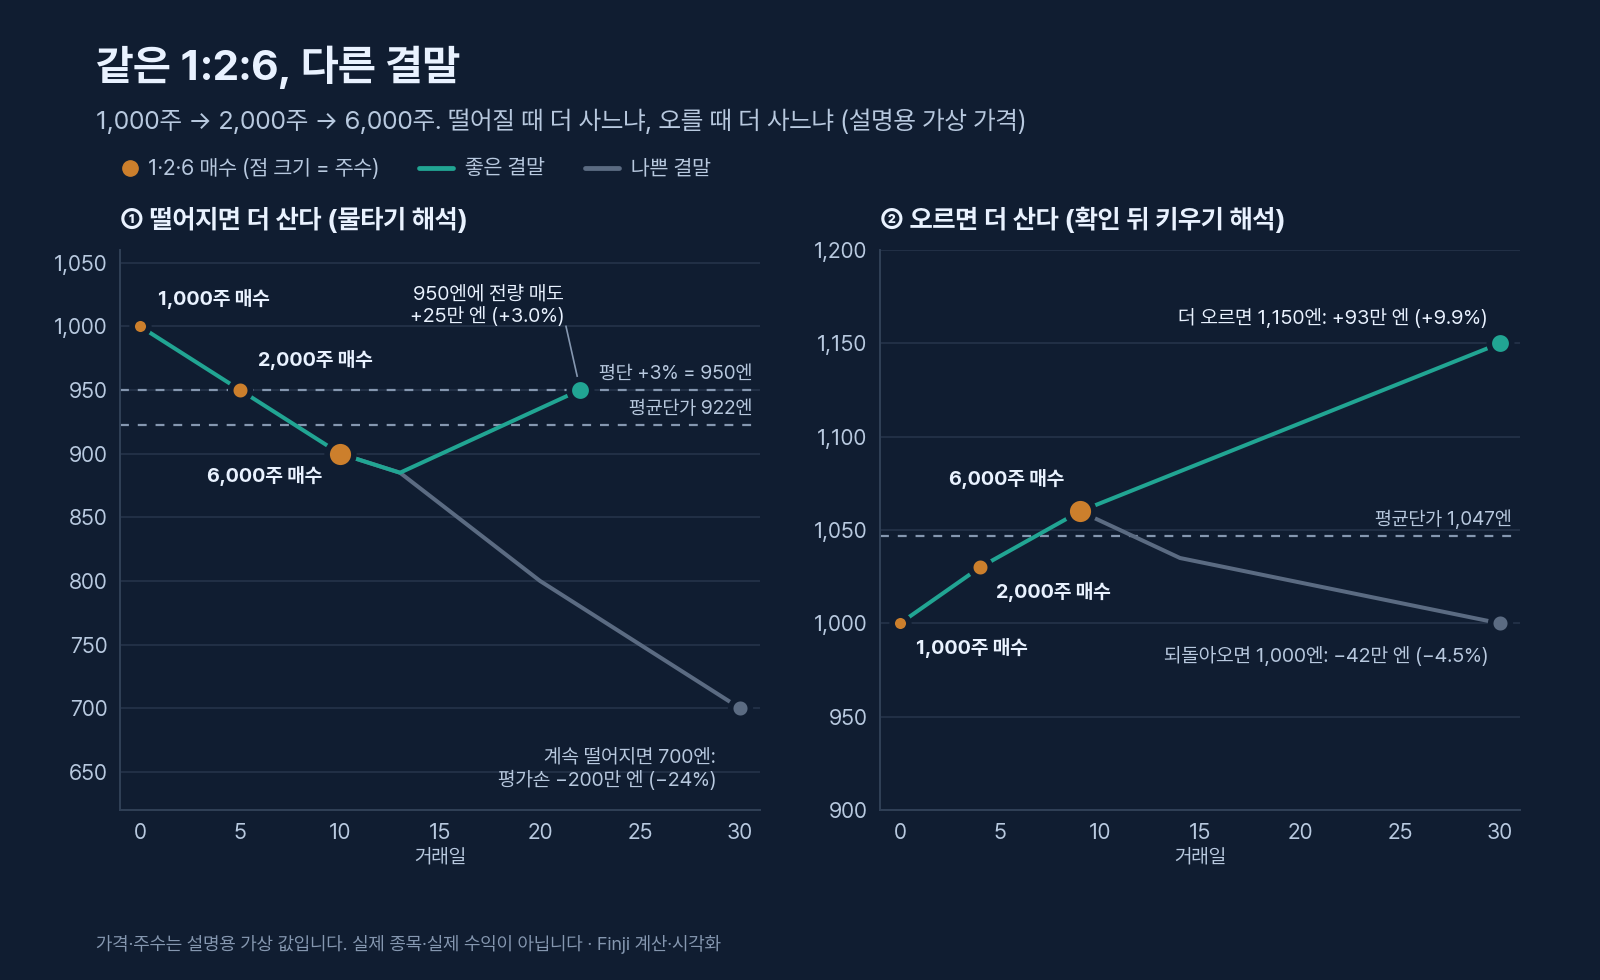
| 가상 예시 | ① 떨어지면 추가 | ② 오르면 추가 |
|---|---|---|
| 1,000주 매수가 | 1,000엔 | 1,000엔 |
| 2,000주 매수가 | 950엔 (−5%) | 1,030엔 (+3%) |
| 6,000주 매수가 | 900엔 (−10%) | 1,060엔 (+6%) |
| 들어간 돈 / 평균단가 | 830만 엔 / 922엔 | 942만 엔 / 1,047엔 |
| 좋은 결말 | 950엔 전량 매도 +25만 엔 (+3.0%) | 1,150엔 +93만 엔 (+9.9%) |
| 나쁜 결말 | 700엔 −200만 엔 (−24%) | 1,000엔 −42만 엔 (−4.5%) |
| 처음 1,000주만 샀다면 나쁜 결말 | −30만 엔 | 0엔 |
①은 첫 매수가보다 5% 낮은 950엔에 팔아도 이익(+3%)이 나는 대신, 계속 떨어지면 처음보다 9배 많은 주식을 안고 손실을 봅니다. 그가 말한 "손절은 거의 안 한다"와 합쳐지면 이 손실은 오래 묶입니다. ②는 맞았을 때 크게 벌지만, 되돌아오면 처음 1,000주만 샀을 때(손익 0)보다 손실이 납니다. 같은 1:2:6이라도 어느 쪽으로 쓰느냐에 따라 위험이 완전히 다릅니다. 그래서 검증에서는 세 가지 해석(떨어지면 추가, 오르면 추가, 며칠에 나눠 사기)을 모두 쟀습니다.
직접 숫자를 넣어 보려면 평단가 계산기에 매수가와 수량을 차례로 입력하면 됩니다.
6. 어떻게 검증했나
그는 일본 주식을 매매하므로 검증도 일본 시장에서 했습니다. 지금 상장된 도쿄증권거래소 일본 기업 주식 전부를 받아, 그가 말한 규칙을 기계적인 규칙으로 바꾼 뒤 20년을 하루씩 재생했습니다.
| 항목 | 내용 |
|---|---|
| 종목 | 도쿄증권거래소 일본 기업 주식 3,693종목 (프라임 1,553·스탠더드 1,550·그로스 590, 2026-10-31 상장 목록) |
| 기간 | 2006년 1월 ~ 2026년 11월 12일, 일봉 |
| 거래 가능 조건 | 전날까지 20일 거래대금 중앙값 5천만 엔 이상, 주가 100엔 이상 (해마다 평균 약 1,210종목) |
| 신호와 체결 | 종가로 신호를 판단하고 다음 날 시가에 체결 |
| 수익 계산 | 배당을 포함한 가격 기준, 거래 비용 한쪽 0.1% (0.25%도 따로 시험) |
| 비교 대상 "시장" | 같은 조건의 종목을 모두 같은 금액으로 산 것 (2006~12 연 −6.7%, 2013~26 연 +12.7%, 전체 연 +5.9%) |
| 자료 오류 처리 | 하루 ±50% 넘게 움직인 날 앞뒤 5일 제외, 배당 조정이 깨진 7종목 제외 |
말로 된 규칙을 숫자 규칙으로
본인이 숫자를 밝히지 않은 부분은 검증하는 쪽에서 정했습니다. 오른쪽 열의 숫자가 그것입니다.
| 본인 규칙 | 검증에 쓴 규칙 |
|---|---|
| RSI 30 이하면 산다 / 70 이상이면 판다 | 일봉 RSI(14일) 30 이하 매수, 70 이상 매도 (9일 RSI도 시험) |
| 1:2:6으로 나눠 산다 | 1·2·6 단위로 사되 추가 조건 세 가지: 첫 매수가 대비 −5%·−10% / +3%·+6% / 5·10거래일 뒤 |
| 몇 엔이라도 오르면 판다 | 평균단가 대비 +3%면 매도 (그가 든 예가 +2.7%) |
| 팔 때도 1:2:6 | RSI 70·75·80에서 9분의 1·9분의 2·나머지 매도 |
| 손절은 거의 안 한다 | 손절 없음 |
이 가운데 그의 실제 습관에 가장 가까운 조합은 "RSI 30 이하에서 사고, 떨어지면 1:2:6으로 더 사고, 평균단가 +3%에서 바로 판다"입니다. 이 글에서 "그의 방식"이라고 부르는 것이 이 조합입니다. 신호를 종가로 판단하고 다음 날 시가에 사고파는 규칙이라 일봉만으로도 체결 가격을 정확히 계산할 수 있습니다. 일본 주식의 과거 1분봉 자료가 없어서 장중 매매는 13절에서 최근 60일 5분봉으로 따로 봤습니다.
먼저 알아 둘 한계: 지금 상장된 종목만 있어서 중간에 상장 폐지된 종목이 빠져 있습니다(생존 편향). 모든 방식의 수익이 실제보다 좋게 나오고, 손절 없이 물타는 방식일수록 실제는 더 나쁩니다. 그의 종목 선택 기준(증수·증익, 자사주, PER·PBR)은 일본의 과거 시점 재무 자료가 없어 재현하지 못했습니다. 그래서 "종목만 잘 고르면"이라는 질문은 9절의 방법으로 따로 쟀습니다.
7. 결과 ① 규칙을 그대로 따라 하면
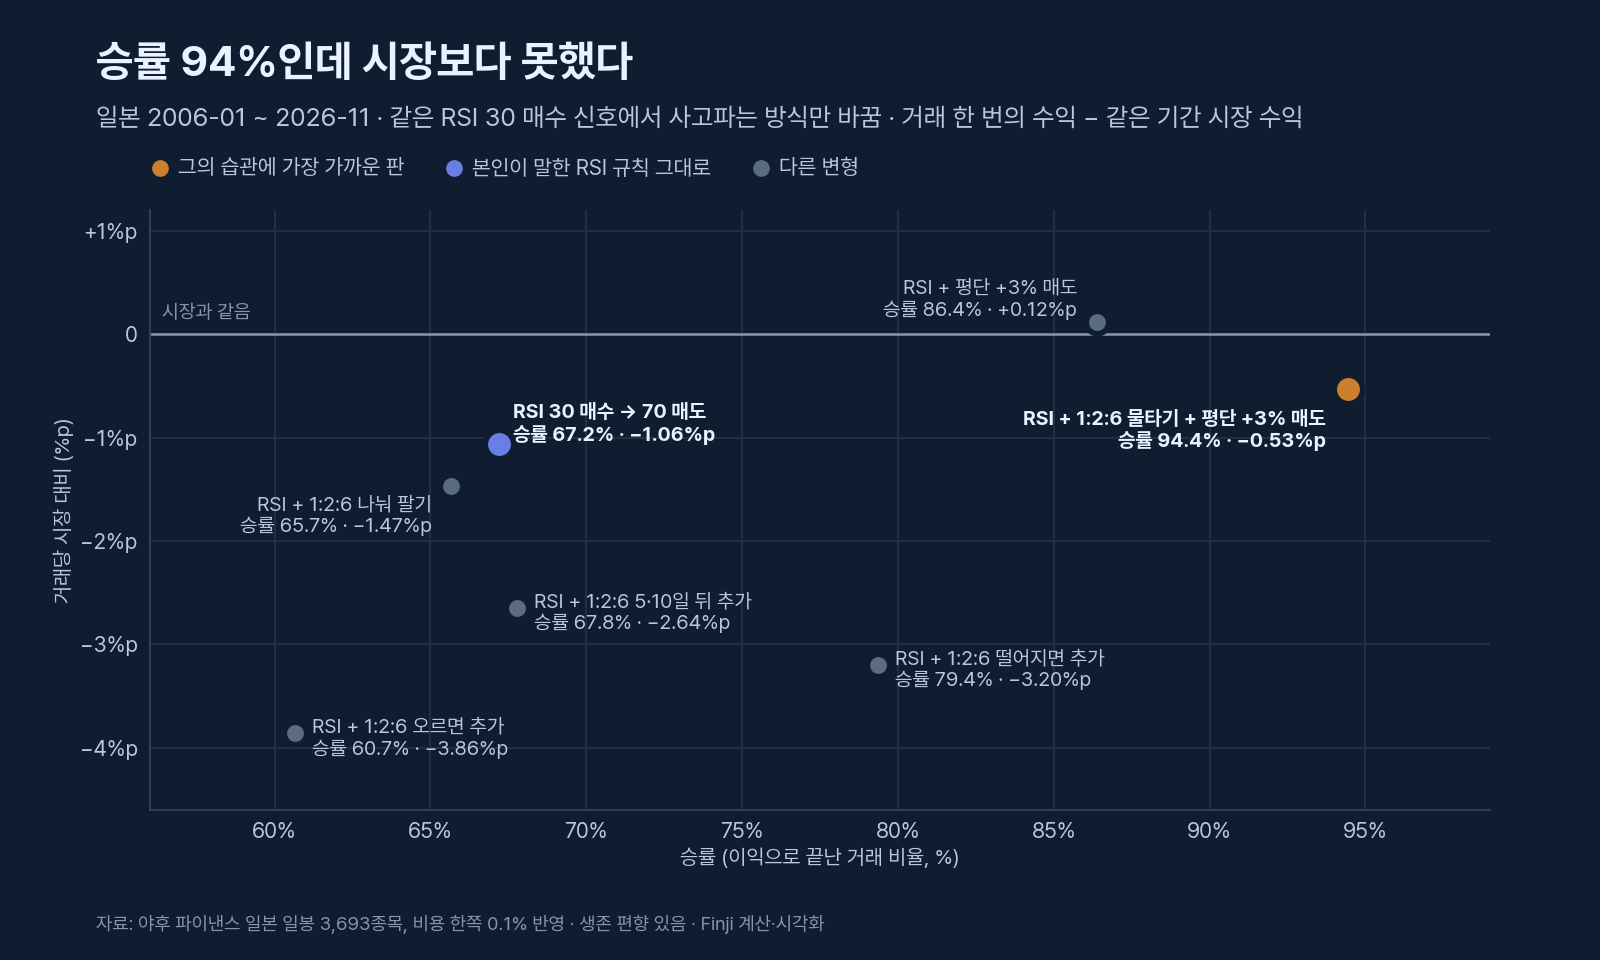
2006년 1월부터 2026년 11월까지 거래 가능 종목에서 RSI 30 매수 신호가 나온 모든 경우에, 사고파는 방법만 바꿔 가며 적용했습니다. "시장 대비"는 각 거래의 수익에서 같은 기간 시장 수익을 뺀 값입니다.
| 방식 | 거래 수 | 평균 수익 | 승률 | 보유(중앙) | 같은 기간 시장 | 시장 대비 | 시장을 이긴 해 |
|---|---|---|---|---|---|---|---|
| RSI 30 매수 → 70 매도 | 27,126 | +5.22% | 67.2% | 92일 | +6.28% | −1.06%p | 21년 중 6년 |
| + 1:2:6 떨어지면 추가 | 27,126 | +3.08% | 79.4% | 92일 | +6.28% | −3.20%p | 5년 |
| + 1:2:6 오르면 추가 | 27,126 | +2.42% | 60.7% | 92일 | +6.28% | −3.86%p | 1년 |
| + 1:2:6 5·10일 뒤 추가 | 27,126 | +3.63% | 67.8% | 92일 | +6.28% | −2.64%p | 4년 |
| RSI 30 매수 → 평단 +3% 매도 | 44,512 | +2.22% | 86.4% | 7일 | +2.10% | +0.12%p | 11년 |
| 그의 방식 (물타기 + 평단 +3% 매도) | 51,047 | +0.86% | 94.4% | 6일 | +1.38% | −0.53%p | 6년 |
| RSI 30 매수 → 1:2:6 나눠 팔기 | 27,122 | +5.08% | 65.7% | 100일 | +6.54% | −1.47%p | 6년 |
수익은 9단위(1+2+6)를 다 샀을 때의 금액을 분모로 계산했습니다. 1:2:6 판은 다 사지 않은 돈을 현금으로 둡니다.
- 본인이 말한 RSI 30/70 규칙 그대로는 거래 한 번에 시장보다 1.06%p 낮았습니다. 21년 중 시장을 이긴 해는 6년이었습니다. 해마다의 차이를 모아 보면 우연으로 보기 어려운 크기(t값 −3.1)입니다.
- RSI 30에서 산 종목이 70에 닿기까지 중앙값 92거래일, 약 4개월 반이 걸렸습니다. 그가 말한 "며칠~몇 주"보다 훨씬 깁니다. 일봉 RSI로는 그의 보유 기간이 재현되지 않습니다.
- 1:2:6을 붙이면 세 해석 모두 시장 대비가 더 나빠졌습니다(−2.64~−3.86%p). 떨어질 때 더 사면 승률은 79%로 오르지만 평균 수익은 줄었습니다.
- 그의 방식은 승률 94.4%로 본인이 말한 80~82%보다 높았지만, 시장보다 거래 한 번에 0.53%p 낮았습니다(t값 −2.7).
승률 94%인데 왜 시장보다 못한가
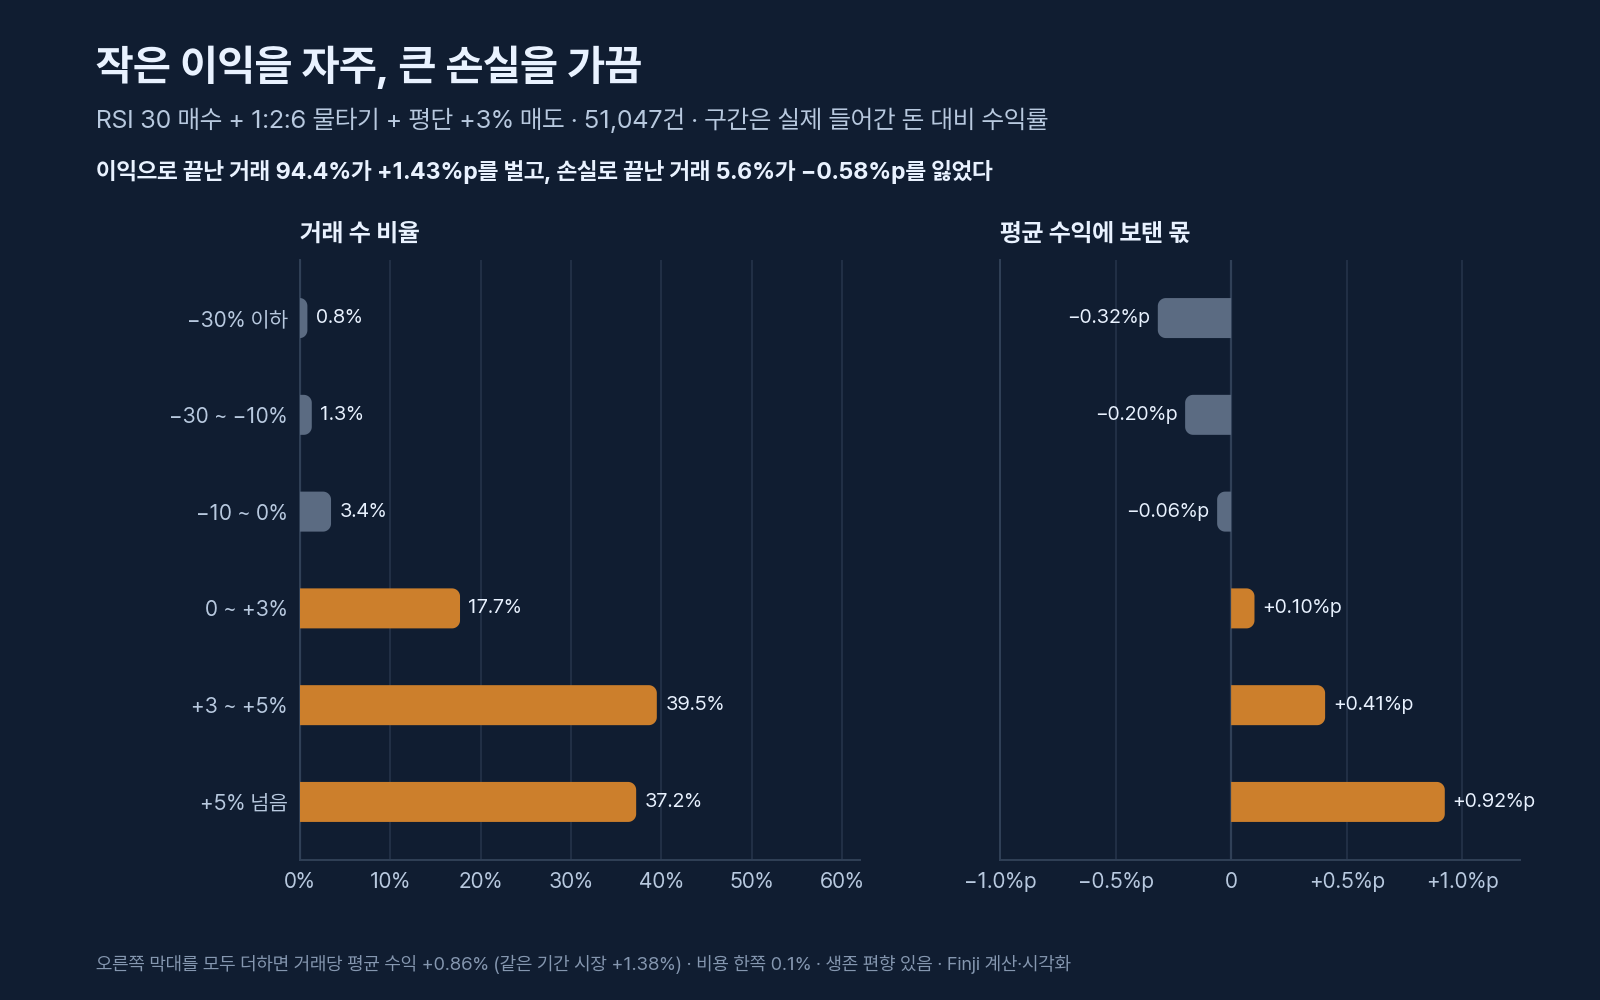
이익으로 끝난 94.4%의 거래가 평균 수익에 +1.43%p를 보탰고, 손실로 끝난 5.6%가 −0.58%p를 깎았습니다. 특히 들어간 돈의 10% 넘게 잃은 2.1%의 거래가 −0.52%p를 가져갔습니다. 작은 이익 수십 번을 큰 손실 한 번이 지우는 구조입니다. 거래는 중앙값 6일 만에 끝났지만, 손절이 없어서 95%는 72일 안에, 가장 긴 것은 759일(약 3년) 만에 끝났습니다.
그리고 같은 기간 시장은 +1.38% 올랐습니다. 이 방식은 종목이 반등할 때 +3%만 챙기고 나오기 때문에, 시장 전체가 오르는 힘을 다 가져가지 못합니다.
시기를 나눠 보거나 조건을 바꿔도 같았다
- 그의 방식의 시장 대비: 2006~12년 +0.23%p, 2013~19년 −0.86%p, 2020~25년 −0.80%p. 시장보다 나았던 것은 하락장이던 2006~12년뿐이고, 그것도 우연과 구분되지 않는 크기였습니다.
- RSI 30/70 규칙은 세 시기 모두 시장보다 낮았습니다(−0.75·−0.95·−1.67%p).
- 거래 비용을 한쪽 0.25%로 올리거나 RSI를 9일로 바꿔도 결론이 같았습니다. 가장 나은 조합(9일 RSI, 한 번에 사고 +3% 매도)도 시장 대비 +0.04%p로 0과 구분되지 않았습니다.
8. 결과 ② 돈을 돌려 쓰는 계좌로 20년
거래 단위 숫자에는 한 가지 빈틈이 있습니다. 신호가 없을 때 돈이 놀거나, 반대로 신호가 한꺼번에 몰리는 날을 반영하지 못합니다. 그는 약 80종목을 돌려 가며 매매하므로, 계좌 하나로 20년을 재생해 봤습니다. 계좌를 20칸으로 나누고, 신호가 나오면 빈 칸에 그날 자산의 20분의 1을 넣습니다. 1:2:6은 칸 안에서 9분의 1·2·6을 씁니다.
종목은 해마다 약 120종목(거래 가능 종목의 상위 10%)을 고르는데, 고르는 실력을 두 가지로 놓았습니다. 아무렇게나 고르는 경우(선택 실력 0)와 그해 수익 순위를 조금 맞히는 경우(선택 실력 0.2)입니다. 선택 실력의 뜻은 다음 절에서 자세히 설명합니다. 비교 대상 "보유"는 같은 120종목을 1월 첫 거래일에 같은 금액으로 사서 연말까지 들고 있는 것입니다.
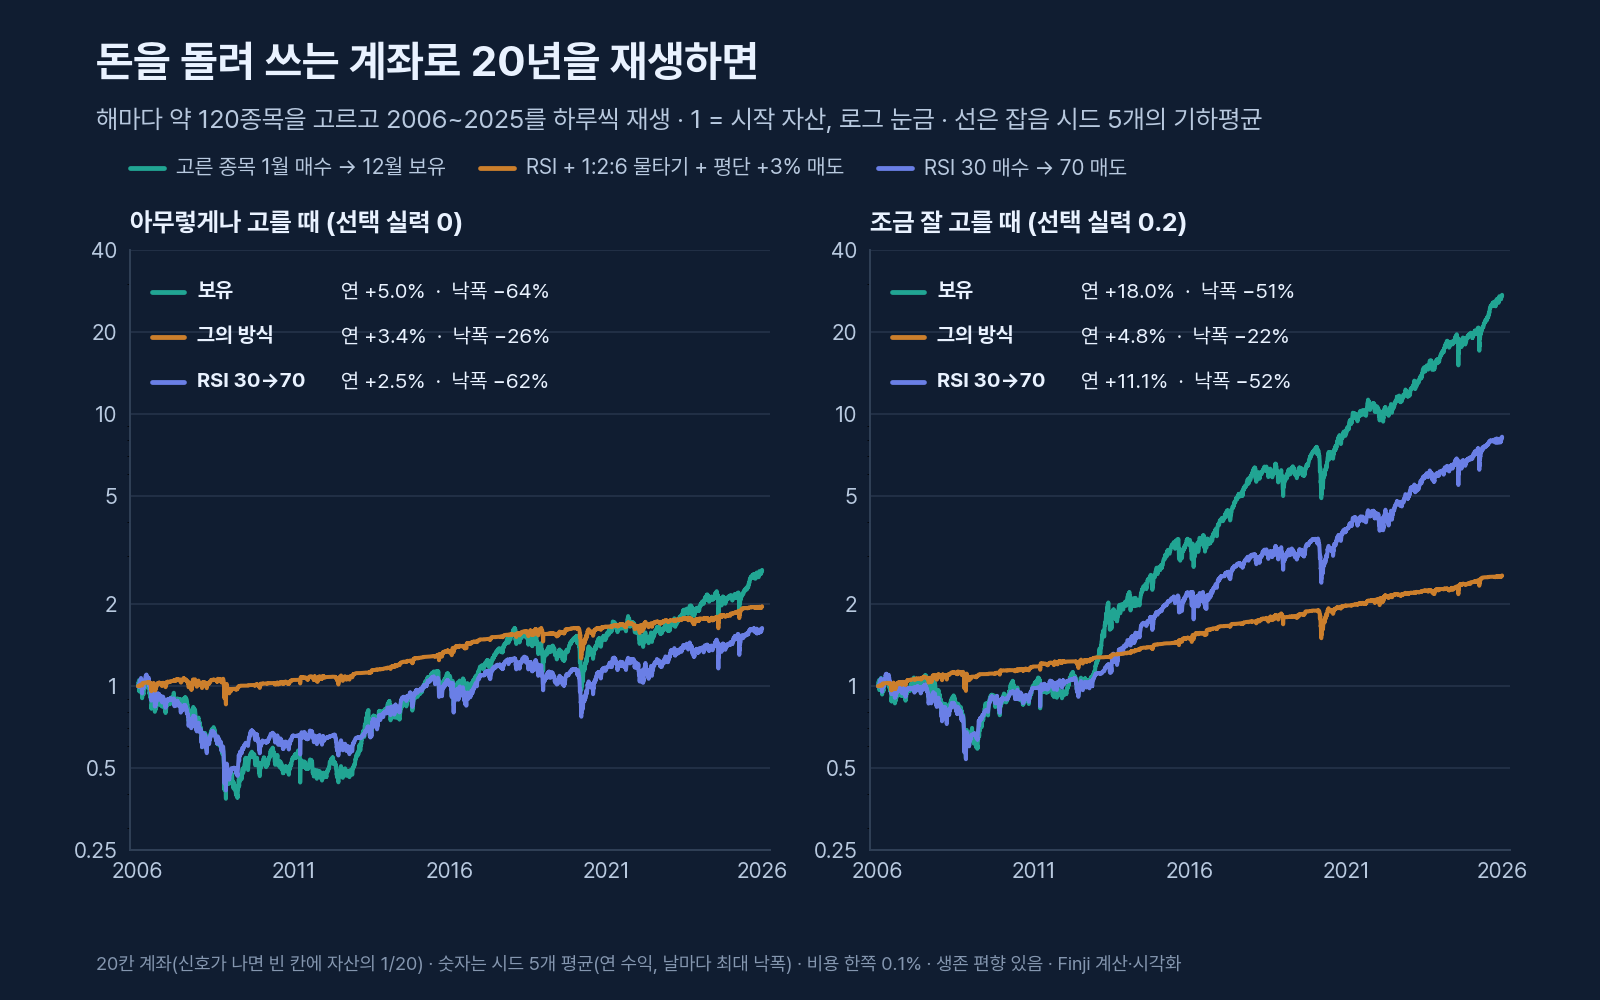
| 2006~2025, 20칸 계좌 | 연 수익 | 최대 낙폭 | 가장 나쁜 해 | 이익 난 해 |
|---|---|---|---|---|
| 아무렇게나 고를 때 (선택 실력 0) | ||||
| 고른 종목 1월 매수 → 12월 보유 | +5.0% | −64.0% | −33.8% | 72% |
| 그의 방식 | +3.4% | −25.9% | −6.4% | 84% |
| RSI 30 매수 → 70 매도 | +2.5% | −62.5% | −30.2% | 65% |
| 조금 잘 고를 때 (선택 실력 0.2) | ||||
| 고른 종목 1월 매수 → 12월 보유 | +18.0% | −50.8% | −24.4% | 77% |
| 그의 방식 | +4.8% | −21.7% | −2.8% | 94% |
| RSI 30 매수 → 70 매도 | +11.1% | −51.8% | −23.5% | 81% |
그의 방식은 최대 낙폭이 보유의 3분의 1~절반이었고, 20년 중 이익 난 해의 비율도 가장 높았습니다. 아무렇게나 고를 때 2008년 금융위기 동안 보유 계좌는 고점에서 58% 줄었고 그의 방식은 20% 줄었습니다. 그의 방식에서 가장 크게 줄어든 때는 2020년 3월 코로나 급락(−23%)이었습니다. 하지만 연 수익은 보유보다 낮았고, 종목을 조금만 잘 골라도 차이가 연 13%p 넘게 벌어졌습니다.
종목을 고르지 않고 거래 가능한 전 종목에 신호대로 적용해도 결과는 비슷했습니다. 그의 방식은 연 3.8%(20칸)·4.1%(50칸), 같은 종목을 1월에 사서 들고 있기는 연 4.9%였습니다.
9. 결과 ③ 종목만 잘 고르면 달라질까
"종목만 잘 고르면 이 방식이 좋은가"라는 질문에 답하려면, 종목을 잘 고른 상태를 만들어야 합니다. 그의 선택 기준을 과거 시점으로 재현할 자료는 없어서 두 가지 방법을 썼습니다.
방법 1: 그해 실제 결과로 종목을 나눠 보기
해마다 거래 가능 종목을 그해 실제 수익 순위로 나눴습니다(2006~2025년, 24,210 종목-연도). "사후 상위 50종목"은 그해 가장 많이 오른 50종목, 즉 완벽하게 고른 경우입니다. 각 종목에 따로 예산을 주고 1월 첫 시가부터 12월 마지막 종가까지 규칙대로 사고팔았습니다.
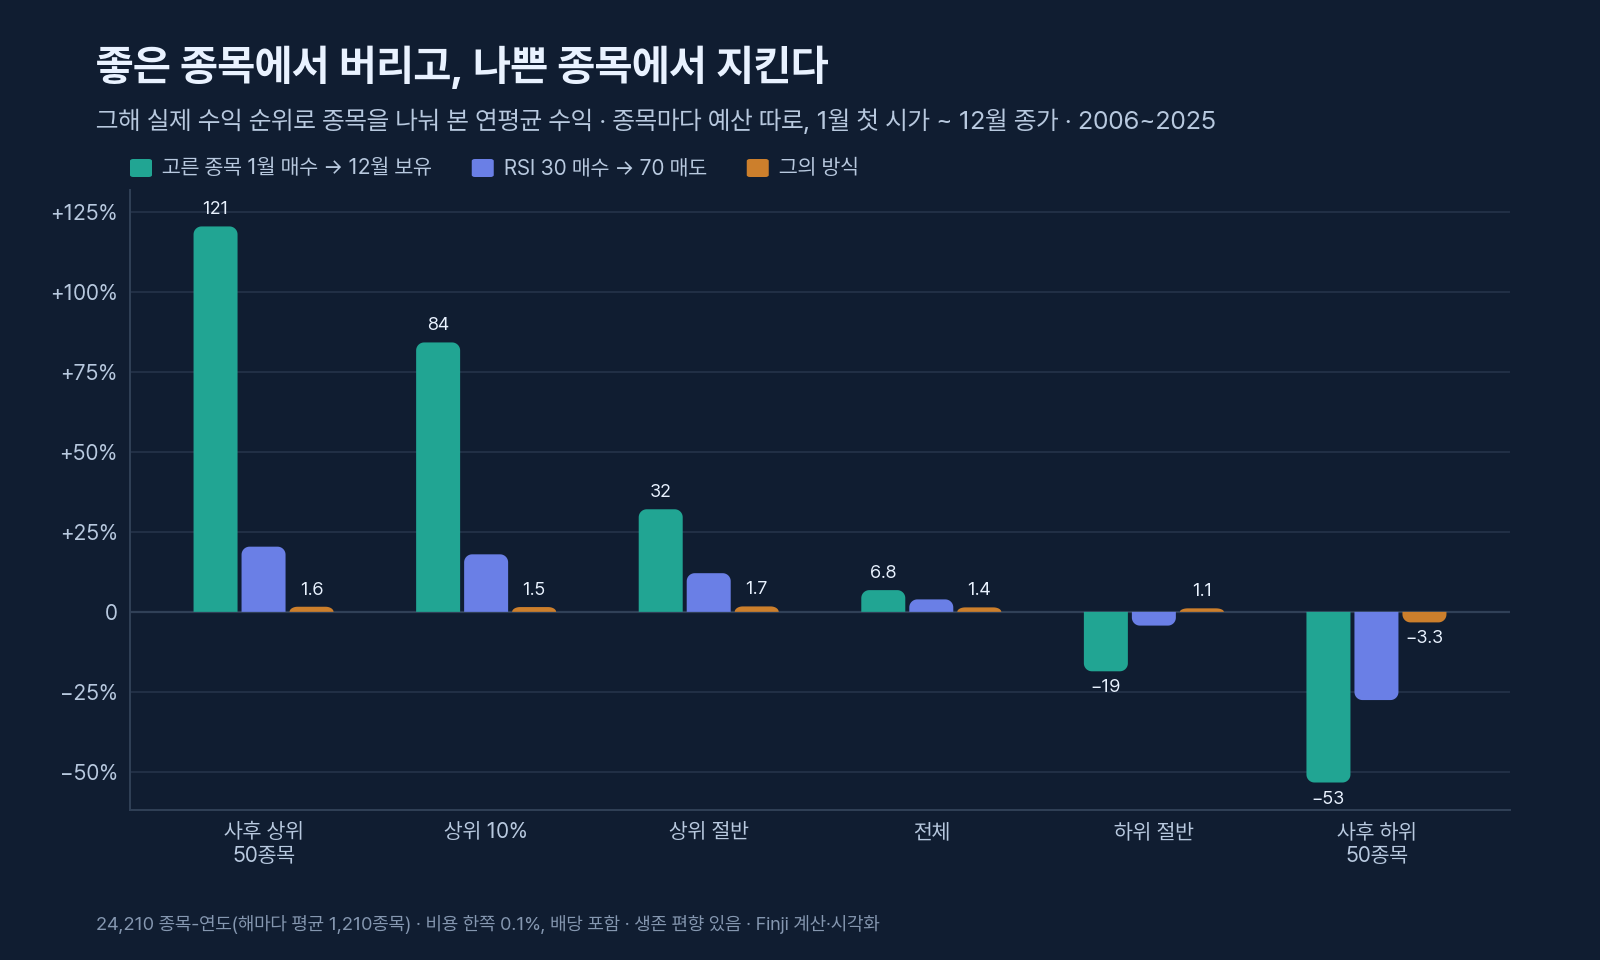
| 연평균 수익 (%) | 사후 상위 50 | 상위 10% | 상위 절반 | 전체 | 하위 절반 | 사후 하위 50 |
|---|---|---|---|---|---|---|
| 1월에 한 번에 사서 12월까지 보유 | 120.6 | 84.3 | 32.1 | 6.8 | −18.6 | −53.4 |
| 1:2:6 떨어지면 추가 → 보유 | 58.2 | 41.0 | 18.5 | 4.1 | −10.3 | −40.6 |
| 1:2:6 오르면 추가 → 보유 | 111.8 | 76.1 | 25.9 | 5.3 | −15.3 | −35.9 |
| 1:2:6 5·10일 뒤 추가 → 보유 | 116.3 | 80.8 | 30.7 | 6.7 | −17.4 | −50.1 |
| RSI 30 매수 → 70 매도 | 20.4 | 18.0 | 12.1 | 3.9 | −4.3 | −27.6 |
| RSI 30 매수 → 평단 +3% 매도 | 5.8 | 5.5 | 5.4 | 2.9 | +0.4 | −10.8 |
| 그의 방식 | 1.6 | 1.5 | 1.7 | 1.4 | +1.1 | −3.3 |
그해 가장 많이 오른 50종목을 정확히 골랐다면 1월에 사서 들고 있기만 해도 연평균 +120.6%였습니다. 같은 종목에 그의 방식을 쓰면 +1.6%였습니다. 완벽하게 골라도 그 상승의 1~5%만 가져간 것입니다. 반대로 그해 가장 많이 떨어진 종목들에서는 보유가 −53.4%일 때 그의 방식은 −3.3%로 손실을 거의 막았습니다.
한 가지 함정이 있습니다. 이 결과로 계좌를 돌려 쓰는 재생을 하면, 상위 절반 종목에서는 RSI 30/70이 보유를 이깁니다(연 36.4% 대 29.9%). 하지만 이는 "이 종목은 연말에 결국 오른다"는 사실을 미리 알고 있기 때문입니다. 떨어질 때 사면 반등이 보장되는 셈이라, 실제로 고를 때는 성립하지 않습니다. 그래서 두 번째 방법이 필요합니다.
방법 2: 선택 실력을 0부터 1까지 바꿔 보기
"선택 실력"을 숫자 하나로 놓았습니다. 해마다 각 종목에 대해 판단 = 실력 × 그해 실제 수익 순위 + 잡음을 만들고, 판단이 높은 상위 10%(약 120종목)를 고릅니다. 실력이 0이면 아무렇게나 고르는 것이고, 1이면 결과를 미리 아는 것입니다. 실력 0.2는 순위를 아주 조금 맞히는 수준이지만, 이렇게만 골라도 들고 있을 때 연 18%가 나옵니다. 현실에서는 이미 뛰어난 실력입니다. 잡음은 다섯 번 바꿔 돌려 평균을 냈습니다.
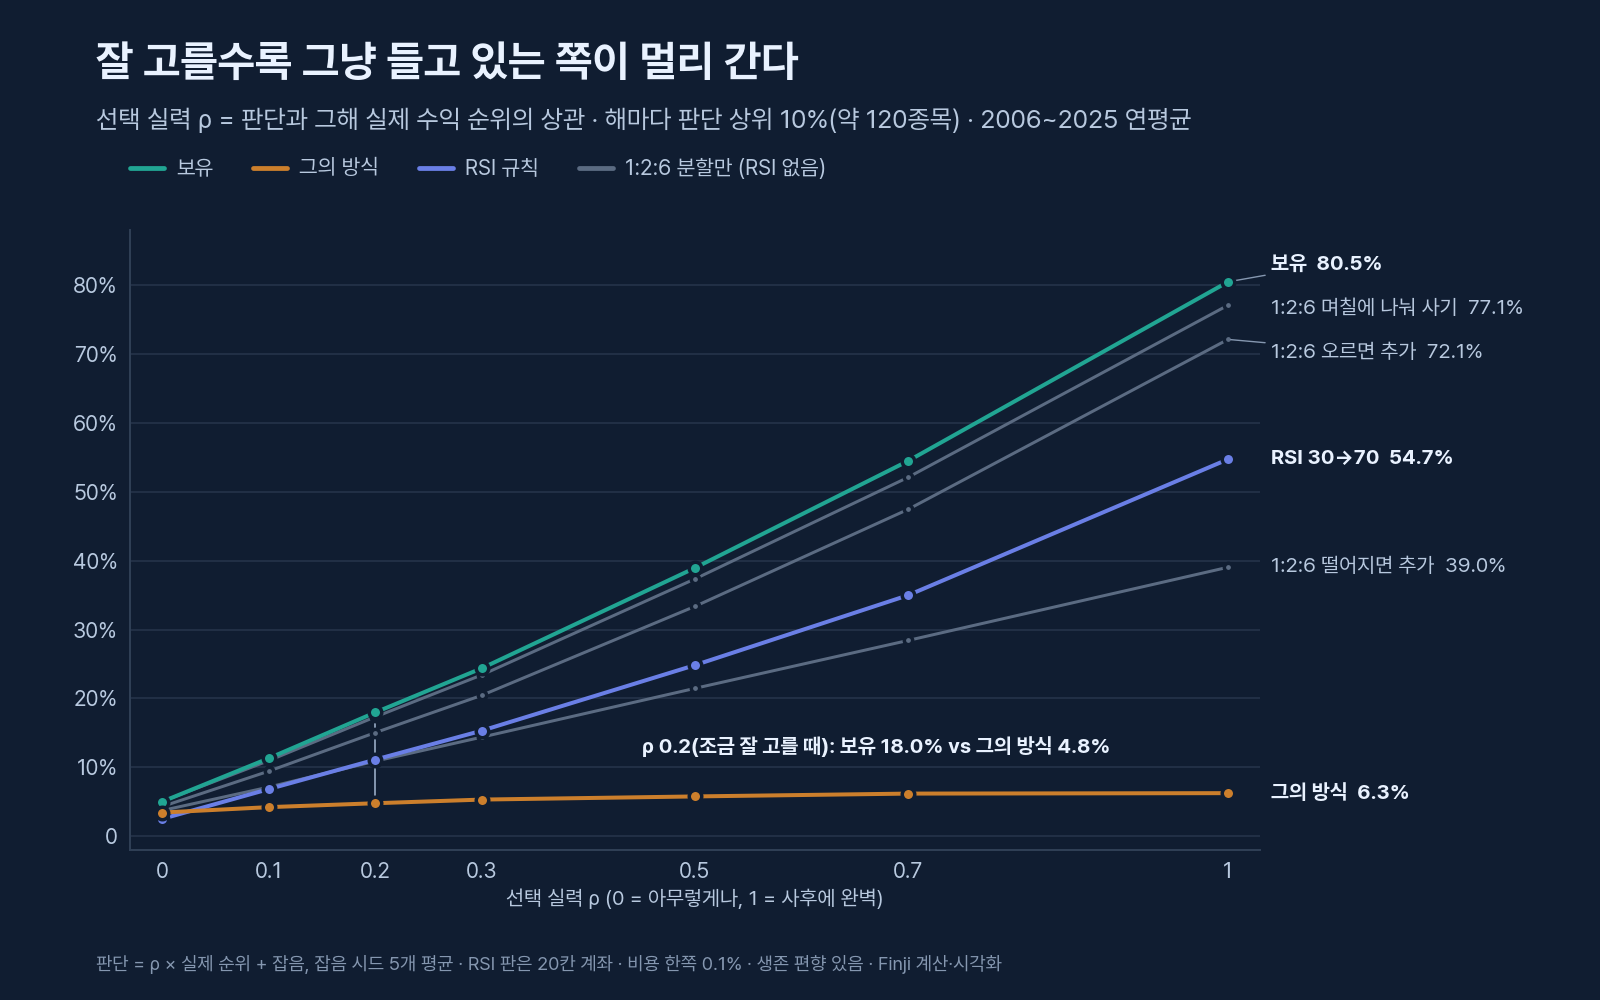
| 선택 실력 | 0 | 0.1 | 0.2 | 0.3 | 0.5 | 0.7 | 1.0 |
|---|---|---|---|---|---|---|---|
| 고른 종목 1월 매수 → 12월 보유 | 5.0 | 11.3 | 18.0 | 24.4 | 39.0 | 54.5 | 80.5 |
| 그의 방식 (20칸) | 3.4 | 4.2 | 4.8 | 5.3 | 5.8 | 6.2 | 6.3 |
| RSI 30 매수 → 70 매도 (20칸) | 2.5 | 6.8 | 11.1 | 15.3 | 24.8 | 35.0 | 54.7 |
| 1:2:6 며칠에 나눠 사기 (RSI 없음) | 5.0 | 11.0 | 17.3 | 23.4 | 37.4 | 52.1 | 77.1 |
| 1:2:6 오르면 추가 (RSI 없음) | 4.3 | 9.4 | 15.0 | 20.5 | 33.4 | 47.5 | 72.1 |
| 1:2:6 떨어지면 추가 (RSI 없음) | 3.7 | 7.1 | 10.9 | 14.4 | 21.5 | 28.4 | 39.0 |
어느 실력 수준에서도 고른 종목을 그냥 들고 있는 쪽이 가장 높았습니다. 그의 방식은 실력이 0에서 1로 올라가도 연 3.4%에서 6.3%로 거의 변하지 않았습니다. 잘 고를수록 손해가 커지는 이유는 세 가지입니다.
- +3%에 팔아 버린다. 좋은 종목의 큰 상승은 몇 달에 걸쳐 나옵니다. 몇 % 오르면 파는 규칙은 그 상승을 처음부터 포기합니다.
- 좋은 종목은 잘 떨어지지 않는다. 떨어질 때 더 사는 규칙에서는 좋은 종목일수록 2,000주와 6,000주를 살 기회가 오지 않아 돈이 현금으로 놉니다.
- 나쁜 종목에서 가장 많이 산다. 계속 떨어지는 종목에서만 9단위를 다 채우고, 손절이 없으니 그 돈이 오래 묶입니다.
시기를 나눠도 같았습니다. 그의 방식이 보유를 앞선 것은 하락장이던 2006~12년뿐이고(선택 실력 0에서 연 +1.5% 대 −8.3%, 0.2에서 +4.2% 대 +3.2%), 2017~25년에는 실력과 관계없이 보유가 크게 앞섰습니다(실력 0에서 9.5% 대 2.9%, 0.2에서 23.4% 대 4.5%). 비용 0.25%, 9일 RSI로 바꿔도 결론은 같았습니다.
10. 1:2:6은 수익 장치가 아니라 보험이다
RSI 없이 1:2:6 분할만 떼어 내 보면 성격이 더 분명해집니다. 좋은 선택에서는 수익을 덜 가져가고, 나쁜 선택에서는 손실을 줄입니다. 보험료를 내고 사고를 줄이는 구조입니다.
| 1:2:6 해석 | 좋은 선택에서 (실력 0.2 / 사후 상위 50) | 나쁜 선택에서 (사후 하위 절반 / 하위 50) | 한 줄 요약 |
|---|---|---|---|
| 며칠에 나눠 사기 | 17.3 vs 18.0 / 116.3 vs 120.6 | −17.4 vs −18.6 / −50.1 vs −53.4 | 비용이 거의 없지만 보호도 거의 없다 |
| 오르면 추가 | 15.0 vs 18.0 / 111.8 vs 120.6 | −15.3 vs −18.6 / −35.9 vs −53.4 | 좋을 때 7~17% 덜 벌고, 나쁠 때 손실을 18~33% 줄인다 |
| 떨어지면 추가 (물타기) | 10.9 vs 18.0 / 58.2 vs 120.6 | −10.3 vs −18.6 / −40.6 vs −53.4 | 좋을 때 수익이 40~50% 준다 |
표의 숫자는 연평균 수익(%)이고, vs 뒤는 같은 종목을 1월에 한 번에 사서 들고 있었을 때입니다. "종목만 잘 고르면"을 전제로 하면 세 해석 모두 한 번에 사서 들고 있는 것보다 낮습니다.
흥미로운 점은 그가 1:2:6을 쓴다고 말한 장면입니다. 그는 이 방법을 "전개가 읽기 어려울 때", "별로 거래해 본 적 없는 종목"에 쓴다고 했습니다. 확신이 낮을 때 보험을 드는 것으로 보면, 그의 설명과 검증 결과가 맞아떨어집니다. 반대로 확신이 높은 종목에 1:2:6을 쓰면 비싼 보험료만 내는 셈입니다.
11. 폭락에 사고 과열에 팔기: 닛케이 60년
"다들 겁먹을 때 사라"는 그의 말을 시장 전체에 적용해 봤습니다. 닛케이225 지수(1965~2026년)에서 폭락이나 과열이 일어난 날을 찾고, 그 뒤 20·60·250거래일 수익이 같은 기간 모든 날의 평균보다 얼마나 높았는지 쟀습니다. 앞 사건 뒤 20거래일 안에 다시 일어난 사건은 한 번으로 셌습니다.
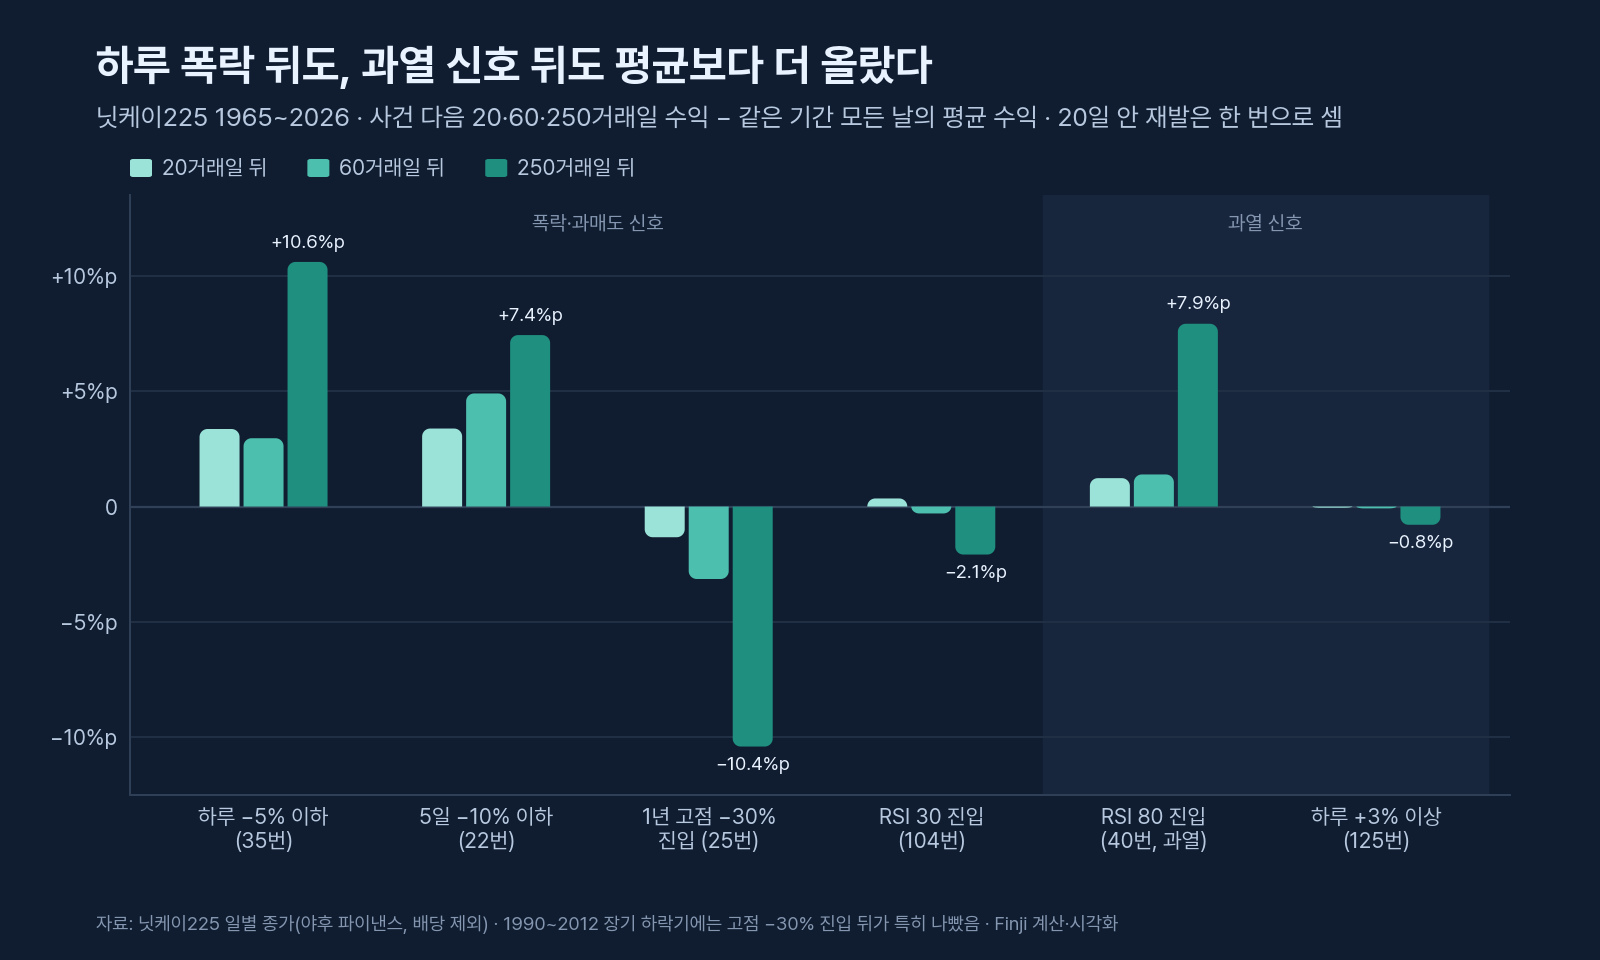
| 사건 | 횟수 | 20일 뒤 | 60일 뒤 | 250일 뒤 |
|---|---|---|---|---|
| 하루 −3% 이하 | 130 | +1.28%p | +1.85%p | −0.11%p |
| 하루 −5% 이하 | 35 | +3.36%p | +2.96%p | +10.6%p |
| 5일 −10% 이하 | 22 | +3.38%p | +4.90%p | +7.43%p |
| 1년 고점 대비 −20% 진입 | 61 | +0.90%p | +0.32%p | −3.54%p |
| 1년 고점 대비 −30% 진입 | 25 | −1.33%p | −3.14%p | −10.4%p |
| RSI 30 진입 | 104 | +0.35%p | −0.30%p | −2.08%p |
| 하루 +3% 이상 | 125 | −0.05%p | −0.08%p | −0.79%p |
| RSI 80 진입 (과열) | 40 | +1.23%p | +1.39%p | +7.92%p |
| 200일 이동평균 +20% 진입 | 38 | +0.69%p | +1.47%p | −1.46%p |
- 하루에 크게 빠진 뒤에는 평균보다 더 올랐습니다. 하루 −3% 이하로 빠진 다음 날은 평균 +0.59%, 5일 뒤까지 +1.18% 올랐고, 이런 단기 반등은 시기와 관계없이 나타났습니다.
- 하지만 고점에서 30% 넘게 빠진 국면에 들어서면 그 뒤 1년이 오히려 나빴습니다. 25번 가운데 24번이 1990~2012년 장기 하락기였습니다. 떨어지는 장이 길어지면 폭락 매수는 손해였습니다.
- 과열 신호(RSI 80) 뒤에는 오히려 1년 동안 평균보다 7.9%p 더 올랐습니다. 과열에 팔면 그만큼을 놓친 셈입니다.
규칙대로 닛케이를 들고 있거나 비중을 바꿨을 때의 연평균 수익은 다음과 같습니다(가격 기준, 늘린 부분의 조달 비용은 0으로 계산).
| 규칙 | 1965~89 | 1990~2012 | 2013~26 | 전체 |
|---|---|---|---|---|
| 늘 보유 | 14.73% | −5.58% | 13.66% | 6.48% (낙폭 −81.9%) |
| 늘 보유, RSI 80 진입 뒤 60일 현금 | 9.74% | −5.12% | 10.74% | 4.17% |
| 늘 보유, 200일선 +20% 뒤 60일 현금 | 12.32% | −5.42% | 8.30% | 4.50% |
| 늘 보유 + 하루 −5% 뒤 60일 150% | 15.46% | −6.06% | 17.35% | 7.32% (낙폭 −84.3%) |
| 늘 보유 + 1년 고점 −20% 뒤 120일 150% | 17.65% | −8.91% | 18.89% | 7.22% (낙폭 −92.6%) |
폭락 뒤 비중을 늘리는 것은 오르는 장(1965~89년, 2013~26년)에서 도움이 됐고, 길게 떨어지는 장(1990~2012년)에서는 손해였습니다. 과열에 파는 것은 세 시기 모두 손해였습니다. "천장과 바닥은 노리지 않는다"는 그의 말은 이 결과와 잘 맞습니다. 그도 2025년 4월 관세 충격 때 "또 떨어지는 게 아닌가 싶어 나도 망설인 한 주였다"고 했습니다.
2024년 8월 폭락 때 그는 실제로 무엇을 했나
닛케이225는 2024년 8월 2일 −5.8%, 8월 5일 −12.4%로 이틀 동안 17.5% 빠졌다가 8월 6일 +10.2% 반등했습니다. MBS 뉴스 인터뷰에서 그는 8월 5일 하루에만 평가손이 2억 6,000만 엔이었다고 말했습니다. 당시 자산 20억 엔의 13%로, 그날 닛케이 하락률(−12.4%)과 거의 같습니다. 폭락한 5일에는 종목 움직임을 보며 1,000만 엔어치쯤 샀고, 크게 반등한 6일에는 "파는 패턴"이라며 팔아 57만 7,158엔의 이익을 냈다고 했습니다. "1987년 블랙먼데이와 닮았다, 제2의 블랙먼데이 아닐까"라고도 했습니다.
폭락에 사긴 했지만, 그날 산 금액(1,000만 엔)은 그날 평가손(2억 6,000만 엔)의 4% 정도였습니다. 계좌 전체로 보면 폭락 매수보다 원래 들고 있던 시장 노출이 손익을 훨씬 크게 좌우했습니다. 14절에서 볼 2025년 4월 관세 충격 때와 같은 모습입니다.
12. 새벽 2시의 미국 증시 확인은 도움이 될까
그는 새벽에 미국 증시부터 확인합니다. 그렇다면 미국 증시가 크게 움직인 다음 날 도쿄에서 매매하면 유리할까요? 직전 미국 S&P500의 하루 수익으로 날을 나누고, 다음 날 도쿄 종목들의 시가 갭(전일 종가 → 시가)과 장중 수익(시가 → 종가)을 쟀습니다. 지수가 아니라 거래 가능 종목 하나하나의 실제 시가로 쟀습니다.
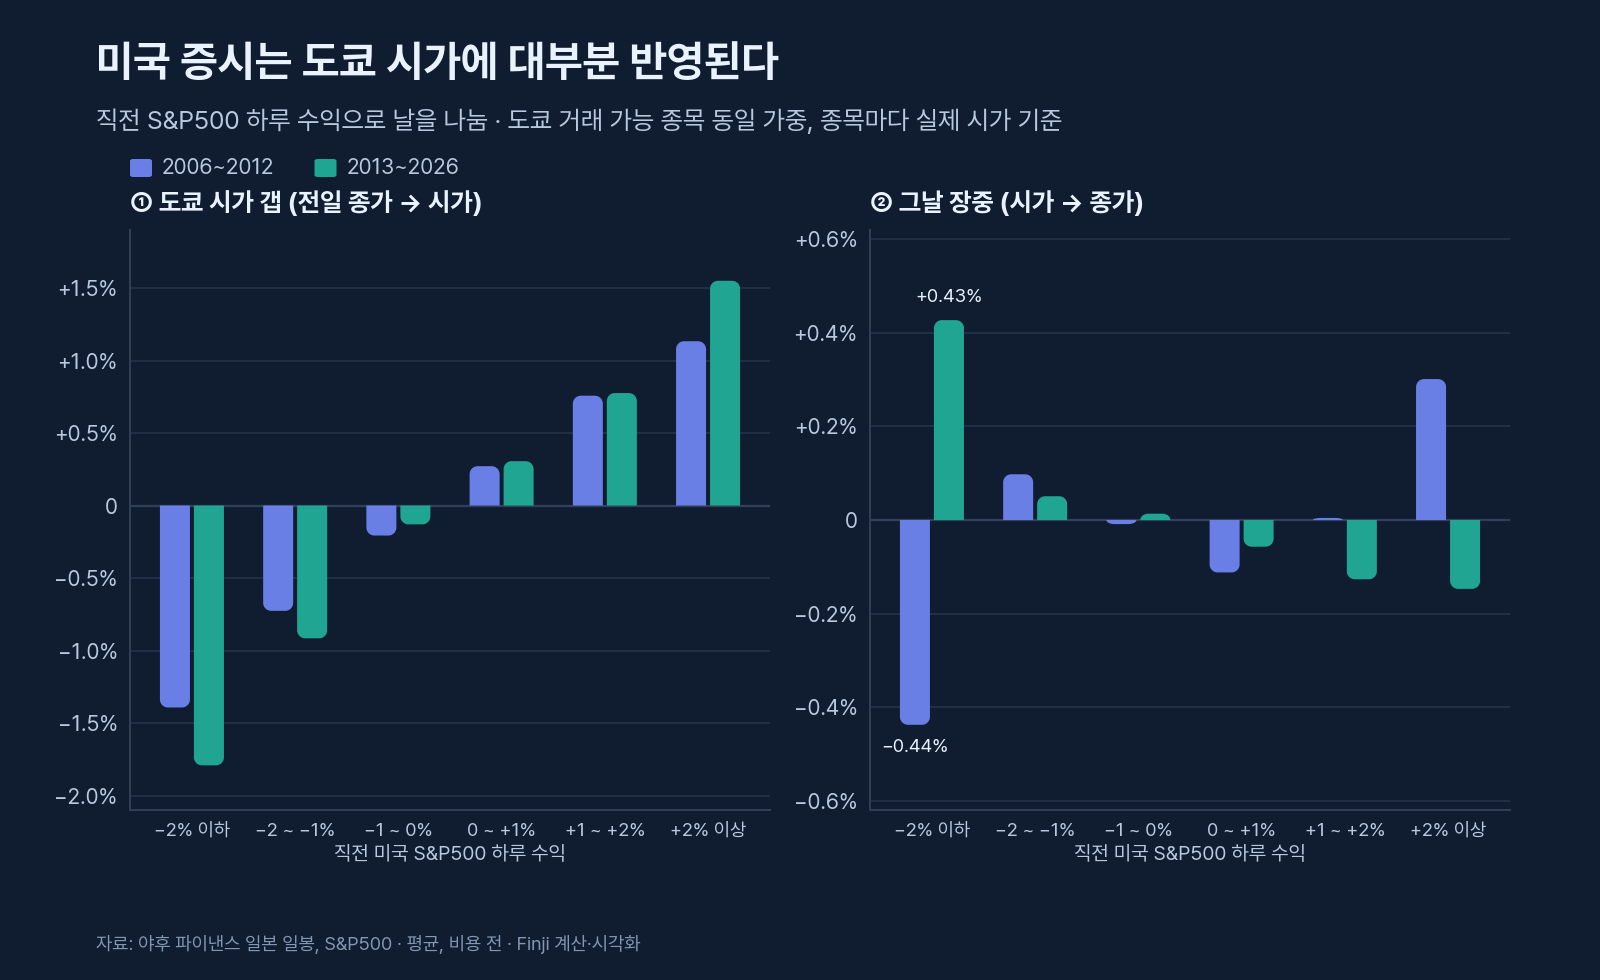
| 직전 S&P500 | 2006~12 시가 갭 | 2006~12 장중 | 2013~26 시가 갭 | 2013~26 장중 |
|---|---|---|---|---|
| −2% 이하 | −1.39% | −0.44% (110일) | −1.79% | +0.43% (103일) |
| −2 ~ −1% | −0.73% | +0.10% | −0.92% | +0.05% |
| 0 ~ +1% | +0.27% | −0.11% | +0.31% | −0.06% |
| +2% 이상 | +1.13% | +0.30% | +1.55% | −0.15% |
- 미국의 움직임은 대부분 도쿄 시가에 이미 반영됩니다. 새벽에 미국 증시를 보면 그날 어디서 시작할지는 알 수 있지만, 시가에 사고팔아 그 차이를 챙길 수는 없습니다.
- 미국 급락 다음 날의 장중 방향은 시기마다 반대였습니다. 2006~12년에는 계속 빠졌고(−0.44%), 2013~26년에는 반등했습니다(+0.43%). 2006~26년 전체로는 −0.02%로 방향이 없었습니다.
- 미국 상승 다음 날 장중에 조금 밀리는 경향(−0.06~−0.13%)은 있었지만, 사고파는 왕복 비용(약 0.2%)보다 작았습니다.
참고로 닛케이 지수의 시가로 재면 "미국 −3% 다음 날 도쿄는 장중에도 1.3% 더 빠진다"는 결과가 나옵니다. 하지만 이는 장 시작 9시 정각에 아직 거래되지 않은 종목의 전날 종가가 지수 시가에 섞여, 지수 시가가 실제보다 늦게 반영되기 때문에 생기는 착시입니다. 종목별 실제 시가로 재면 사라집니다.
13. 5분봉 데이트레이드로 흉내 내면
그의 매매 절반은 데이트레이드입니다. 일본 주식의 과거 1분봉 자료는 구할 수 없어서, 받을 수 있는 최근 60거래일(2026년 8월 14일~11월 12일)의 5분봉으로 거래가 활발한 1,039종목(60일 거래대금 중앙값 3억 엔 이상)에 적용해 봤습니다. 5분봉 RSI(14)가 30 이하면(9:10~14:50) 다음 봉 시가에 사고, 평균단가 +0.5%나 +1.0%에 지정가로 팔거나 RSI 70에 팝니다. 남은 것은 그날 마지막 봉 종가에 정리합니다.
| 변형 | 거래 수 | 비용 0일 때 | 승률 | 비용 한쪽 0.05% | 비용 한쪽 0.10% | 마감까지 못 판 비율 / 그 평균 |
|---|---|---|---|---|---|---|
| 한 번에 9, +0.5% 매도 | 34,773 | −0.097% | 67.5% | −0.197% | −0.297% | 36.9% / −1.07% |
| 한 번에 9, +1.0% 매도 | 30,354 | −0.079% | 56.8% | −0.179% | −0.279% | 58.1% / −0.79% |
| 한 번에 9, RSI 70 매도 | 27,764 | −0.031% | 49.5% | −0.131% | −0.231% | 85.0% / −0.31% |
| 1:2:6 떨어지면 추가, +0.5% | 37,696 | −0.049% | 79.2% | −0.084% | −0.119% | 26.9% / −0.54% |
| 1:2:6 떨어지면 추가, +1.0% | 31,347 | −0.057% | 68.9% | −0.098% | −0.139% | 51.2% / −0.39% |
| 1:2:6 오르면 추가, +0.5% | 32,817 | −0.015% | 58.7% | −0.044% | −0.074% | 47.6% / −0.20% |
거래 비용을 0으로 놓아도 모든 변형이 손실이었습니다. 승률 57~79%의 작은 이익을, 장 마감까지 팔지 못한 거래의 손실(−0.2~−1.1%)이 넘어섰습니다. 다만 이 표는 상승장 한 국면 60일의 결과이고, 그의 실제 데이트레이드에는 호가 읽기, 지정가를 먼저 걸어 두는 순서, 종목에 대한 감각이 들어갑니다. 이 표가 말하는 것은 "5분봉 RSI 규칙만으로는 안 된다"까지입니다.
14. 본인 실적은 무엇을 말하나
마지막으로 그의 공개 자산을 닛케이225와 나란히 놓아 봤습니다. 날짜를 모르는 시점은 표에 적은 날로 두었습니다(1986년은 7월, 버블 정점은 닛케이 고점일, 붕괴 뒤는 닛케이 저점일).
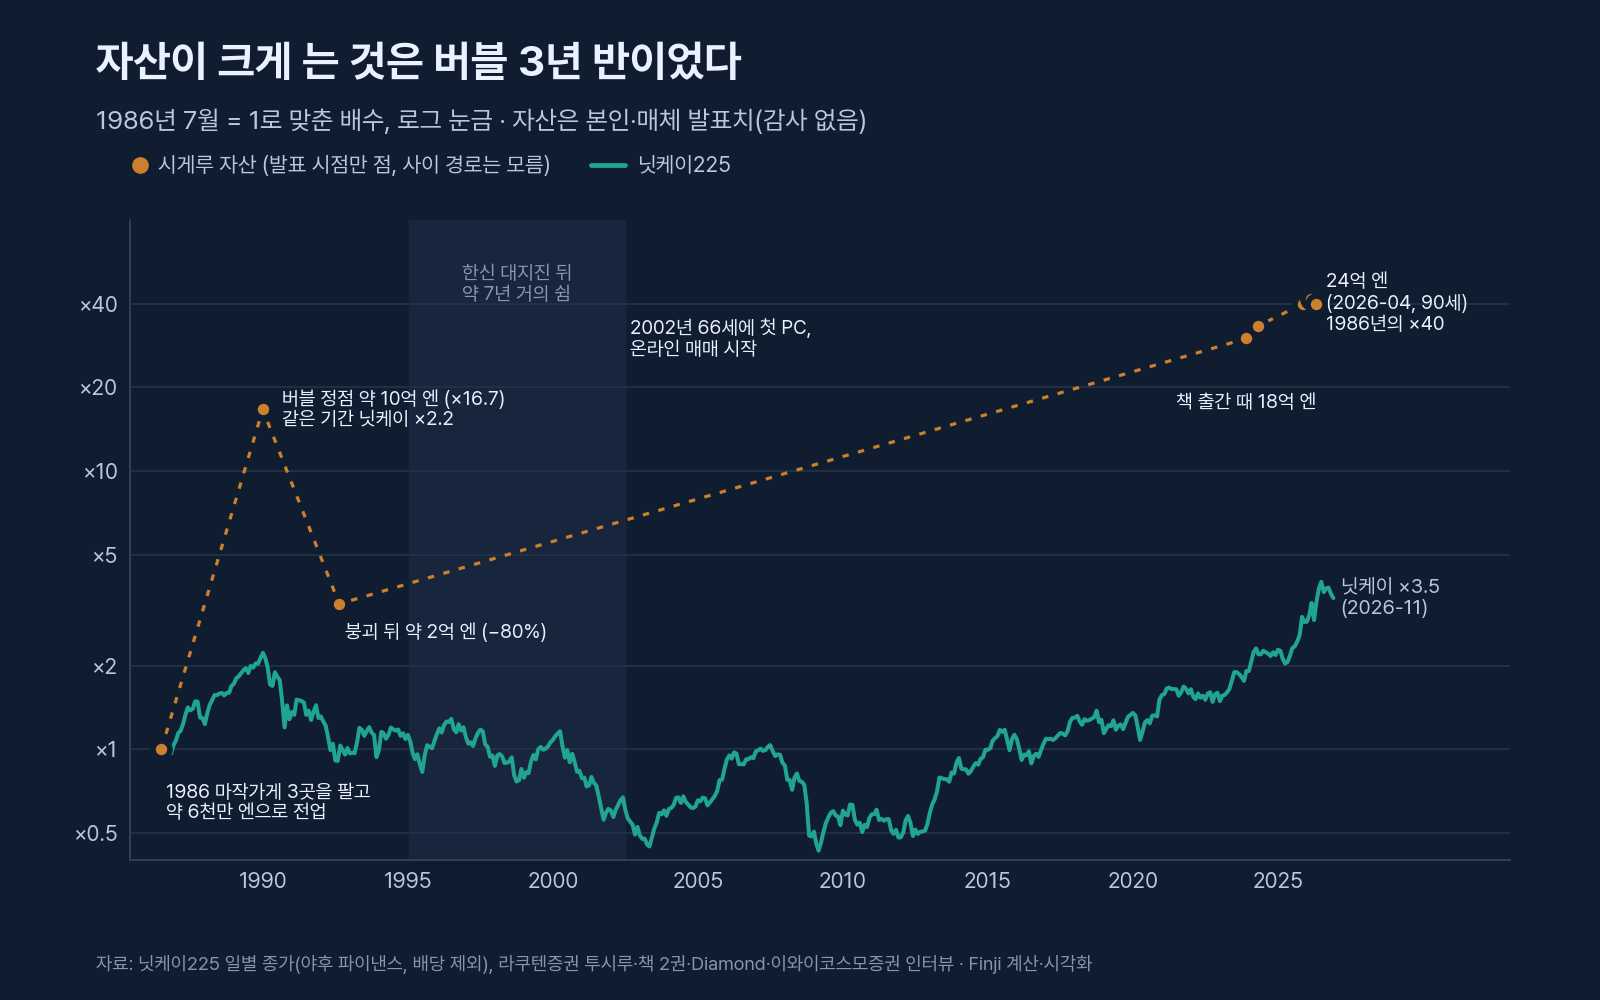
| 구간 | 자산 | 자산 연율 | 닛케이 (가격) | TOPIX ETF (배당 포함) |
|---|---|---|---|---|
| 1986-07 → 1989-12 | 0.6 → 10억 엔 (×16.7) | +124% | ×2.21 (연 +25%) | — |
| 1989-12 → 1992-08 | 10 → 2억 엔 (×0.20) | −46% | ×0.37 | — |
| 1992-08 → 2023-11 (31년) | 2 → 18억 엔 (×9.0) | +7.3% | ×2.33 (연 +2.7%) | — |
| 2023-11 → 2026-04 | 18 → 24억 엔 (×1.33) | +12.6% | ×1.78 (연 +26.9%) | ×1.67 |
| 1986-07 → 2026-04 (40년) | ×40 | +9.7% | ×3.36 (연 +3.1%) | — |
- 40년 동안 40배는 닛케이(가격 기준 3.4배)보다 훨씬 큰 숫자입니다. 그런데 그 대부분은 1986~89년 버블 3년 반(×16.7)에서 나왔습니다. 신용거래와 전환사채를 이용한 레버리지였고, 붕괴 때 손실도 시장(−63%)보다 컸습니다(−80%).
- 1992~2023년 31년 동안은 연 7.3%로 닛케이 가격 상승률(연 2.7%)보다 높았습니다. 다만 닛케이 숫자에는 배당(대략 연 1~2%)이 빠져 있고, 그의 자산은 세금을 낸 뒤의 값이며 생활비로 쓴 돈은 알 수 없습니다. 그래서 이 차이를 얼마로 봐야 하는지는 정할 수 없습니다.
- 최근 2년 반(2023-11 → 2026-04) 자산은 1.33배로, 닛케이(1.78배)와 배당을 포함한 TOPIX ETF(1.67배)보다 덜 늘었습니다.
관세 충격 2주의 일별 손익: 계좌는 시장과 거의 같이 움직였다
머니포스트는 2025년 4월 미국 관세 충격 때 그가 노트에 적은 일별 평가손익을 공개했습니다. 이를 당시 자산 약 20억 엔으로 나눠 닛케이의 하루 등락률과 비교했습니다.
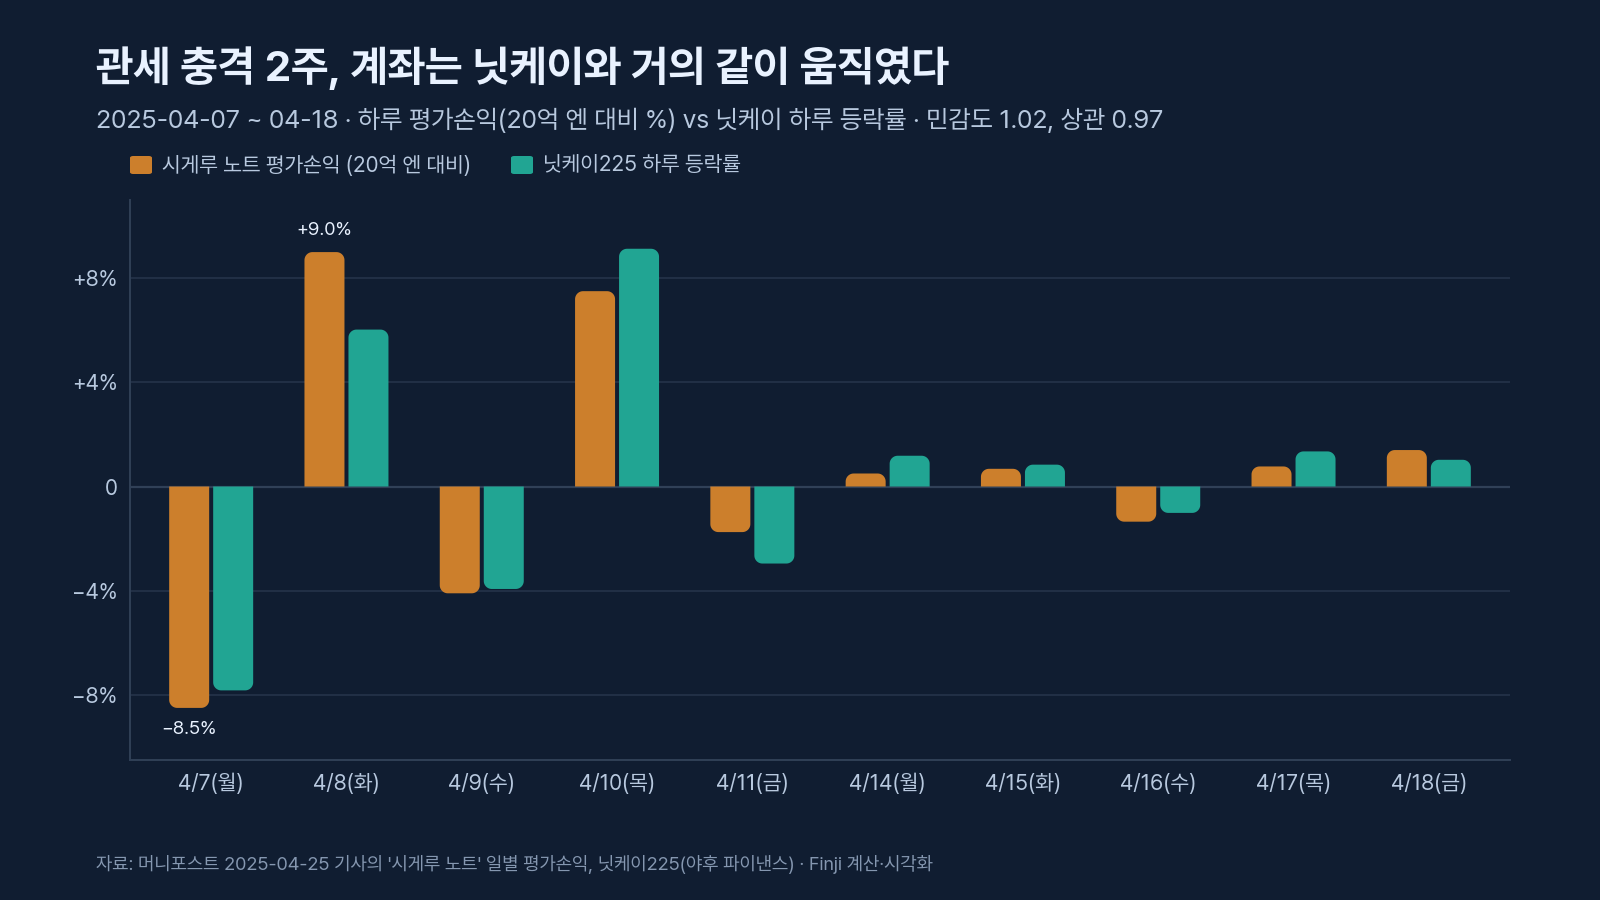
| 날짜 | 평가손익 | 20억 엔 대비 | 닛케이 |
|---|---|---|---|
| 4/7 (월) | −1억 7,000만 엔 | −8.5% | −7.8% |
| 4/8 (화) | +1억 8,000만 엔 | +9.0% | +6.0% |
| 4/9 (수) | −8,200만 엔 | −4.1% | −3.9% |
| 4/10 (목) | +1억 5,000만 엔 | +7.5% | +9.1% |
| 4/11 (금) | −3,500만 엔 | −1.8% | −3.0% |
| 4/14 ~ 4/18 | +999만 · +1,360만 · −2,700만 · +1,540만 · +2,800만 엔 | +0.5 · +0.7 · −1.4 · +0.8 · +1.4% | +1.2 · +0.8 · −1.0 · +1.4 · +1.0% |
그의 계좌는 닛케이가 1% 움직일 때 약 1.02% 움직였고, 두 숫자의 상관계수는 0.97이었습니다. 시장 움직임을 뺀 하루 평균 초과 수익은 +0.03%로 통계적으로 0과 구분되지 않았습니다(10일 표본). 그의 계좌는 일본 주식에 자산만큼 투자한 것과 거의 같이 움직였고, 손익의 대부분은 장중 매매 솜씨보다 시장 전체에 대한 노출에서 나온 것으로 보입니다. 2024년 8월 5일에도 그가 말한 하루 평가손(자산의 13%)은 그날 닛케이 하락률(−12.4%)과 거의 같았습니다(11절).
15. 자주 생기는 오해
"승률 94%면 좋은 방법 아닌가요?"
승률은 이익과 손실의 크기를 말해 주지 않습니다. 그의 방식에 가까운 판은 승률 94.4%였지만, 5.6%의 손실 거래가 이익의 40%를 지웠고, 남은 이익도 같은 기간 시장 상승보다 작았습니다. 평균단가 +3%에 바로 팔고 손절하지 않으면 승률은 자연히 높아집니다. 높은 승률은 규칙의 결과일 뿐 수익의 증거가 아닙니다.
"90세까지 살아남아 24억 엔을 모았으니 검증된 방법 아닌가요?"
살아남아 성공한 사람만 인터뷰에 나옵니다. 버블기에 같은 방식으로 신용거래를 하다 사라진 투자자의 이야기는 들리지 않습니다(생존 편향). 그의 자산 증가도 대부분 1986~89년 버블과 레버리지에서 나왔고, 최근 2년 반은 시장보다 덜 늘었습니다. 한 사람의 성공은 그 사람의 판단·경험·운이 함께 만든 결과이고, 공개된 규칙만 떼어 내면 같은 결과가 나오지 않았습니다.
"1:2:6은 결국 물타기 아닌가요?"
본인 발언에 두 해석이 다 있습니다. "자라기 시작하면 더 산다"는 오를 때 추가이고, "싸지는 곳에서 수시로 더 산다", "물타기는 무섭지 않다"는 떨어질 때 추가입니다. 검증에서는 떨어질 때 더 사는 해석이 좋은 종목에서 가장 많은 수익을 버렸습니다(실력 0.2에서 연 10.9% 대 보유 18.0%).
"RSI 30 아래면 싼 것 아닌가요?"
RSI는 최근 며칠 동안 오른 폭과 내린 폭의 비율일 뿐, 회사 가치에 비해 싸다는 뜻이 아닙니다. 일봉 RSI 30에서 산 종목이 70에 닿기까지 중앙값 92거래일이 걸렸고, 손절 없이 들고 있으면 하위 1% 거래는 −50~−63%까지 빠졌습니다. 실제로는 상장 폐지된 종목이 빠져 있어 이보다 나쁩니다.
"새벽에 미국 증시를 먼저 보면 유리하지 않나요?"
미국의 움직임은 대부분 도쿄 시가에 이미 반영됩니다. 미국 급락 다음 날 장중 방향은 시기에 따라 반대였고, 20년 전체로는 방향이 없었습니다(12절). 새벽 확인은 그날의 출발점을 알려 줄 뿐입니다.
"신용거래로 하면 수익이 더 커지지 않나요?"
신용거래는 규칙이 가진 기대 수익을 바꾸지 않고 결과의 크기만 키웁니다. 시장보다 못한 규칙에 신용 이자(연 2~3%)가 더해지면 차이는 더 벌어집니다. 이 글의 검증에는 신용 이자와 세금(일본 20.315%)을 넣지 않았으므로, 넣으면 모든 결과가 더 낮아집니다.
"한국 주식에도 똑같이 될까요?"
이 글의 숫자는 모두 일본 시장에서 잰 것이고, 한국 시장은 따로 재지 않았습니다. 다만 +3%에 팔면 그보다 큰 상승은 가져갈 수 없고, 떨어질 때만 더 사면 좋은 종목에서는 덜 사게 된다는 점은 어느 시장에서나 같은 산수입니다.
16. 검증으로 본 이 방식의 성격
검증 결과를 한 문장으로 줄이면, 그의 공개 규칙은 수익을 늘리는 장치가 아니라 손실의 폭을 줄이는 장치였습니다. 어떤 조건에서 보유보다 나았고 어떤 조건에서 못했는지 정리하면 다음과 같습니다.
| 조건 | 그의 방식 | 고른 종목 보유 | 어느 쪽이 나았나 |
|---|---|---|---|
| 그해 실제로 많이 떨어진 종목 (하위 절반, 20칸 계좌) | +0.4% | −20.4% | 그의 방식 |
| 하락장 2006~12년 (아무렇게나 고를 때) | +1.5% | −8.3% | 그의 방식 |
| 최대 낙폭 (아무렇게나 고를 때) | −25.9% | −64.0% | 그의 방식 |
| 아무렇게나 고를 때 연 수익 | +3.4% | +5.0% | 보유 |
| 조금 잘 고를 때 연 수익 (선택 실력 0.2) | +4.8% | +18.0% | 보유 |
| 최근 2017~25년 (조금 잘 고를 때) | +4.5% | +23.4% | 보유 |
| 그해 가장 많이 오른 50종목 (종목마다 예산 따로) | +1.6% | +120.6% | 보유 |
정리하면, 이 방식은 종목 선택이 틀렸을 때와 시장이 길게 떨어질 때 손실을 줄였고, 종목 선택이 맞았을 때와 시장이 오를 때 수익을 크게 덜 가져갔습니다. "종목만 잘 고르면"이라는 전제와는 정반대 방향의 성격입니다. 이 표는 과거 일본 시장의 계산 결과일 뿐, 어떤 방식을 쓰라는 권유가 아닙니다.
17. 검증의 한계
- 생존 편향: 지금 상장된 종목만 있어 중간에 상장 폐지된 종목이 빠졌습니다. 모든 방식의 수익이 실제보다 좋게 나왔고, 손절 없이 물타는 방식일수록 영향이 큽니다. 방식끼리 비교는 같은 종목을 쓰므로 영향이 덜합니다.
- 종목 선택 기준: 증수·증익·증배, 자사주 매입, PER·PBR 기준은 일본의 과거 시점 재무 자료가 없어 재현하지 못했습니다. 대신 사후 순위와 선택 실력으로 "잘 고른 상태"를 만들었습니다.
- 재량 판단: 호가 읽기, 그날의 감, 뉴스 판단, 결산 시즌 매매, 공모주 상장 직후 매매, 언제 1:2:6을 쓰고 언제 한 번에 2,000주를 사는지는 규칙으로 옮길 수 없었습니다.
- 비용: 거래 비용은 넣었지만 신용 이자와 세금은 넣지 않았습니다. 넣으면 모든 결과가 더 낮아집니다.
- 자료: 일봉 기준입니다(야후 파이낸스). 일본 1분봉 과거 자료는 없고, 5분봉은 최근 60거래일만 받을 수 있었습니다.
- 자산 숫자: 본인과 매체의 발표치이고 감사되지 않았습니다. 매체마다 숫자가 다릅니다.
- 측정 단계: 모든 수치는 Finji가 시세 자료로 직접 계산한 과거 재생입니다. 실제 체결에서는 호가 공백, 미체결, 수량 제한 때문에 결과가 달라질 수 있습니다.
18. Finji에서 함께 쓸 도구
- 평단가 계산기 — 1:2:6처럼 나눠 살 때 평균단가와 수량이 어떻게 바뀌는지 확인
- 수익률 계산기 — 수익률의 분모(들어간 돈인지, 계획한 예산인지)와 손익 확인
- 매매일지 — 그가 노트에 하듯 모든 체결과 이유를 기록하고 되돌아보기
- 무한매수법 상세 가이드 — 나눠 사고 평균단가 기준으로 파는 또 다른 규칙형 전략
- 유명 트레이더의 규칙을 같은 방식으로 데이터에 적용해 본 글(미국 주식 22년): 윌리엄 오닐 CAN SLIM · 마크 미너비니 VCP · 쿨라마기 · 올리버 켈 · 프라딥 본드 · 트레이더 스튜이
계산기는 산수를 도울 뿐, 이 글에서 다룬 방식의 성과를 검증하거나 보장하지 않습니다.
19. 관련 영상과 더 읽을거리
본문에 넣은 영상 외에 함께 볼 만한 영상과 글을 모았습니다. 날짜는 공개일 기준이고, 일본어 자료는 일본어로만 제공됩니다. 영상과 기사에 나오는 자산·수익 숫자는 매체가 전한 값이며 감사된 수치가 아닙니다. 이 목록은 내용을 이해하는 데 참고할 자료이고, 영상·기사 속 투자 의견은 Finji의 의견이 아닙니다.
일본 방송 영상
- 닛케이CNBC: 88세 현역 트레이더 후지모토 시게루의 하루 (2024-10, 27분 50초) — 3절에 넣은 영상
- 닛케이CNBC: 후지모토 시게루에게 배우는 「남과 반대로 가는 투자술」 (2025-10, 27분 59초) — 4절
- TV도쿄 「트레이더즈 보이스」: 자산 16억 엔, 87세 데이트레이더 (2023-02, 6분 58초) — 4절
- MBS 뉴스: 88세 트레이더는 닛케이 급등락을 어떻게 봤나 (2024-08-07, 2분 57초) — 11절
- 요미우리TV 「웨이크업」: 87세 투자자의 '버는 비결' (2024-02-17 방송, 7분 27초) — 1절에 넣은 영상. '일본의 버핏'으로 불리는 그가 지표를 보며 매매를 판단하는 모습
- TV오사카 뉴스: 88세 투자자, 거친 시장을 넘는 비결 (2025-03-30, 8분 26초) — 새벽 2시부터 오후 3시까지 밀착 취재, "기본 지표를 확인해 우량주를 찾는다"
- TV도쿄 머니 다큐멘터리: 90세 베테랑 개인 투자자의 일상 (2026-10-22, 5분 14초) — 가장 최근 방송. 제목의 자산은 30억 엔
한국어 영상
- EBS 다큐프라임 〈돈의 얼굴〉 2부 중 87세 일본 주식 투자자 (2024-04, 2분 30초). 같은 편을 25분으로 줄인 EBS 지식 영상(2026-07)도 있습니다.
- 다산북스TV: 후지모토 시게루, 당신이 몰랐던 7가지 사실 (2026-01, 2분 43초) — 국내 번역서 출판사의 소개 영상
- KBS 머니올라: 박세익 대표 인터뷰 (2025-12, 1시간 4분) — 38분 19초부터 "일본 트레이더의 성공 사례가 우리에게도 적용이 될까"를 다룹니다.
국내 해설 영상: 1:2:6 해석이 갈리는 지점
국내에서 많이 본 해설 영상 가운데는 1:2:6을 "RSI 30 회복 → MACD 골든크로스 → 일목균형표 구름대 돌파" 순서에 맞춰 1·2·6을 사는 규칙으로 풀고, "물타기를 하지 않는다"고 소개한 것이 있습니다(차트 지니어스, 2026-09). 반면 원문과 대조해 지표 순서는 그의 고정 규칙으로 확인되지 않는다고 짚은 영상도 있습니다(10분경제학, 2026-09). 이 글이 확인한 본인 발언에서도 더 사는 조건은 판단("역시 괜찮다", "이건 된다")이었고, 지표 순서를 정한 규칙은 찾지 못했습니다. "싸지는 곳에서 수시로 더 사고 싶다", "물타기는 무섭지 않다"는 말도 있었습니다(4·5절).
더 읽을거리
- 다이아몬드 온라인: 87세 현역 트레이더의 「1:2:6」 규칙 (만화) (2024-04-28, 일본어) — 첫 책의 1:2:6 설명 발췌
- 머니포스트: 그가 잘한다는 「결산 플레이」, "A를 보고 B를 산다" (2025-02-25, 일본어, 일부 유료)
- 머니포스트: 부진한 장에서 친 '홈런 두 방', 싸게 사 둔 종목이 상한가 (2025-03-31, 일본어, 일부 유료)
- 머니포스트: 늘 곁에 두는 '거래 노트'에 적힌 것 (2025-10-01, 일본어, 일부 유료)
- Bloomberg: Japan's Octogenarian Trader Who Built a $14 Million Fortune (2024-09-29, 영어, 유료 — 본문은 확인하지 못했습니다)
- Moneywise(야후 파이낸스 게재): 88세 전 펫숍 주인, '일본의 워런 버핏' (2024-10-19, 영어)
- SBS Biz: 주식투자로 183억원 벌었다…88세 日 '워런 버핏' 비결은? (2024-09-30)
- 아시아경제 [일본人사이드]: "투자하기 딱 좋은 나이"…日 88세 현역 트레이더 (2024-08-31)
- 아시아경제: 6500만원으로 시작해 183억 모은 '일본의 워런 버핏' (2024-09-30) — 제목의 6500만원은 6,500만 엔을 원으로 잘못 옮긴 것입니다(2절).
- 국내 번역서: 『주식 투자의 기쁨』(다산북스, 2025, 첫 책의 국내판) · 『주식 투자의 그릇』(다산북스, 2026-06, 두 번째 책의 국내판, 소설 형식)
20. 조사 출처와 확인 범위
확인일: 2026-11-13. 본문을 직접 읽은 기사만 적었습니다. 책 두 권은 본문을 구매하지 않았고, 출판사 목차와 출판사·매체가 공개한 발췌 기사로 내용을 확인했습니다. 두 번째 책은 영업사원이 시게루 씨에게 배우는 소설 형식이라 대사가 재구성돼 있습니다. 유료 회원 전용 기사는 목차만 확인했습니다. 시세 계산과 도표는 Finji가 했습니다.
- 다이아몬드사: 『87歳、現役トレーダー シゲルさんの教え』 (2023-11) — 출판사 목차·저자 소개. 출간 1개월 반 12만 부는 PR TIMES 보도자료
- 다이아몬드사: 『89歳、現役トレーダー 大富豪シゲルさんの教え』 (2025-11) — 출판사 목차(소설 형식)
- PRESIDENT 온라인: 「1:2:6の法則」 (2023-12-24) — 1:2:6 원문, 증수·증익·증배, 자사주 매입, 좋아하는 업종
- PRESIDENT 온라인: 하루의 거래와 보유 종목 (2023-12-15) — 하루 주문 27건, 손절을 거의 안 함, 장기 계좌 구성
- 라쿠텐증권 투시루: 밀착 취재 (2024-04-29) — 경력·자산 추이, 1:2:6, 전 거래 신용거래, 데이·스윙 절반씩, RSI 30/70, PER·PBR 기준
- 이와이코스모증권 인터뷰 — 2026년 4월 자산 24억 엔(90세), 약 80종목 확인
- GOETHE 와다 히데키 × 후지모토 시게루 대담 (2024-07) ① ② ③ ④ ⑤ ⑥ — 하루 일과, 월 500~600회 매매, 승률 발언, 1·2·3·6 판, "천장·바닥은 노리지 않는다"
- 슈에이샤 온라인 250280 · 250290 · 250291 (2024-04) — 펫숍·마작가게·대지진 등 경력, 매매 노트
- 다이아몬드 온라인: 「売買のタイミング」 (2024-08-10) — RSI 사용법(5분봉·일봉·주봉·월봉), 3~5엔 이익 매도, RSI 70 넘으면 일부 매도
- 다이아몬드 온라인 두 번째 책 발췌 (2025-12~2026-10) 378440 · 380221 · 383467 · 385440 · 386205 — 2,240엔 → 2,300엔 매도 예, 99% 지정가, 보유 기간, 새벽 일과
- 머니포스트 (2025-07-07) — 자동차 관련주, "겁먹고 팔 때가 살 자리"
- 머니포스트 (2025-04-25) — 2025년 4월 관세 충격 2주의 일별 평가손익
- 머니포스트 1280033 · 1285771 (2025-06) — RSI 30 매수, 싸지면 수시로 추가 매수
- 머니투데이 단독 인터뷰 (2026-07-23) — 자산 약 30억 엔, 1986년 6,500만 엔, 하루 일과, 무사시정밀공업 약 5,200회
- MBS 뉴스 영상과 설명문 (2024-08-07) — 2024년 8월 5일 평가손 2억 6,000만 엔, 폭락일 약 1,000만 엔 매수, 다음 날 매도 이익 57만 7,158엔
- 국회도서관 소장 정보: 『주식 투자의 기쁨』(원표제 『87歳、現役トレーダー シゲルさんの教え』, 다산북스 2025) · 『주식 투자의 그릇』(원표제 『89歳、現役トレーダー 大富豪シゲルさんの教え』) — 국내 번역서와 원서의 대응 확인
- 일본거래소그룹(JPX): 도쿄증권거래소 상장 종목 목록 — 검증 종목 3,693개 (2026-10-31 기준)
- 야후 파이낸스 — 일본 주식 일봉(2006~2026), 5분봉(최근 60거래일), 닛케이225·S&P500 지수. Finji가 받아 계산했습니다.