
크리스티안 쿨라마기(Kristjan Kullamägi, 온라인 이름 Qullamaggie)가 공개한 세 가지 셋업을 2004~2026년 미국 주식 1분봉으로 재생했습니다. 돌파는 거래 비용을 빼기 전에도 시장보다 못했고, 실적 발표로 생긴 갭(EP)만 작은 우위를 보였습니다. 그 실적 갭도 손절을 넓히고 오래 들고 가도록 바꿔야 비용을 이겼습니다. 그렇게 고친 구성은 편도 0.30% 비용에서 연 +7.58~9.69% 로 SPY 를 그냥 들고 있는 것(연 +8.60%)과 비슷한 수준이었고, 수익이 소수의 큰 거래에 달려 있어 시장을 이기는 우위로 확정되지 않았습니다.
이 글은 그가 누구이고 무엇을 가르쳤는지부터 정리합니다. 이어서 핀지가 그 규칙을 코드로 옮겨 22년치 미국 주식에 돌린 방법과 결과를 보이고, 맞았던 부분과 반대로 나온 부분을 나눠 적습니다. 미국 트레이더 7명을 같은 방식으로 검증하는 연재의 한 편입니다.
먼저 기억할 세 가지
- 돌파는 규칙만으로는 시장을 넘지 못했습니다. 넓게 잡은 돌파 후보 9,662건을 그의 원래 규칙으로 계좌에서 굴리면 비용이 0 이어도 연 −6.5% 였습니다. 그가 고르는 종목 풀(최근 많이 오르고 하루 변동폭이 큰 종목) 자체가 평균적으로 SPY 보다 못했습니다.
- 실적 갭은 작은 우위가 있었지만 비용과 보유 방식에 따라 부호가 바뀌었습니다. 원래 규칙 그대로는 편도 비용 0.05% 에서 연 +6.93%, 0.30% 에서 연 −0.20% 였습니다. 손절을 넓히고 50일선까지 들면 0.30% 에서도 연 +7.58% 였지만(같은 기간 SPY 100% 보유 +8.60%), 수익은 상위 5% 거래에 달려 있었습니다.
- 결과가 나았던 방향은 그가 가르친 것과 반대였습니다. 좁은 손절보다 넓은 손절, 3~5일째 부분 익절보다 오래 보유, 오래 소외된 종목보다 이미 200일선 위에서 오르던 종목이 나았습니다.
이 글은 교육·연구 목적입니다. 특정 종목이나 전략의 매수 권유가 아니며 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않습니다. 실험은 거래 비용·체결 가격·공매도 조건을 가정했고, 실제 매매에서는 이 가정과 다를 수 있습니다.
1. 쿨라마기는 누구인가
쿨라마기는 스웨덴 스톡홀름에 사는 개인 트레이더입니다. 미국 주식과 미국 ETF 만 거래하고, 유료 강의나 매매 알림을 팔지 않습니다. 본인 FAQ 와 인터뷰 기록에 따르면 2011년 봄 약 $5,000 으로 시작해 2011~2013년에 계좌를 두세 번 거의 다 잃었고, 2013년부터 흑자를 냈습니다. 처음에는 데이트레이딩으로 첫 100만 달러를 모았고, 계좌가 커진 뒤 며칠~몇 달을 들고 가는 스윙·포지션 매매로 옮겼습니다.
그가 널리 알려진 것은 방법을 거의 전부 공개했기 때문입니다. 2019년 10월부터 Twitch 에서 420회 넘게 라이브 방송을 했고, X(옛 트위터)와 블로그·FAQ 에 셋업과 수치를 적었습니다. 해설 글들에 따르면 그는 "내가 발명한 것은 없다"고 말했고, 돌파와 베이스는 윌리엄 오닐(William O'Neil)의 책에서, 실적 갭(에피소딕 피벗) 개념은 프라딥 본드(Pradeep Bonde, Stockbee)에게서 영향을 받았습니다.
그의 사이트 첫 화면은 질문하기 전에 연결된 글과 영상을 모두 보라고 안내합니다. 그 목록에 방법론을 설명한 2020년 방송 녹화, 2021년 Chat With Traders 인터뷰, 방송 장면 모음 영상이 들어 있습니다. 아래가 그 방법론 영상입니다.
그의 가르침이 설득력을 가진 이유는 분명합니다. 규칙이 구체적입니다. 평균 일중 변동폭(ADR) 계산식까지 공개했고, 손절은 "항상 그날 저가"처럼 한 줄로 정해져 있습니다. 승률이 25~30% 여도 평균 이익이 평균 손실의 몇 배라서 크게 번다는 설명은 "손실은 작게, 이익은 크게"라는 원칙을 숫자로 보여 줍니다. 그리고 계좌 금액이 불어나는 과정을 FAQ 에 공개했습니다.
알려진 실적과 그 검증 수준
| 내용 | 수치 | 검증 수준 |
|---|---|---|
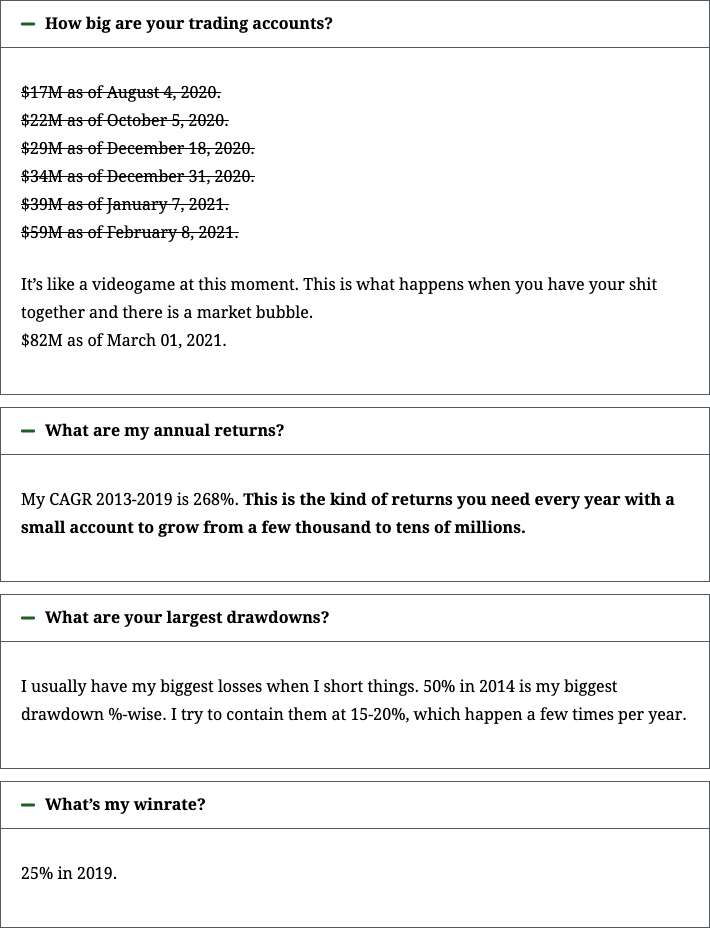
| 계좌 금액 공개(2020-08~2021-03) | $17M → $82M | 본인 FAQ(미감사) |
| 2013~2019 연복리 | 268% | 본인 FAQ(미감사) |
| 가장 큰 낙폭(2014년) | 50% | 본인 FAQ |
| 정점(2021년 11월) | 약 $105M | 책에 실린 본인 설명 |
| 2022년 중반까지 반납 | 약 $60M | 책에 실린 본인 설명 |
| 2020년 과세 소득 | +$33.1M | 제3자 정리(미감사) |
| 2021년 과세 소득 | +$42.0M | 제3자 정리(미감사) |
| 2022년 과세 소득 | −$25.7M | 제3자 정리(미감사) |
| 감사받은 실적 | — | 찾지 못함 |
계좌 금액과 연복리 268% 는 본인이 FAQ 에 적은 수치입니다. 아래는 그 답변들을 펼친 화면입니다.
2021년 정점과 2022년 반납은 잭 슈웨거(Jack Schwager)와 공저자의 책 『Market Wizards: The Next Generation』(2026) 1장에 실린 본인 설명을 서평이 옮긴 것입니다. 그는 2022년 하락장에서 지수의 10일선·20일선 필터를 무시하고 계속 사서 손실을 봤고, 필터를 지켰다면 손실의 90% 를 피했을 것이라고 설명했습니다.
과세 소득은 제3자가 스웨덴의 과세 소득 자료를 연도별로 정리한 수치입니다. 본인이 낸 성과 보고서가 아니고 감사받은 수익률도 아닙니다. 같은 집계에 따르면 2014~2021년 실현 소득의 약 94% 가 2020~2021년 두 해에 몰려 있고, 정점 무렵 레버리지는 약 1.4배였습니다. 종목당 비중은 FAQ 에 5~25% 로 적혀 있습니다. 이 "두 해 집중"은 뒤의 9절에서 다시 다룹니다.
2. 그의 방법: 세 가지 셋업
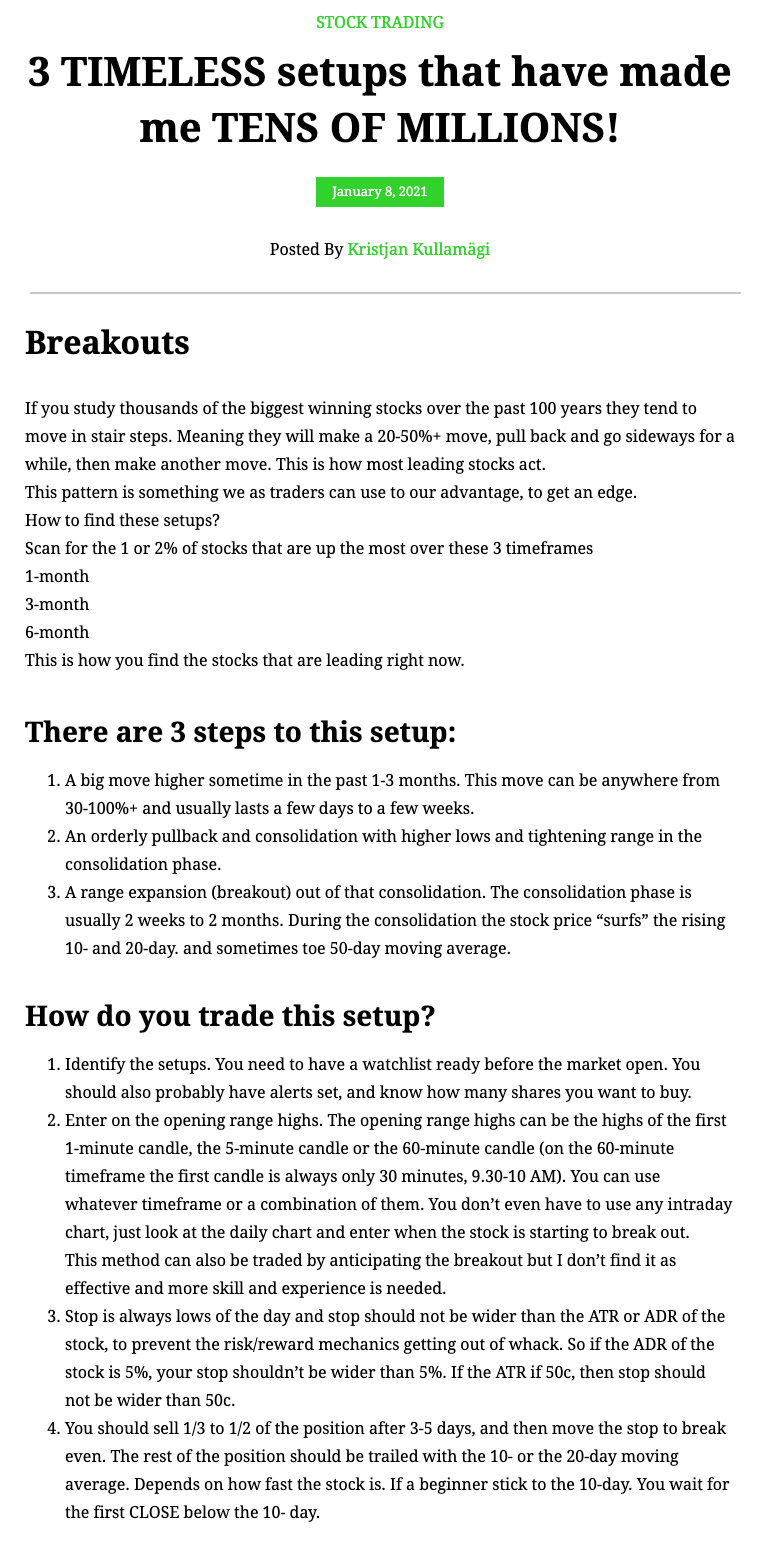
그는 셋업이 딱 세 개라고 말합니다. 기본이 되는 돌파(Breakout), 가장 많이 번 에피소딕 피벗(EP, Episodic Pivot), 그리고 파라볼릭 숏(Parabolic Short)입니다. 아래는 본인 블로그 글 「3 TIMELESS setups」와 FAQ, 인터뷰·방송 노트에 나온 수치를 정리한 것입니다.
2.1 종목 고르기: 가장 많이 오른 1~2%, 하루에 많이 움직이는 종목
- 모멘텀 순위: 1개월·3개월·6개월 상승률이 각각 전체 상위 1~2% 인 종목을 매일 훑습니다. "지금 시장을 이끄는 종목"을 찾는 단계입니다.
- ADR(평균 일중 변동폭): 최근 20일 동안 (그날 고가 ÷ 그날 저가)의 평균에서 1 을 빼고 100 을 곱한 값입니다. 갭을 포함하는 ATR 과 달리 하루 안의 등락만 봅니다. 그는 5% 이상을 좋아하고, 약 3.5% 미만이면 차트가 아무리 좋아도 보지 않는다고 했습니다.
- 유동성: 고정된 거래대금 기준보다 "내 주문이 그 종목 하루 거래량의 1% 를 넘지 않게"라는 상대 기준을 씁니다.
- 테마: 같은 테마로 묶인 종목을 함께 보고, 후발주보다 먼저 버틴 주도주를 고릅니다. 이 부분은 재량 판단이라 코드로 옮기기 어렵습니다.
2.2 셋업 1 — 돌파
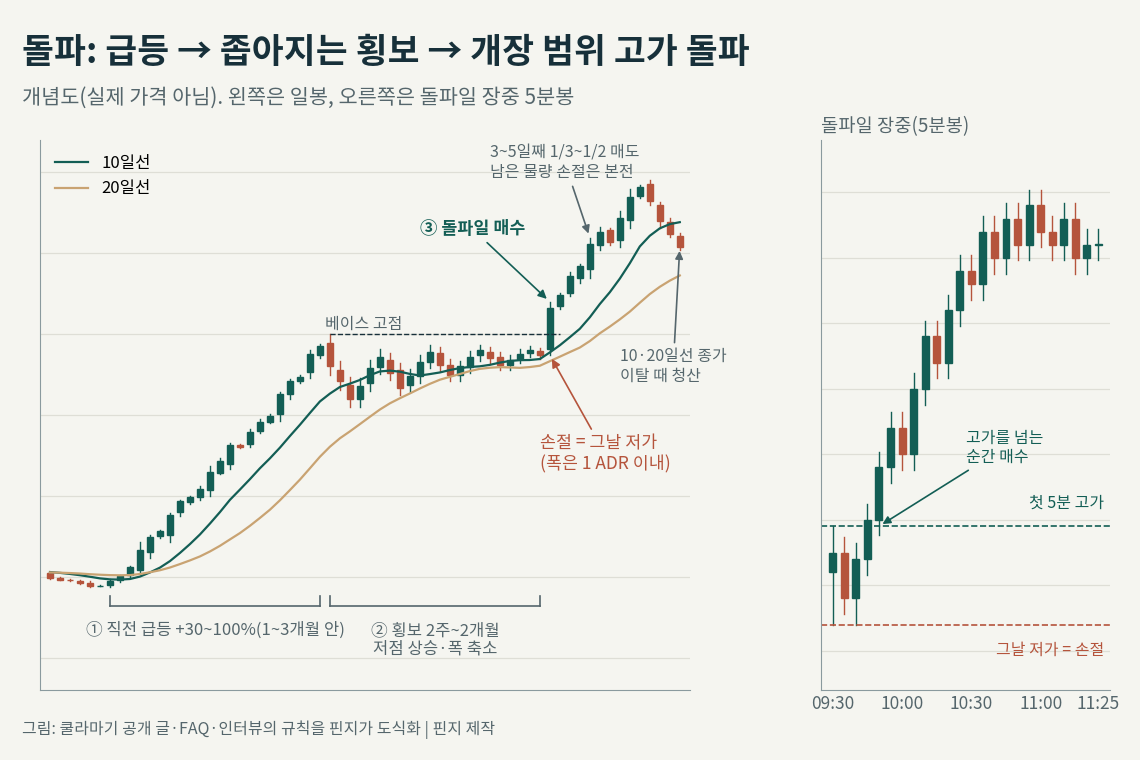
- 직전 급등: 지난 1~3개월 사이에 30~100% 넘게 오른 다리가 있어야 합니다. 첫 다리가 셀수록 다음 다리도 세다고 봅니다.
- 질서 있는 횡보: 2주~2개월 동안 쉬면서 저점이 높아지고, 일봉 폭이 좁아지고, 가격이 올라가는 10일선·20일선 위에 얹혀 있어야 합니다. 이 구간의 거래량은 줄어드는 쪽이 좋습니다.
- 돌파일 진입: 개장 직후 몇 분의 가격 범위(개장 범위) 고가를 넘을 때 삽니다. 어느 봉을 쓰는지는 돌파 시각으로 정합니다.
| 돌파가 일어나는 때(뉴욕 시각) | 매수 기준 |
|---|---|
| 갭으로 이미 베이스 고점 위에서 시작 | 첫 1분봉 고가 돌파 |
| 개장 5분 안에 베이스 고점 돌파 | 첫 5분봉 고가 돌파 |
| 09:35~10:00 사이 돌파 | 첫 60분봉 고가 돌파 |
| 10:00 이후 돌파 | 베이스 고점을 넘는 순간 |
그날 이미 ADR 만큼 넘게 오른 종목은 쫓아 사지 않습니다. 손절은 항상 그날 저가이고, 손절 폭이 ADR 보다 넓으면 비중을 줄이는 대신 그 매매를 건너뜁니다. 3~5일 뒤 강할 때 1/3~1/2 을 팔고 남은 물량의 손절을 본전으로 올립니다. 나머지는 10일선이나 20일선 아래로 종가가 처음 마감할 때 모두 팝니다. 장중에 잠깐 닿는 것은 무시합니다. 강세장에서 한 번에 처음 위험의 10~20배(10~20R, R 은 진입가와 손절가의 차이)를 노린다고 했습니다.
아래는 그가 2021년 1월 8일 블로그에 올린 돌파 규칙의 원문입니다. 위의 설명은 이 글과 FAQ·인터뷰를 옮긴 것입니다.
그는 같은 해 3월 Chat With Traders 인터뷰에서도 돌파 전략을 직접 설명했습니다. 아래 영상은 그 부분(17분 40초)부터 재생됩니다.
2.3 셋업 2 — 에피소딕 피벗(EP, 실적 갭)
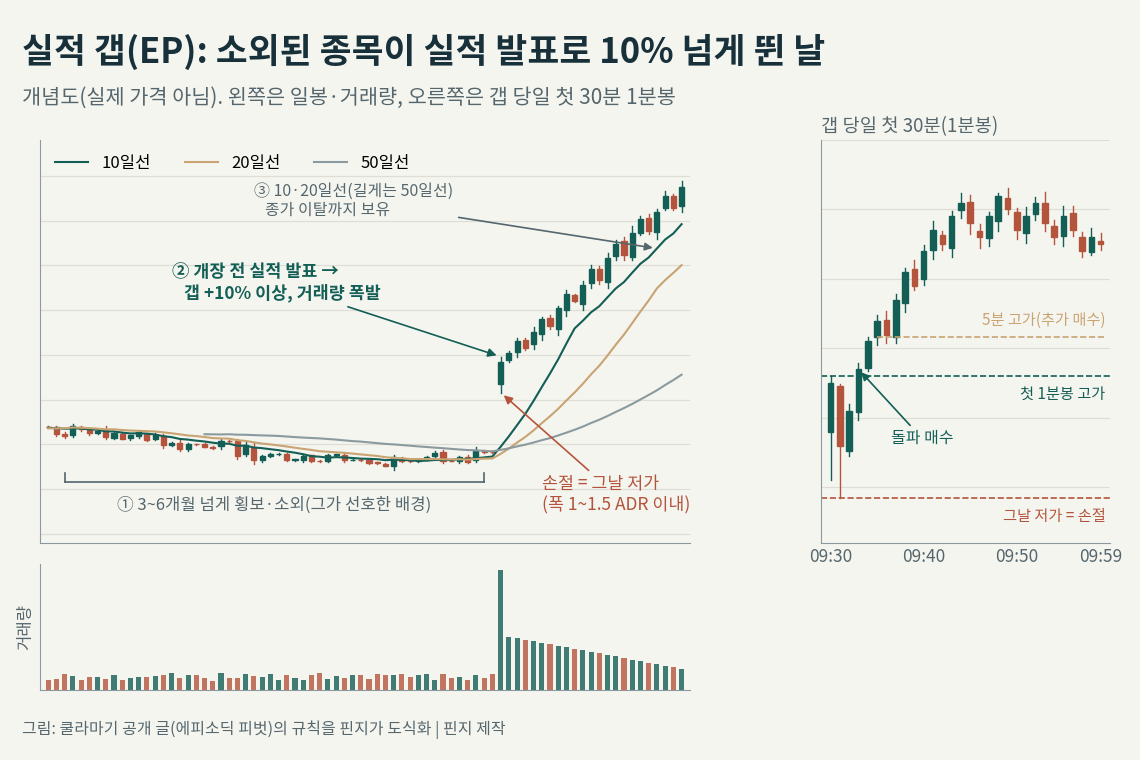
EP 는 시장이 그 종목을 다시 평가하게 만드는 뉴스로 10% 넘게 갭 상승하고 거래량이 폭발한 날입니다. 재료는 실적·가이던스, 신약 승인, 계약 등 여러 가지인데, 그가 가장 많이 번 유형은 실적입니다. 전년 대비 주당순이익·매출이 세 자릿수로 늘고 시장 예상을 크게 넘으면 이상적이라고 했습니다.
- 배경: 3~6개월 넘게 옆으로 기던 소외된 종목이 가장 좋고, 직전 몇 달 크게 오른 종목은 성공률이 낮다고 했습니다.
- 거래량: 개장 후 15~20분 안에 평소 하루 거래량을 다 채울 정도면 좋습니다.
- 진입: 첫 1분봉이 만들어지는 동안 거래량을 보고, 1분봉 고가를 넘으면 사고, 5분봉 고가를 넘으면 더 삽니다. 놓치면 60분봉 고가를 씁니다.
- 손절·보유: 손절은 그날 저가, 폭은 ADR 의 1~1.5배 이내입니다. 그 뒤로는 10일선·20일선(더 길게는 50일선) 종가 이탈까지 들고 갑니다. 기관이 하루에 다 사지 못하는 물량을 몇 주에 걸쳐 산다는 논리입니다.
- 빈도: 분기마다 실적 시즌 3~4주에 몰립니다.
그의 유튜브 채널에는 EP 사례를 모아 다룬 방송 녹화도 올라와 있습니다.
2.4 셋업 3 — 파라볼릭 숏
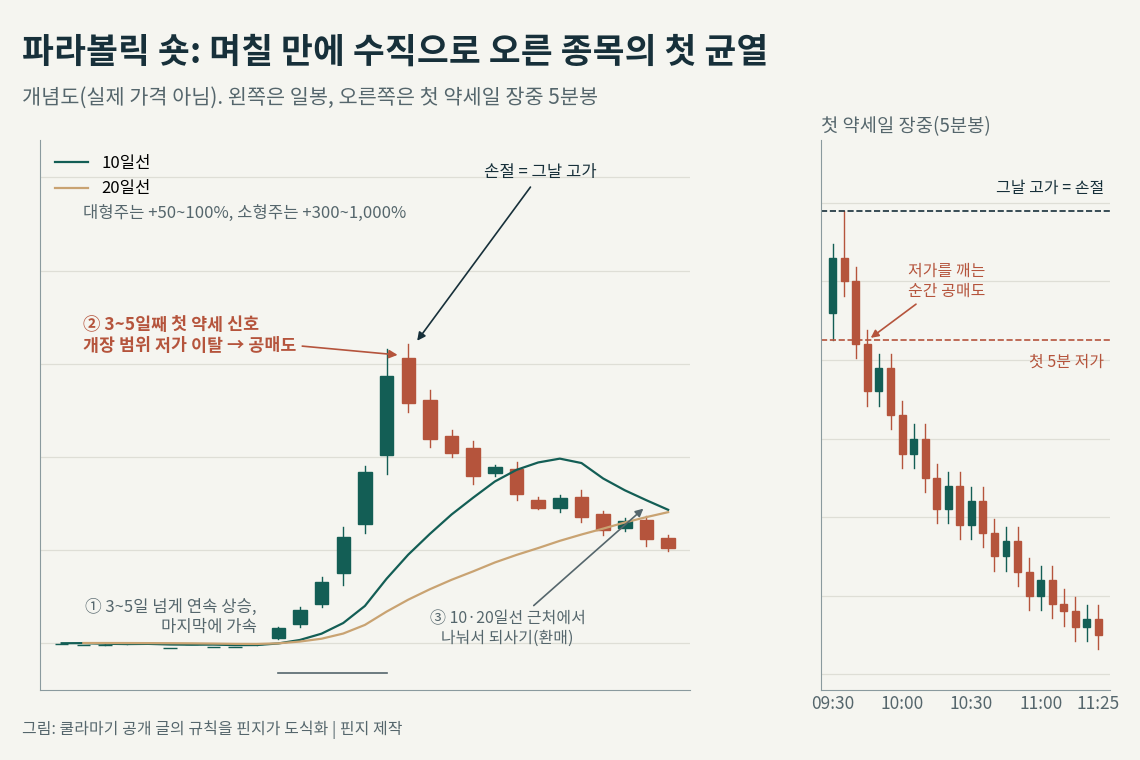
대형주는 며칠~몇 주에 50~100% 넘게, 소형주는 300~1,000% 넘게 오른 종목이 대상입니다. 3~5일 넘게 연달아 오르고 마지막에 가속해야 합니다. 첫날에는 절대 공매도하지 않고, 둘째 날도 거의 하지 않습니다. 3~5일째 첫 약세 신호가 나올 때 들어갑니다. 진입은 개장 범위 저가 이탈, 개장부터 치솟았다면 첫 5분 음봉, 또는 거래량가중평균가격(VWAP) 반등 실패입니다. 손절은 그날 고가, 목표는 10일선·20일선입니다. 기대 수익은 5~10R 로 롱 셋업보다 작지만 승률은 높다고 했습니다. 주식을 빌릴 수 있어야 한다는 전제가 붙습니다.
2.5 비중과 시장 조건
| 항목 | 그의 수치 |
|---|---|
| 거래당 위험 | 계좌의 0.25~1%(대부분 0.3~0.5%) |
| 종목당 비중 | 대부분 10~20% |
| 밤을 넘기는 종목 상한 | 계좌의 30% |
| 동시 보유 | 최대 15~20종목 |
| 롱을 하는 시장 | 지수 10일선 > 20일선, 둘 다 상승 |
비중은 위험을 먼저 정하고 손절 폭으로 주식 수를 계산하는 방식입니다. 예를 들어 계좌가 $100,000 이고 거래당 위험이 0.5% 면 한 번에 잃을 수 있는 돈은 $500 입니다. 손절 폭이 $2 면 250주를 삽니다.
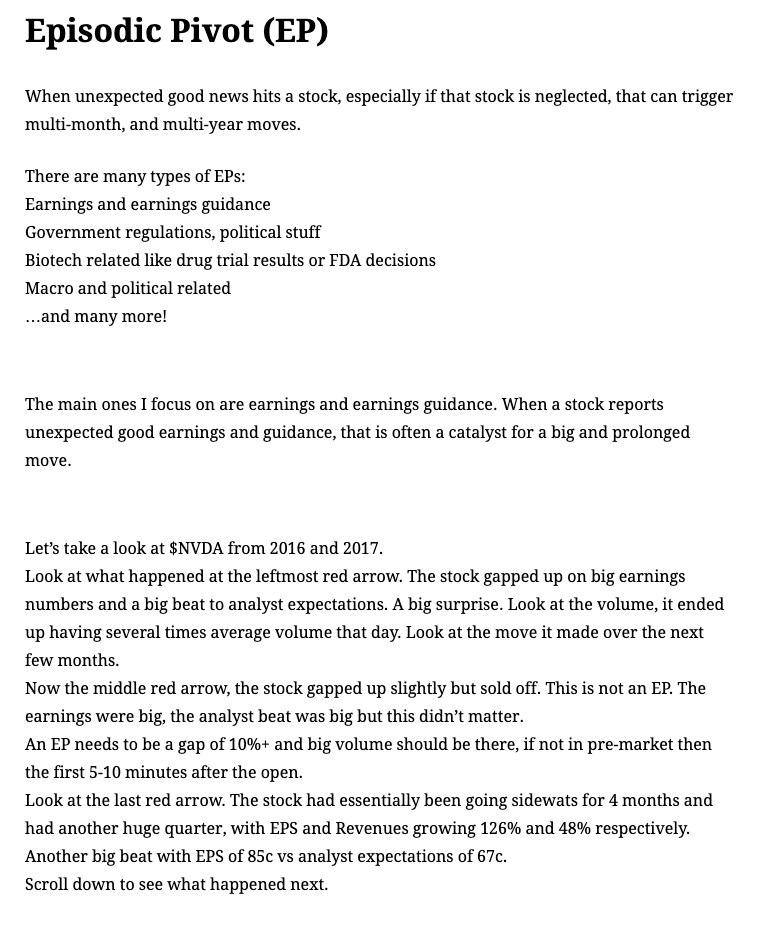
3. 실제 차트로 본 실적 갭: 엔비디아 2016~2017
그는 블로그 글에서 엔비디아(NVDA) 차트에 화살표 셋을 그려 실적 갭을 설명했습니다. 두 번은 실적 갭이고, 가운데 한 번은 실적 갭이 아니라고 했습니다. 그 설명 원문은 아래와 같습니다. 이 글에서는 갭이 10% 이상이고 거래량이 프리마켓이나 개장 직후 5~10분 안에 들어와야 한다고 적었습니다.
같은 날짜를 분할 조정 일봉으로 다시 그렸습니다.
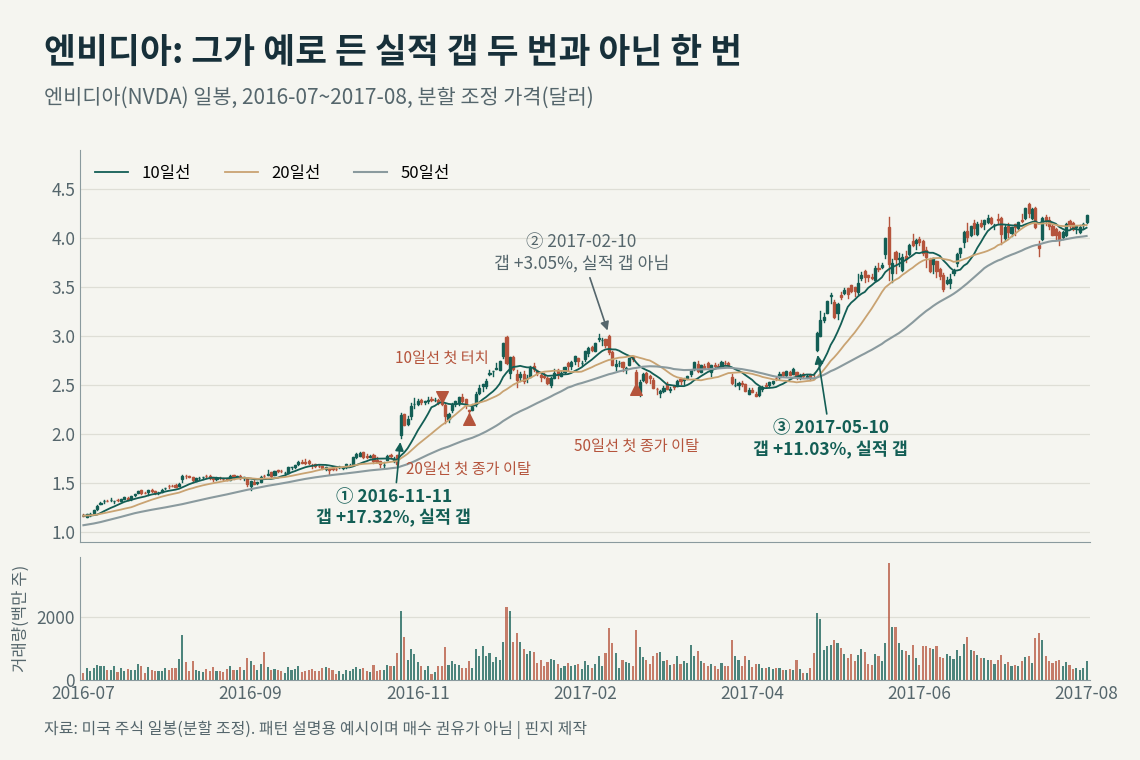
- ① 2016-11-11: 실적 발표 뒤 시가가 전날 종가보다 17.32% 높게 열렸습니다. 큰 거래량을 동반한 실적 갭입니다.
- ② 2017-02-10: 갭이 3.05% 에 그쳤고 그날 밀렸습니다. 그는 이것을 실적 갭으로 보지 않았습니다.
- ③ 2017-05-10: 약 4개월 옆으로 긴 뒤 실적 발표로 11.03% 갭 상승했습니다. 그는 이익·매출 증가와 예상치 상회를 근거로 들었습니다.
핀지의 재생 코드에서 ① 은 09:33, ③ 은 09:32 에 매수 신호가 났고 ② 는 신호가 나지 않았습니다. 그의 예시와 같은 판정입니다. 다만 두 예시 모두 직전 6개월(126거래일) 상승률이 각각 +65.37%, +52.35% 였습니다. "직전 몇 달 크게 오르지 않은 소외된 종목"이라는 그의 선호를 엄격한 조건으로 걸면 그가 직접 든 예시가 걸러집니다. 그래서 수정 재실험에서는 이 조건을 필수로 두지 않았습니다.
그림의 빨간 삼각형은 청산 기준선에 따라 ① 의 보유 기간이 얼마나 달라지는지 보여 줍니다. 그림에서 10일선은 갭 뒤 2016-11-30 에 처음 닿았고, 20일선 아래 첫 종가는 2016-12-12, 50일선 아래 첫 종가는 2017-02-23 이었습니다. 짧은 이평선은 일찍 내리게 하고, 긴 이평선은 흔들림을 견디게 합니다. 이 차이가 6절의 결과를 크게 바꿉니다.
4. 어떻게 검증했나
4.1 자료
- 가격: 2003년 9월부터의 미국 주식 1분봉(정규장)과, 상장폐지 종목을 포함한 분할 조정 일봉. 시험 기간은 2004-01-02~2026-11-05 입니다.
- 실적 공시: 미국 증권거래위원회(SEC) EDGAR 의 8-K 공시 중 실적 발표 항목(Item 2.02)이 직전 정규장 마감부터 당일 개장 전 사이에 접수된 것만 썼습니다. 271,009개 종목·공시 행(8,082개 티커)입니다. 장중에는 알 수 없던 공시를 미리 안 것으로 치지 않기 위해서입니다.
- 재무: SEC 분기 재무(2009년부터)는 종목 상태를 나눠 볼 때만 썼습니다.
4.2 규칙을 코드로 옮긴 방식
ADR 은 그의 FAQ 계산식 그대로, 모멘텀은 1·3·6개월 상승률의 전체 종목 내 백분위로 계산했습니다. 진입은 2.2절 표의 개장 범위 고가 규칙을 1분봉으로 체결했고, 첫 60분봉의 끝은 그의 글대로 10:00 으로 뒀습니다. 손절은 진입 시점까지의 그날 저가입니다. 돌파는 3거래일째 1/3 을 판 뒤 본전 손절과 10일선 추적으로, 실적 갭은 부분 매도 없이 10일선 추적으로 나눴습니다. 그가 실적 갭 예시에서 부분 매도를 의무로 두지 않았기 때문입니다.
말로 된 규칙은 숫자로 바꿔야 했습니다. 예를 들어 "15~20분 안에 하루 거래량을 채운다"는 "첫 5분 거래량이 평균 하루 거래량의 25% 이상(또는 첫 1분 5% 이상)"처럼 옮겼습니다. 이런 수치화는 핀지가 정한 근사이고, 그의 실제 판단과 같다고 보장할 수 없습니다.
4.3 체결과 계좌
- 주문 시점에 알 수 있는 값만 씁니다. 진입한 분 이후에만 손절이 걸리고, 같은 분에 진입과 손절이 모두 가능해 순서를 알 수 없으면 손절로 처리했습니다. 시가가 손절선 밖에서 열리면 불리한 시가로 팝니다. 조기 폐장일도 반영했습니다.
- 계좌는 처음 $100,000 으로 시작해 현금, 종목당 한도, 거래당 위험 규칙을 지키며 굴렸습니다. 인수·상장폐지처럼 시세가 끊긴 종목은 확인된 경우 공시된 대가로, 확인하지 못한 경우 회수액 0 으로 정산했습니다.
- 비용: 기본은 편도 0.30%(30bp, 1bp = 0.01%p)입니다. 국내 증권사의 미국 주식 수수료 약 0.25% 에 체결 미끄러짐을 더한 값입니다. 비용 0 과 저비용 증권사를 가정한 5~20bp 도 따로 돌렸습니다.
4.4 비교 기준과 숫자를 읽는 법
- SPY 100% 보유: 같은 기간 SPY 가격 수익(배당 제외)은 연 +8.60% 입니다.
- 같은 노출 SPY: 전략이 날마다 주식에 넣어 둔 비중만큼만 SPY 를 들었을 때의 수익입니다. 현금을 많이 들고 있는 전략을 SPY 100% 와만 비교하면 불공정해서 함께 봅니다.
- 두 구간: 2004~2015 와 2016~2026 으로 나눠 같은 방향인지 확인했습니다. 한 구간에서만 좋은 결과는 채택하지 않았습니다.
- 측정 단계: 신호 단계(체결·비용 없이 매수 뒤 N일 수익), 거래 단계(1분봉 체결과 비용을 넣은 거래당 순수익), 계좌 단계(현금·한도를 지킨 연복리와 최대 낙폭, MDD)를 구분합니다. 같은 표에는 같은 단계만 넣었습니다.
처음 돌린 실험에는 재료를 확인하지 않고 모든 10% 갭을 실적 갭으로 취급하는 등의 오류가 있었습니다. 그 결과는 버렸고, 이 글의 숫자는 오류를 고친 수정 재실험과 그 뒤의 개선 실험에서 나왔습니다.
5. 결과 1: 원래 규칙 그대로
그의 규칙대로 돌파와 실적 갭을 함께 굴린 계좌는 편도 0.30% 에서 연 −1.22%, 0.05% 에서 연 +4.59% 였습니다. 같은 기간 SPY 를 100% 들었다면 연 +8.60% 였습니다.
| 구성(계좌, 2004~2026) | 편도 비용 | 거래 수 | 거래당 순수익 | PF | 연복리 | MDD |
|---|---|---|---|---|---|---|
| 돌파 + 공시 확인 실적 갭 | 0.30% | 1,870 | +0.03% | 0.94 | −1.22% | −49.97% |
| 같은 신호 | 0.05% | 1,830 | +0.43% | 1.21 | +4.59% | −32.24% |
PF(프로핏 팩터)는 이익 합 ÷ 손실 합입니다. 거래당 평균이 조금 플러스여도 계좌가 마이너스일 수 있습니다. 평균은 거래마다 같은 무게로 셌고, 계좌는 큰 금액이 들어간 거래와 놀고 있던 현금까지 반영하기 때문입니다. 같은 노출 SPY 는 0.30% 구성에서 연 +1.70%, 0.05% 구성에서 연 +1.79% 였습니다.
셋업을 나눠 계좌로 굴리면 0.30% 에서 일반 돌파 138건이 연 −0.74%, 공시로 확인한 실적 갭 1,736건이 연 −0.50% 였습니다. 개장 전 실적 공시를 확인하지 못한 갭 2,882건은 연 −14.91% 였습니다. 두 묶음은 다른 종목·다른 시기라서 이 차이를 공시의 순수한 효과로 볼 수는 없습니다. 그래도 "10% 넘게 뛴 갭이면 무엇이든 산다"는 방식은 가장 나빴습니다.
5.1 돌파: 종목 풀부터 시장보다 못했다
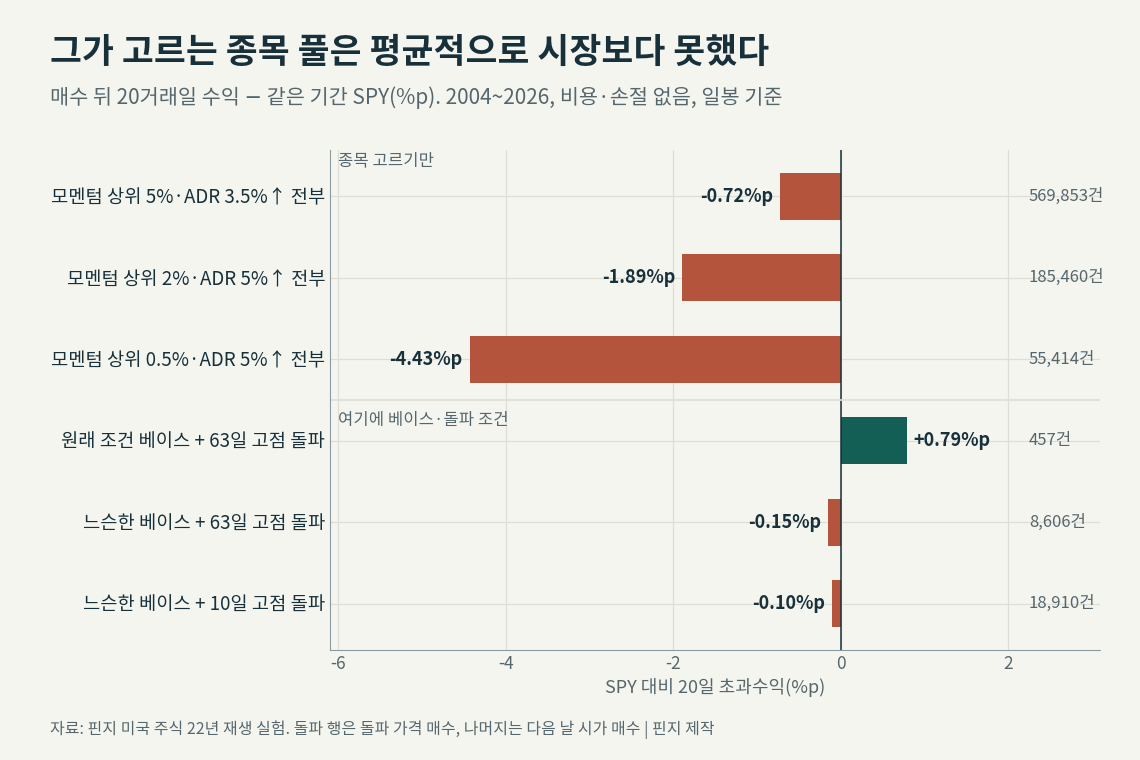
그가 고르는 종류의 종목, 즉 모멘텀 상위 5%·ADR 3.5% 이상 종목을 전부 다음 날 시가에 사면 20일 뒤 SPY 보다 0.72%p 낮았습니다. 상위 0.5%·ADR 5% 이상으로 좁히면 −4.43%p 로 더 나빠졌습니다. 많이 오르고 많이 흔들리는 종목은 평균적으로 되돌린다는 뜻입니다. 베이스·돌파 조건은 이 음수를 0 근처로 올릴 뿐이었습니다.
원래 조건을 모두 지킨 베이스 돌파 457건만 +0.79%p 였는데, 2004~2015 년은 −2.01%p, 2016~2026 년은 +2.32%p 로 엇갈렸습니다. 거래 하나하나의 분포도 넓었습니다. 중앙값이 −0.6%, 하위 5% 가 −29%, 상위 5% 가 +32% 였습니다.
분봉 체결로 돌파 후보 9,662건을 진입 2가지 × 손절 4가지 × 청산 10가지로 나눠 봤습니다.
- 원래 구조(개장 범위 고가 진입, 그날 저가 손절, 3일째 1/3 매도, 10일선 추적)는 거래당 0.30% 에서 −0.62%, 0.05% 에서 −0.12% 였습니다.
- 2004~2015 년에 80가지 변형 중 77가지가 마이너스였습니다(가장 나은 것 +0.35%). 2016년 이후에만 3 ADR 손절·50일선 청산이 +1.95% 였습니다. 두 구간이 맞지 않아 채택하지 않았습니다.
- 모멘텀 상위 1·2%, ADR 5·7%, 베이스 길이와 좁은 정도, 시장 체제, 거래대금, 가격, 200일선, 직전 분기 성장까지 26가지 하위 조건 중 0.30% 에서 두 구간 모두 플러스인 것은 없었습니다.
- 계좌로 굴리면(거래당 위험 1%, 종목 25%) 넓은 후보는 비용 0 에서 연 −6.5%, 0.05% 에서 −8.7% 였습니다. 원래 조건 141건은 비용 0 에서 −0.65% 였습니다.
- 날짜별 모멘텀 1위만 사면 거래당 −0.56%, 업종 3개월 수익 상위 5% 업종만 −0.93%, 같은 업종 강세주가 7개 이상일 때만 −0.68% 였습니다. 주도 업종 조건도 효과가 없었습니다.
5.2 실적 갭: 비용이 부호를 정했다
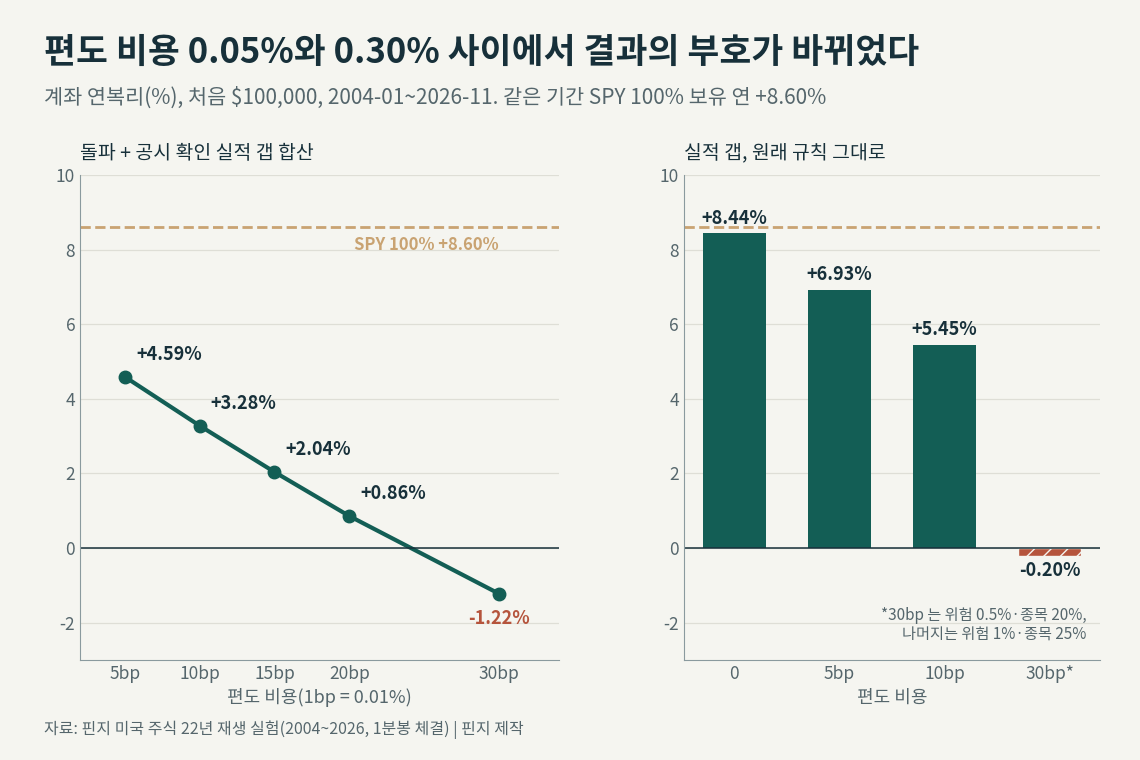
원래 규칙 그대로의 실적 갭(갭 10% 이상, 그날 저가 손절, 10일선 추적)은 비용 0 에서 연 +8.44%, 0.05% 에서 +6.93%, 0.10% 에서 +5.45% 였고 0.30% 에서는 −0.20% 였습니다. 0.05% 일 때 평균 주식 비중은 20% 였고 같은 노출 SPY 는 연 +2.12% 였습니다. 시장 노출을 뺀 초과 수익의 95% 구간은 +0.3~+9.8%p 로 0 위에 있었지만, 0.10% 에서는 −1.0~+8.2%p 로 0 에 걸쳤습니다. 작은 우위가 있지만, 그 크기가 거래 비용과 비슷하다는 뜻입니다.
같은 원래 규칙의 0.30% 계좌는 수정 재실험에서 연 −0.50%, 개선 실험의 기준선에서 연 −0.20% 였습니다. 두 실험은 후보를 고르는 세부 조건이 조금 달라 값이 다르지만, 둘 다 0 근처라는 점은 같습니다.
2021년에 새 $100,000 으로 다시 시작하면 돌파·실적 갭 합산 계좌는 0.30% 에서 연 −2.52%, 0.05% 에서 연 +7.16% 였습니다. 22년 전체 0.05% 구성의 같은 노출 SPY 대비 초과 수익 95% 구간은 −1.10~+7.45%p 였습니다. 비용이 낮으면 검토할 근거는 있지만, 시장을 이기는 우위로 확정할 수준은 아니었습니다.
5.3 파라볼릭 숏: 거래 평균은 플러스, 실행 수익은 계산할 수 없었다
파라볼릭 숏은 2011-02-28 이후로 재생했습니다. 10일 저가 대비 100% 넘게 오른 종목이 개장 5분 범위의 저가를 깨면 공매도하고, 그때까지의 고가에 손절을 두고, 10일선에서 되샀습니다. 공매도 가격 제한 규칙(SEC Rule 201, 전날보다 10% 넘게 떨어지면 발동)에 걸렸을 종목을 대략 걸러 내려고 전날이나 진입 분까지 10% 넘게 떨어진 종목은 뺐습니다. 1,742건 중 565건이 빠져 1,177건이 남았습니다.
| 표본(거래 단위, 편도 0.30%) | 거래 수 | 대차료 가정 | 거래당 순수익 |
|---|---|---|---|
| 규모 구분 없이 +100% 급등 | 1,177 | 없음 | +3.12% |
| 규모 구분 없이 +100% 급등 | 1,177 | 연 30% | +2.87% |
| 시총 $10B 이상, +50% 급등 | 323 | 연 30% | +0.27% |
| 시총 $10B 이상, +50% 급등 | 323 | 연 100% | −0.23% |
| 시총 $2B 미만, +300% 급등 | 74 | 연 30% | +18.21% |
숫자만 보면 가장 좋은 셋업입니다. 그러나 그때 그 주식을 빌릴 수 있었는지, 대차료가 얼마였는지, 빌린 주식을 중간에 돌려 달라는 요구가 있었는지를 알 자료가 없습니다. 실제 공매도 제한 발동 기록과 최우선 매수호가도 없습니다. 특히 소형 급등주 74건의 +18.21% 는 실제로 공매도할 수 있었는지에 가장 크게 달린 숫자입니다. 그래서 계좌 연수익은 계산하지 않았습니다. 상승에 한도가 없는 위험, 강제 환매, 증거금도 반영하지 않았습니다.
6. 결과 2: 손절·청산·진입·종목을 바꿔 본 실험
원래 규칙이 시장을 넘지 못했으니, 어디를 바꾸면 나아지는지 실험했습니다. 대상은 실적 갭입니다. 개장 전 실적 공시가 있고, 갭이 5% 이상이며, 전날 실제 가격이 $5 이상이고, 20일 평균 거래대금이 $5M 이상인 14,818건(갭 10% 이상은 4,811건)에 진입 5가지 × 손절 4가지 × 청산 10가지를 적용했습니다.
6.1 손절과 청산: 넓히고 오래 들수록 나아졌다
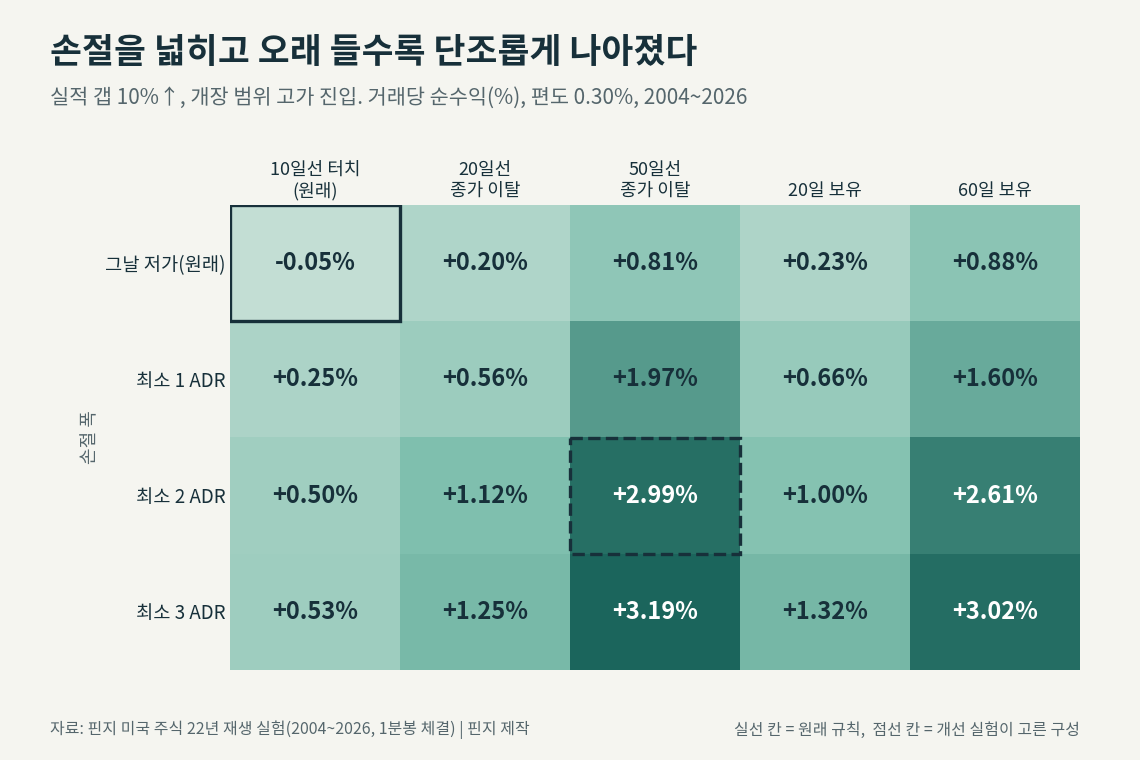
그의 원래 규칙(그날 저가 손절, 10일선 터치 청산)은 거래당 −0.05% 였습니다. 같은 청산에서는 손절을 넓힐수록, 같은 손절에서는 이평선을 10일→20일→50일로 길게 잡을수록 모든 칸에서 나아졌습니다. 그날 저가 손절에서 50일선 청산은 +0.81%, 최소 1 ADR 은 +1.97%, 최소 2 ADR 은 +2.99%, 최소 3 ADR 은 +3.19% 였습니다. 2 ADR 손절에서 청산선만 바꾸면 10일선 터치 +0.50%, 20일선 종가 +1.12%, 50일선 종가 +2.99% 였습니다.
2 ADR 손절·50일선 청산은 2004~2015 년 +2.88%, 2016~2026 년 +3.02% 로 두 구간 모두 같은 순서였습니다. 같은 기간 SPY 수익을 빼면 원래 규칙은 −0.24%, 2 ADR·50일선은 +1.87%(앞 구간 +2.43, 뒤 구간 +1.73)였습니다. 외부 재현도 같은 방향이었습니다. 한 공개 돌파 스캐너는 13,456건을 10일 보유했을 때 손절 없음 +0.69%, ATR 3배 +0.72%, 2배 +0.52%, 5% 고정 +0.32%, ATR 2배 추적 −0.03% 로, 좁을수록 나빴습니다.
3일째 1/3 을 파는 방식은 어느 손절 폭에서도 10일선 청산보다 낫지 않았습니다.
6.2 진입 방식과 종목 상태: 그의 진입은 맞았고, 종목 선호는 반대였다
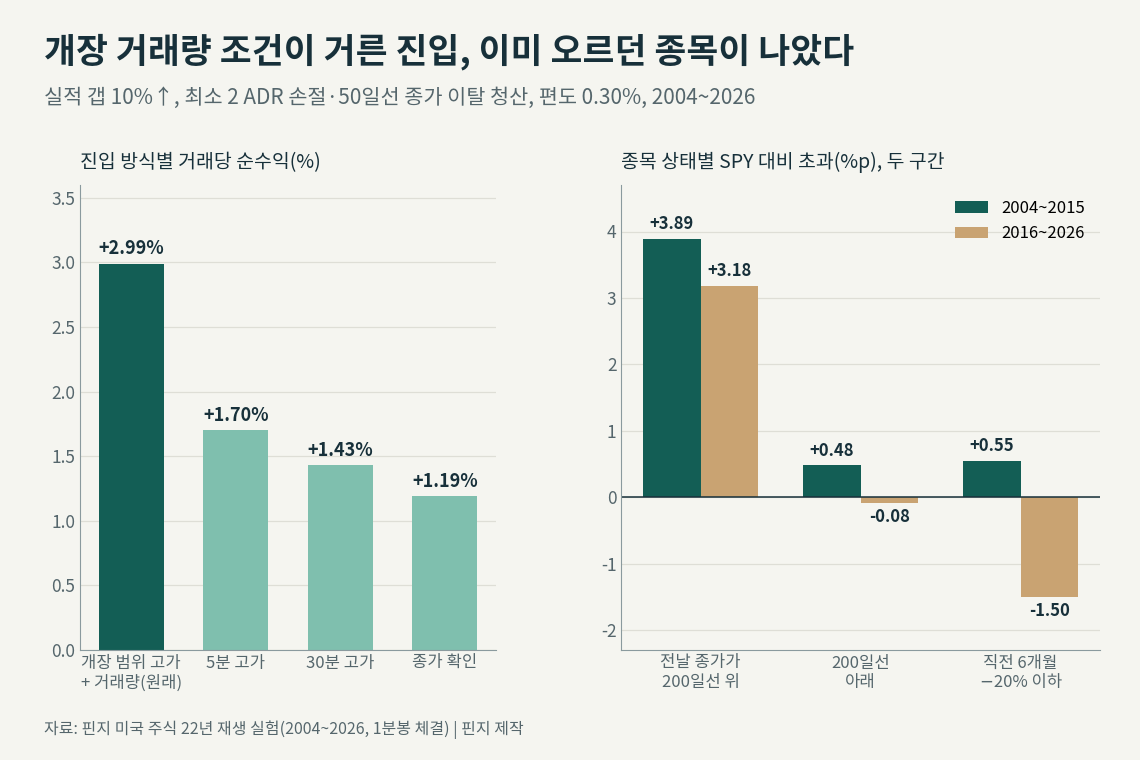
진입은 그의 방식이 가장 나았습니다. 개장 범위 고가 돌파에 개장 거래량 조건을 붙인 원래 진입이 거래당 +2.99% 였고, 거래량 조건이 없는 5분 고가 +1.70%, 30분 고가 +1.43%, 종가 확인 +1.19% 였습니다. 개장 거래량 조건이 좋은 갭을 골라 주는 역할을 했습니다.
종목 선호는 반대로 나왔습니다. 공시 전날 종가가 자기 200일선 위에 있던 종목(1,298건)은 SPY 대비 +3.89%p(2004~2015) / +3.18%p(2016~2026)였고, 200일선 아래 종목은 +0.48%p / −0.08%p 였습니다. 직전 6개월에 20% 넘게 빠져 깊이 소외된 종목은 +0.55%p / −1.50%p 였습니다. 그가 선호한 "오래 소외된 종목"이 아니라 이미 오르고 있던 종목이 두 구간 모두 나았습니다. 시가가 52주 고점의 10% 안에 있던 종목도 +3.3~5.0%p / +3.8%p 로 나았습니다.
갭 크기는 5~7.5% 가 +0.75%p / −0.92%p, 7.5~10% 가 +0.70%p / +0.10%p, 10~15% 가 +2.46%p / +1.57%p 였습니다. 시장 체제(SPY 200일선·50일선, 10일선 > 20일선), 직전 분기 이익·매출 성장, 공시 시각(전날 장 마감 뒤인지 당일 장전인지), 가격·거래대금·ADR 구간은 두 구간에서 방향이 엇갈려 채택하지 않았습니다.
6.3 시장 필터와 "잘될 때만 하기"
그는 2022년 손실을 지수 10일선·20일선 필터를 어긴 탓으로 설명했습니다. 22년 규칙 실험에서는 시장 필터가 일관되게 돕지 않았습니다. SPY 200일선·50일선, 10일선 > 20일선, QQQ 기준 체제를 각각 시험했더니 원래 실적 갭은 필터가 켜졌을 때와 꺼졌을 때 차이가 없거나 반대였습니다. 예를 들어 SPY 가 200일선 위일 때 거래당 −0.14%, 아래일 때 +0.45% 였습니다. 원래 돌파는 시장 체제 조건이 켜졌을 때 −0.48%, 꺼졌을 때 −0.78% 로 둘 다 마이너스였습니다.
"최근 거래가 잘될 때만 거래한다"(진입 전에 끝난 직전 10·20·40건 평균이 플러스일 때만)도 실적 갭 −0.08% / +0.04% / +0.01%, 돌파 −0.53% / −0.29% / −0.17% 로 켜진 구간이 플러스가 되지 않았습니다.
6.4 계좌로 굴리면: SPY 100% 보유와 비슷한 수준
| 실적 갭 구성(편도 0.30%) | 거래 수 | 거래당 | PF | 연복리 | MDD | 같은 노출 SPY |
|---|---|---|---|---|---|---|
| 원래 규칙, 종목 ≤20% | 1,694 | +0.14% | 0.99 | −0.20% | −41.3% | +1.71% |
| 2 ADR·50일선, 종목 ≤20% | 1,532 | +2.16% | 1.20 | +5.02% | −53.8% | +4.61% |
| + 200일선 위, 종목 ≤20% | 999 | +4.07% | 1.36 | +6.28% | −42.6% | +3.98% |
| + 200일선 위, 종목 ≤5%·위험 1% | 1,058 | +3.82% | 1.58 | +7.58% | −32.3% | +3.44% |
| 위 + 갭 ≥7.5% | 1,529 | +3.28% | 1.56 | +9.69% | −26.4% | +4.40% |
| 위(갭 10%), 편도 0.05% | 1,058 | +4.34% | 1.71 | +8.85% | −30.4% | +3.45% |
| 위(갭 10%), 2021년 시작 | 517 | +3.03% | 1.41 | +9.91% | −38.7% | +6.66% |
표의 첫 세 줄은 거래당 위험 0.5%, 나머지는 거래당 위험 1% 입니다. 처음 $100,000, 2004-01~2026-11 계좌입니다.
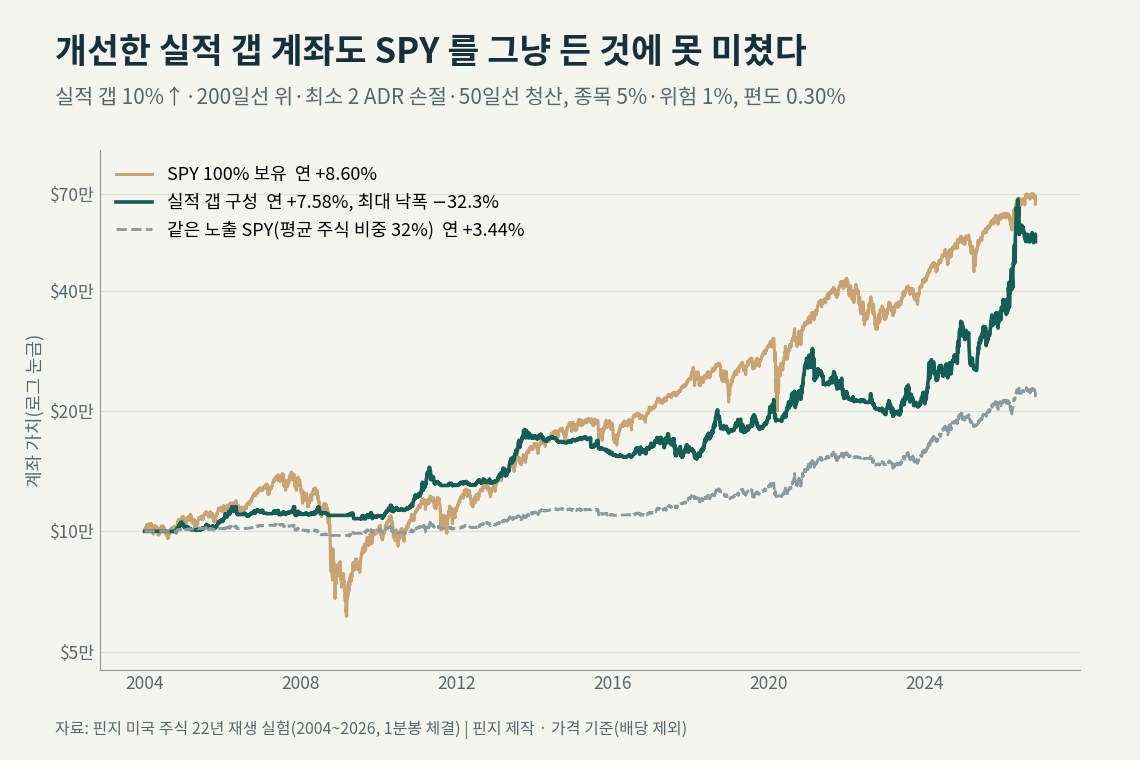
개선은 실제로 있었습니다. 원래 규칙의 연 −0.20% 가 손절을 넓히고 50일선까지 들면 연 +5.02%, 200일선 조건과 종목당 5% 분산을 더하면 연 +7.58% 가 됐습니다. 갭 기준을 7.5% 로 넓힌 구성은 연 +9.69%, MDD −26.4% 로 표에서 가장 좋았고 SPY 100% 보유(연 +8.60%)보다도 높았습니다. 그러나 이 숫자들에는 네 가지 단서가 붙습니다.
- 수익의 절반가량은 시장 노출입니다. 같은 노출 SPY 가 연 +3.44% 였고, SPY 100% 는 연 +8.60% 였습니다. 시장 노출을 뺀 초과 수익의 95% 구간은 −0.7~+9.2%p 로 0 에 걸쳤습니다. 갭을 7.5% 까지 넓힌 구성만 +1.0~+9.7%p 로 0 위였는데, 이것은 여러 구성을 본 뒤 고른 것입니다.
- 200일선 조건은 두 구간을 다 본 뒤 고른 것이라, 한 번도 쓰지 않은 검증 구간이 남아 있지 않습니다.
- 종목 한도에 따라 결과가 흔들립니다. 종목당 20% 한도는 시작 시점에 따라 연 +1.1%(2021년 시작, MDD −53%)에서 +6.3% 까지 달라졌습니다. 해마다도 크게 달랐습니다(200일선 위·20% 한도: 2013년 +43.8%, 2020년 +34.6%, 2024년 +44.5%, 2017년 −18.8%, 2021년 −30.2%, 2022년 −10.2%).
- 소수 거래 의존. 아래 6.5절처럼 상위 5% 거래를 빼면 평균이 마이너스가 됩니다.
6.5 견고성 점검: 소수의 큰 승자에 기댄다
200일선 위·2 ADR 손절·50일선 청산 구성의 거래 1,298건을 따로 점검했습니다.
| 점검 | 결과 |
|---|---|
| 거래 평균 | +4.53% |
| 상위 10건을 빼면 | +2.38% |
| 상위 5% 를 빼면 | −1.21% |
| 중앙값 / 승률 | −5.06% / 34% |
| 평균 보유 / 최악 거래 | 43일 / −39%(갭 하락) |
| 청산 사유 | 손절 634, 50일선 625, 미청산 39 |
| 무작위 같은 수 표본 상위 1% 대비 | 미달(1.85 대 2.04) |
| 달마다 비교군을 이긴 비율 | 46%(기준 75%) |
| 해마다 비교군을 이긴 횟수 | 23년 중 16~18년 |
아래 세 줄의 비교군은 갭 10% 이상 실적 갭 전체입니다. 거래 하나하나의 수익 대비 변동(샤프 비율)을 같은 수의 거래를 무작위로 여러 번 뽑은 표본과 비교했습니다. 무작위 표본의 상위 1% 선을 넘어야 "골라낸 효과가 있다"고 보는데, 넘지 못했습니다. 달 단위로는 절반도 이기지 못했고, 해 단위로는 대부분 이겼습니다. 거래의 절반 넘게 손해였고 중앙값이 −5.06% 였습니다. 상위 5% 거래를 빼면 평균이 마이너스가 됩니다. 이 방법의 수익은 소수의 큰 승자에서 나오고, 그 승자를 놓치면 남는 것이 없습니다.
6.6 집중 투자: 수익보다 낙폭이 커졌다
| 실적 갭 원래 규칙, 편도 0.05% | 연복리 | MDD | 평균 주식 비중 |
|---|---|---|---|
| 위험 1%·종목 25% | +6.93% | −37.5% | 20% |
| 위험 2%·종목 50% | +6.58% | −53.1% | 28% |
| 위험 4%·종목 100% | +8.81% | −69.6% | 34% |
그처럼 크게 걸면 어떻게 될까 해서 비중을 올려 봤습니다. 연복리는 6~9% 에 머물렀고 MDD 만 −53%, −70% 로 커졌습니다. 위험 4%·종목 100% 구성은 2019년 +94.5%, 2023년 +106.5% 를 냈지만 2021년에는 −36.1% 였습니다. 위험 1%·종목 25% 구성도 해마다 들쭉날쭉했습니다. 2016년 +20.9%, 2018년 +21.0%, 2020년 +36.1%, 2023년 +23.2%, 2024년 +71.4% 였고, 2005년 −7.0%, 2022년 −15.6%, 2025년 −3.3% 였습니다.
7. 맞았던 부분
- 실적 갭이라는 셋업 자체. 롱 셋업 중 편도 0.30% 비용을 넣고도 플러스를 만들 수 있었던 것은 실적 갭뿐이었습니다. 반대로 재료를 확인하지 않은 갭은 계좌 연 −14.91% 였습니다. 같은 연재의 프라딥 본드 글에서도 실적이 아닌 갭은 20일 뒤 시장 대비 −3.87%p 였습니다.
- 개장 범위 고가 + 개장 거래량 진입. 실적 갭에서 거래당 +2.99% 로, 5분 고가(+1.70%), 30분 고가(+1.43%), 종가 확인(+1.19%) 진입보다 나았습니다.
- 낮은 승률·큰 승자 구조에 대한 설명. 원래 규칙의 실적 갭은 승률 25.2%, 평균 이익 +10.95%, 평균 손실 −3.75% 였습니다. "승률 25~30% 로도 평균 이익이 평균 손실의 몇 배라 번다"는 그의 설명과 같은 모양입니다. 다만 그 구조 때문에 소수 거래를 놓치면 결과가 무너집니다.
- 이평선 종가 이탈까지 들고 가는 청산. 정해진 날에 일부를 파는 것보다 이평선을 따라가는 쪽이 나았습니다. 그가 "더 길게는 50일선"이라고 한 쪽이 가장 좋았습니다.
8. 효과가 없거나 반대로 나온 부분
| 그의 규칙 | 실험 결과 |
|---|---|
| 손절은 그날 저가 | 넓힐수록 단조롭게 좋아짐 |
| 3~5일째 1/3~1/2 매도 | 어느 손절에서도 나은 점 없음 |
| 10일선으로 짧게 추적 | 20일선·50일선보다 못함 |
| 오래 소외된 종목 선호 | 200일선 위 종목이 나음 |
| 모멘텀 상위·고변동 종목 | 풀 자체가 SPY 보다 못함 |
| 베이스 돌파 | 비용 0 에도 계좌 −6.5% |
| 지수 10/20일선 필터 | 실적 갭엔 무효·반대 |
| 잘될 때만 거래 | 켜진 구간도 플러스 아님 |
| 집중해서 크게 걸기 | 낙폭만 커짐 |
수정 재실험에서 실적 갭에 옛 조건을 하나씩 더해 보면 차이가 더 분명합니다. "직전 6개월 30% 미만 상승"이라는 소외 조건을 필수로 넣으면 계좌가 연 −0.50% 에서 −1.39% 로, 부분 매도를 넣으면 −0.53% 로 나빠졌습니다.
여기서 주의할 점이 있습니다. 이 표는 "그가 틀렸다"는 뜻이 아닙니다. 그가 재량으로 하던 판단을 규칙으로 고정해 22년 전체에 똑같이 적용했더니 결과가 이랬다는 뜻입니다. 같은 손절이라도 그가 종목과 시점을 골라 쓸 때와 모든 후보에 기계적으로 쓸 때는 다를 수 있습니다.
9. 왜 규칙만으로는 그의 수익이 재현되지 않나
9.1 종목을 고르는 재량
그는 실적 갭 스캔 결과의 약 99% 를 눈으로 보고 버린다고 말합니다. 수천 장의 과거 차트를 보며 셋업을 익혔고, 잘된 셋업 화면을 모아 둔다고 했습니다. 그가 방송에서 실제 차트를 놓고 셋업을 고르는 장면은 시청자가 모은 아래 영상에서 볼 수 있습니다.
이 재량이 얼마나 커야 하는지 계산해 봤습니다.
| 원래 규칙(0.30%) | 승률 | 평균 이익 / 손실 | 거래당 0% | 거래당 +1% |
|---|---|---|---|---|
| 돌파 | 31.7% | +5.74% / −3.57% | 패자 25% 제거 | 패자 52% 제거 |
| 실적 갭 | 25.2% | +10.95% / −3.75% | 패자 2% 제거 | 패자 29% 제거 |
돌파로 거래당 +1% 를 내려면 승자를 하나도 잃지 않으면서 패자의 52% 를 미리 걸러야 합니다. 기계학습으로 이 선택을 흉내 내 봤습니다. 전년까지의 자료로 학습해 그해를 예측하게 했더니(2012~2026), 예측과 실제의 순위 상관이 돌파 0.02, 실적 갭 0.05 였고 예측 상위 묶음의 거래당 평균은 돌파 +0.01%, 실적 갭 +0.17% 였습니다. 모멘텀·ADR·베이스·갭·거래량·재무·시장 정보로는 그의 선별을 재현하지 못했습니다.
9.2 특정한 두 해와 레버리지
제3자 집계에서 2014~2021년 실현 소득의 약 94% 가 2020~2021년에 나왔고, 정점 무렵 레버리지는 약 1.4배였습니다. 그 자신도 FAQ 에서 계좌가 $82M 까지 불어난 2021년 초를 "시장 거품(market bubble)"이 있던 때라고 적었습니다. 핀지가 같은 실적 갭 규칙을 그와 비슷한 비용·집중으로 돌려도 2020년 한 해는 +36~80% 였지만 22년 연복리는 7~9% 였습니다. 특정한 두 해에 크게 걸어 큰 수익을 낸 것과, 같은 규칙을 22년 내내 적용한 결과는 다른 문제입니다.
9.3 비용
그의 규칙은 손절이 좁고 거래가 잦습니다. 그래서 비용에 민감합니다. 실적 갭 원래 규칙은 편도 0.10% 에서 이미 초과 수익 구간이 0 에 걸렸습니다. 그가 쓰는 체결 환경의 실제 비용은 알 수 없지만, 국내 증권사로 미국 주식을 거래하는 개인의 비용(편도 0.30% 가정)에서는 원래 규칙이 손실이었습니다.
9.4 시대와 다른 사람들의 재현
실적 발표 뒤 주가가 같은 방향으로 계속 가는 현상(실적 발표 후 드리프트)은 오래 알려진 현상입니다. 찰스 마티노(Charles Martineau)의 논문은 대형주에서 이 드리프트가 2006년 이후 사라졌고 초소형주에서도 최근 사라졌다고 보고했습니다. 이번 실험에서 실적 갭이 연 한 자릿수의 작은 우위만 보이고 소수 거래에 기댄 것과 같은 방향입니다.
다른 사람들의 재현도 대부분 비슷했습니다.
- Quant for Free: S&P 1500 현재 구성 종목(살아남은 종목만 들어가 결과가 좋게 나오는 쪽)으로 2015~2026 을 돌려 연 1.7%, 최대 낙폭 −47.6%, PF 1.03. 스트레스 시험에서 상위 10개 거래를 빼면 손실이 됐고, 비용이 편도 10bp 근처에서 손익분기였습니다.
- Investor Club Research: 돌파는 비용 전에도 후에도 우위가 없었고, 실적 갭은 비용 전 0.15~0.20R 의 작은 우위가 편도 약 0.13% 의 미끄러짐에 사라졌습니다.
- Stonks Capital: 실적 갭 연 30%, 세 셋업 합산 연 64% 의 큰 수익을 보고했습니다. 다만 표본 밖 검증 여부와 비용이 적혀 있지 않고 실거래 기록도 없습니다.
9.5 살아남은 사람만 보인다
그도 처음 2~3년 동안 계좌를 두세 번 거의 다 잃었습니다. 같은 방법을 따라 하다 그만둔 사람들의 기록은 남지 않습니다. 성공한 한 사람의 계좌 곡선만으로 방법의 평균적인 결과를 알 수는 없습니다.
9.6 이번 실험이 닿지 않은 곳
실적이 아닌 재료(계약, 승인, 가이던스)의 갭, 예상치 대비 실적 서프라이즈 크기, 프리마켓 매수와 호가 정보, 공매도의 실제 실행 조건, 마진·옵션, 그리고 그의 실제 매매 목록과의 대조는 자료가 없어 시험하지 못했습니다. 테마 안에서 주도주를 고르는 판단과 매도 시점의 재량도 코드로 옮길 수 없었습니다. 위 결론은 이 영역에는 적용되지 않습니다.
10. 실험에서 확인된 것과 피하는 쪽이 나았던 것
아래는 "이렇게 하면 시장을 이긴다"는 목록이 아닙니다. 이 방법 안에서 결과가 덜 나빴거나 나았던 방향입니다. 가장 나은 구성들도 SPY 100% 보유와 비슷한 수준이었고 시장을 이기는 우위로 확정되지 않았다는 점을 먼저 기억해 주세요.
결과가 나았던 쪽
- 재료가 실적인 갭만 보는 쪽. 개장 전 실적 공시가 확인되지 않은 갭은 연 −14.91% 였습니다.
- 손절을 최소 2 ADR 로 넓히고 50일선 종가 이탈까지 드는 쪽. 두 구간 모두 같은 순서였습니다.
- 개장 범위 고가와 개장 거래량 조건으로 진입하고, 이미 200일선 위에 있던 종목을 고르는 쪽.
- 종목당 비중을 작게(5%) 나누고, 비용을 낮추는 쪽.
피하는 쪽이 나았던 것
모멘텀 상위·고변동 종목의 일괄 매수와 일반 베이스 돌파, 그날 저가 손절, 3~5일째 부분 익절, 10일선 짧은 추적, 소외된 종목만 고르기, 재료를 확인하지 않은 갭 매수, 비중 집중입니다(8절 표).
11. 자주 묻는 질문
쿨라마기의 수익은 운이었다는 뜻인가요?
그렇게 판단할 수 없습니다. 이 실험이 보여 준 것은 "공개된 규칙만으로는 그의 수익이 나오지 않는다"는 것입니다. 그의 수익에는 종목을 고르는 재량, 2020~2021년의 집중과 레버리지, 공매도, 그리고 기록되지 않은 판단이 섞여 있습니다. 이 가운데 어느 것도 보유한 자료로 재현하거나 검증할 수 없었습니다.
편도 0.30% 비용은 너무 비관적인 가정 아닌가요?
그래서 비용 0 과 0.05~0.20% 도 함께 돌렸습니다. 편도 0.05% 에서 돌파·실적 갭 합산은 연 +4.59%, 실적 갭 원래 규칙은 연 +6.93% 로, 플러스가 되지만 같은 기간 SPY 100% 보유(연 +8.60%)보다 낮았습니다. 손절·청산을 고친 실적 갭 구성은 0.05% 에서 연 +8.85% 로 SPY 와 비슷했습니다.
실적 갭만 골라서 하면 시장을 이길 수 있나요?
이번 실험에서는 확인되지 않았습니다. 실적 갭은 롱 셋업 중 유일하게 근거가 남은 쪽이지만 크기가 연 한 자릿수이고, 수익의 상당 부분이 시장 노출이며, 상위 5% 거래를 빼면 평균이 마이너스였습니다. 또 개장 전에 실적 공시를 확인할 수 있어야 한다는 전제가 붙습니다.
파라볼릭 숏은 거래당 +3.12% 인데 왜 계좌 수익률이 없나요?
그 주식을 그때 실제로 빌릴 수 있었는지, 대차료가 얼마였는지, 공매도 제한이 언제 발동했는지 알 자료가 없기 때문입니다. 빌릴 수 없던 종목을 공매도한 것으로 치면 숫자가 부풀려집니다. 결과가 가장 좋은 소형 급등주 표본이 실제 공매도 가능 여부에 가장 민감합니다.
지수 10일선·20일선 시장 필터를 쓰면 나아지지 않나요?
22년 규칙 실험에서는 일관되게 돕지 않았습니다. 실적 갭은 시장이 약할 때 오히려 조금 나았고, 돌파는 필터를 켜도 꺼도 마이너스였습니다. 그가 2022년에 필터를 지켰다면 손실을 줄였을 것이라는 설명은 그 한 해에 대한 본인 판단이고, 이번 실험은 그것을 22년 규칙으로 옮겼을 때의 결과입니다.
다른 사람의 백테스트는 연 30% 넘는 수익을 보고했던데요?
있습니다. 다만 비용이나 표본 밖 검증이 적혀 있지 않은 경우가 많습니다. 비용과 살아남은 종목 문제를 따진 공개 재현은 대부분 작은 우위나 손실을 보고했습니다(9.4절).
12. 연재의 다른 글
같은 자료와 같은 방식으로 미국 트레이더 7명의 규칙을 검증했습니다. 손절을 좁히는 쪽이 대부분 불리했다는 점, 수익이 소수 거래에 몰린다는 점은 여러 글에서 반복됩니다.
- 윌리엄 오닐 CAN SLIM: 쿨라마기가 돌파와 베이스를 배운 원전
- 마크 미너비니 VCP
- 올리버 켈 가격 행동 사이클
- 트레이더 스튜이 스윙 패턴
- 프라딥 본드(Stockbee) 모멘텀 버스트: 쿨라마기가 실적 갭 개념을 배운 원전
- 리처드 모글렌
13. 출처와 확인 범위
본인 자료
- Qullamaggie, 「My 3 TIMELESS setups that have made me TENS OF MILLIONS」(2021): qullamaggie.com — 세 셋업의 수치, 엔비디아 예시
- Qullamaggie, 「How to master a setup: Episodic Pivots」: qullamaggie.com
- Qullamaggie FAQ: qullamaggie.com/faq — ADR 계산식, 위험·비중, 계좌 금액, 연복리·낙폭, 승률(본인 공개, 미감사)
- Chat With Traders #212 「Breakouts, Home Runs & Exponential Returns」(2021-03-01): chatwithtraders.com
영상
- Qullamaggie(본인 채널), 「My setups, methodology, and how to build trading mastery」(2020-05-27): youtube.com
- Chat With Traders, 「Breakouts, Home Runs & Exponential Returns · Kristjan Kullamägi」(2021-03-01): youtube.com
- Qullamaggie(본인 채널), 「Episodic Pivots galore」(2023-05-18): youtube.com
- Neusprech1984(시청자 편집본, 본인 사이트에서 연결), 「Qullamaggie analyzing 130 setups compilation」(2022-01-29): youtube.com
책·제3자 정리
- Complete Trader's Edge, 『Market Wizards: The Next Generation』(Schwager·Coyle, 2026) 1장 정리: completetradersedge.com — 2021년 정점, 2022년 반납, 지수 10/20일선 규칙, 스캔 결과의 약 99% 를 버린다는 설명
- Qullamaggie Deep Dive 통계 페이지: app.qullamaggiedeepdive.com — 스웨덴 과세 소득의 연도별 정리, 레버리지·비중(제3자 정리, 미감사). 페이지는 열리지만 화면이 프로그램으로 그려져 이 글을 쓸 때 수치를 페이지에서 다시 대조하지는 못했습니다.
외부 재현·연구
- Quant for Free, 기본 백테스트: quant4free.com · 스트레스 시험: quant4free.com
- Investor Club Research, 「I Tried to Trade Like Qullamaggie」: investorclubresearch.substack.com
- Stonks Capital, 「Modeling Kullamagi part 3: Episodic Pivots」: stonkscapital.substack.com
- VladPetrariu, 공개 돌파 스캐너의 청산 방식 비교: GitHub
- Charles Martineau, 「Rest in Peace Post-Earnings Announcement Drift」, Critical Finance Review: PDF
공시·규정
- SEC EDGAR API(8-K 실적 공시 접수 시각): sec.gov
- SEC Rule 201(공매도 가격 제한) 안내: sec.gov
- 엔비디아 2018 회계연도 1분기 실적 발표(2017-05-09): nvidianews.nvidia.com
실험의 한계
- 핀지가 2004~2026년 미국 주식 1분봉·일봉으로 그의 공개 규칙을 재생한 실험이며, 그의 실제 계좌나 수익률을 추정한 것이 아닙니다. 시험하지 못한 영역은 9.6절에 있습니다.
- 같은 22년을 여러 변형으로 반복해 봤고 여러 번 비교한 데 따른 통계 보정은 하지 않았습니다. 한 번도 쓰지 않은 검증 구간은 남아 있지 않습니다.
- 1분봉 안의 가격 순서, 실제 호가와 체결 충격은 반영하지 못했습니다. SPY 비교는 가격 기준이며 배당·현금 이자·세금을 넣지 않았습니다.