
결론부터 적습니다. 프라딥 본드(Pradeep Bonde)의 4% 돌파, 이른바 모멘텀 버스트는 2003~2026년 미국 주식에서 어느 시기에도 시장 평균을 넘지 못했습니다. 그의 방법 가운데 비용을 내고도 플러스로 남은 것은 '실적 발표일에 크게 갭 상승한 종목'을 사는 것 하나였습니다. 그것도 그가 가르치는 좁은 손절과 3~5일 보유를 붙이면 수익이 거의 0이 됐습니다.
이 글은 미국 스윙 트레이더 7명의 공개 규칙을 핀지가 22년 미국 주식 자료로 다시 돌려 본 연재 가운데 한 편입니다. 본드가 누구인지, 블로그에 공개한 규칙이 무엇인지, 그 규칙을 코드로 옮겨 2003년 9월부터 2026년 11월까지 재생했을 때 무엇이 남았는지를 차례로 정리합니다. 숫자는 모두 핀지 실험 기록에 적힌 값이고, 수치마다 기간·비용·비교 기준을 함께 적었습니다.
먼저 기억할 세 가지
- 4% 돌파는 사고 나면 평균적으로 되돌렸습니다. 56만 7,452건을 종가에 샀을 때 20일 뒤 같은 날 유동 종목 평균보다 0.72%p 낮았습니다(비용 전). 2003~09년 구간부터 이미 마이너스였습니다.
- 재료가 실적인 갭만 남았습니다. 실적 발표일 갭 8% 이상은 손절 없이 20일 들면 비용 뒤 +1.19%, 시장 평균 대비 +1.27%p 였습니다. 실적이 아닌 갭은 −3.87%p 였습니다.
- 그 실적 갭도 크지 않았습니다. 본드식으로 진입 전 저가에 손절을 두면 +0.15% 로 줄었고, 20종목 계좌로 굴리면 연 +5.0% 로 같은 기간 SPY 보유(배당 제외 연 +8.6%)보다 낮았습니다.
이 글은 교육·연구 목적의 자료입니다. 특정 종목이나 전략의 매수 권유, 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않습니다. 실험에서 가정한 비용과 체결 방식은 실제 거래와 다를 수 있습니다.
1. 프라딥 본드는 누구인가
프라딥 본드는 'Stockbee'라는 이름으로 활동하는 미국의 스윙 트레이더입니다. 공개 블로그 stockbee.blogspot.com에 매매 규칙과 스캔 조건을 오래 써 왔고, 유료 회원 사이트(stockbee.biz)와 오프라인 교육을 운영합니다. 핀지는 2007~2026년 블로그 원문 45편과 인터뷰, 제3자 정리 자료를 모아 규칙을 정리했습니다.
인터뷰와 제3자 정리에 따르면 그는 인도 출신으로, 인도에서 물류 회사 관련 마케팅 책임자로 일하다 1997~1998년 미국으로 건너갔습니다. 매매는 2000년 닷컴 붕괴 무렵 시작했고, 2001년쯤 시장 폭 지표 'Market Monitor'를 만들었다고 블로그에 적었습니다. 그는 차트 해석보다 "매일 같은 조건으로 시장 전체를 스캔하고, 걸린 종목 가운데 모양이 좋은 것만 산다"는 절차를 가르칩니다. 4% 돌파 같은 모멘텀 버스트는 실적이나 밸류에이션을 보지 않고 셋업의 질만으로 거래한다고 적었습니다.
그의 가르침이 널리 퍼진 이유도 분명합니다. 스캔 조건이 수식으로 공개돼 누구나 따라 할 수 있고, 손절과 청산 규칙에 숫자가 붙어 있습니다. 블로그는 무료이고 사례가 많습니다. 스웨덴 트레이더 크리스티안 쿨라마기(Kristjan Kullamägi)가 그에게서 배웠다고 알려져 있고(제3자 정리), 실적 갭이 몇 달 이어진다는 학술 연구(PEAD, 3절)도 그의 주장과 방향이 같습니다.
알려진 실적과 검증 수준
| 항목 | 내용 | 검증 수준 |
|---|---|---|
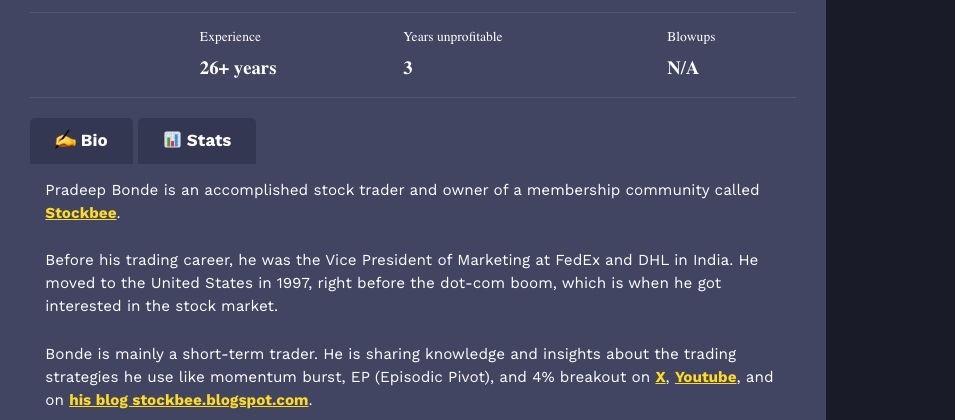
| 매매 경력·성과 | 26년+, 손실 연도 3년, 연 20~70% | 제3자 사이트 게시, 미감사 |
| 승률 | 25~50% | 제3자 사이트 게시 |
| 대회·감사 실적 | 찾지 못함 | — |
| 매매 빈도 | 연 200~1,000회 이상 | 본인 블로그 주장(2013) |
| 거래당 평균 | 5~10% | 본인 블로그 주장(2013) |
| 버스트 크기 | 3~5일에 8~20% | 본인 블로그 주장 |
성과 수치는 제3자 사이트(toptrader.tv 프로필)에 실린 것이고, 감사를 받았거나 대회 주최측이 확인한 기록은 찾지 못했습니다. 이 글은 그 수치가 틀렸다고 말하지 않습니다. 확인할 방법이 없다는 뜻입니다. 아래 화면이 그 수치가 실린 곳입니다. 그래서 이 글의 관심은 "그가 실제로 얼마를 벌었나"가 아니라 "공개된 규칙을 그대로 따르면 얼마가 남나"입니다.
2. 모멘텀 버스트와 2LYNCH 체크리스트
2.1 가설: 주식은 3~5일짜리 폭발로 움직인다
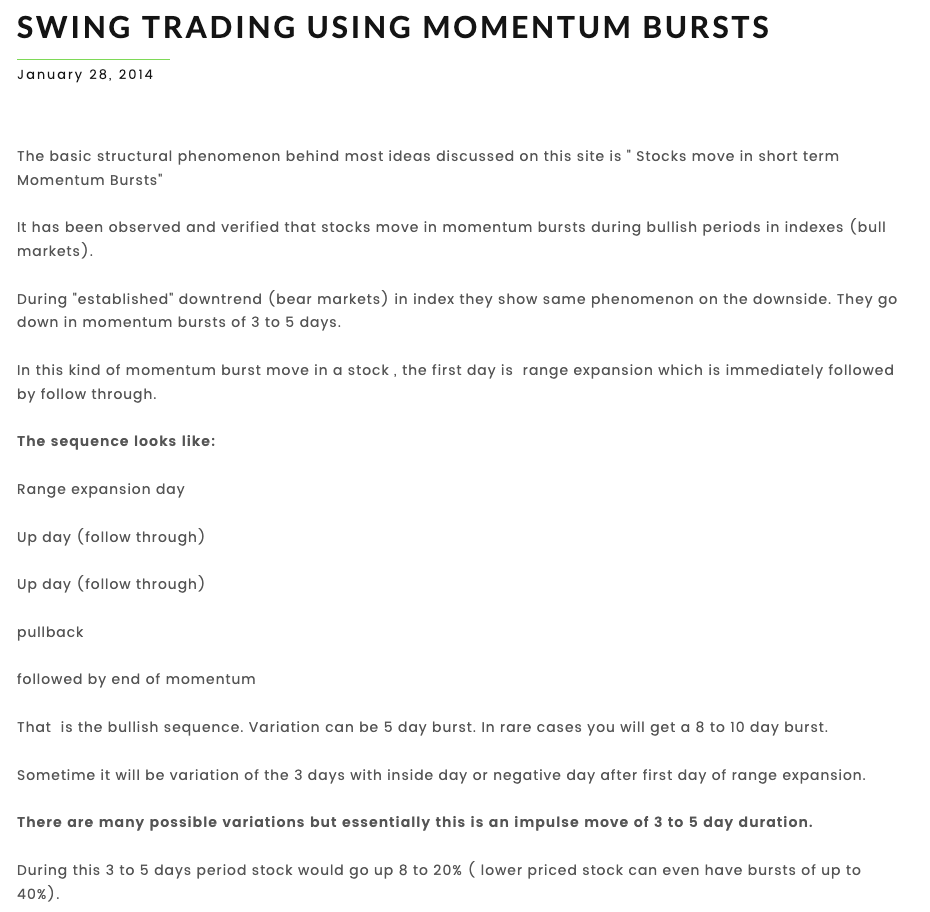
본드의 출발점은 블로그의 한 문장입니다. "Stocks move in momentum bursts of 3 to 5 days."(2013-12-31) 주식은 3~5일짜리 모멘텀 버스트로 움직이고, 그 사이 8~20% 오른다는 것입니다. 저가·소형주는 40%까지, 주가 40달러 넘는 종목은 5~25달러 단위로 움직인다고 덧붙였습니다. 2014년 1월 28일 글 "Swing trading using momentum bursts"에도 같은 설명이 그대로 있습니다.
버스트의 첫날은 범위 확장일(직전 며칠보다 큰 봉)이고, 그 앞에는 범위 수축(좁은 봉이 이어지는 휴식)이 있다고 봅니다. 돌파 첫날에 사면 처음 4~10%를 놓치고 일부만 먹습니다. 그래서 그는 이 방법을 "거래당 이익은 작고 횟수가 많은" 방법이라 부르고, 1년에 수백 번 거래해 복리로 키우라고 가르칩니다.
그는 2024년 1월 자기 유튜브 채널에 올린 10분짜리 영상에서도 모멘텀 버스트를 같은 정의(3~5일, 8~20%)로 설명합니다.
2.2 스캔: 4% 돌파와 달러 돌파
버스트 첫날을 잡는 조건은 수식으로 공개돼 있습니다.
- 4% 돌파:
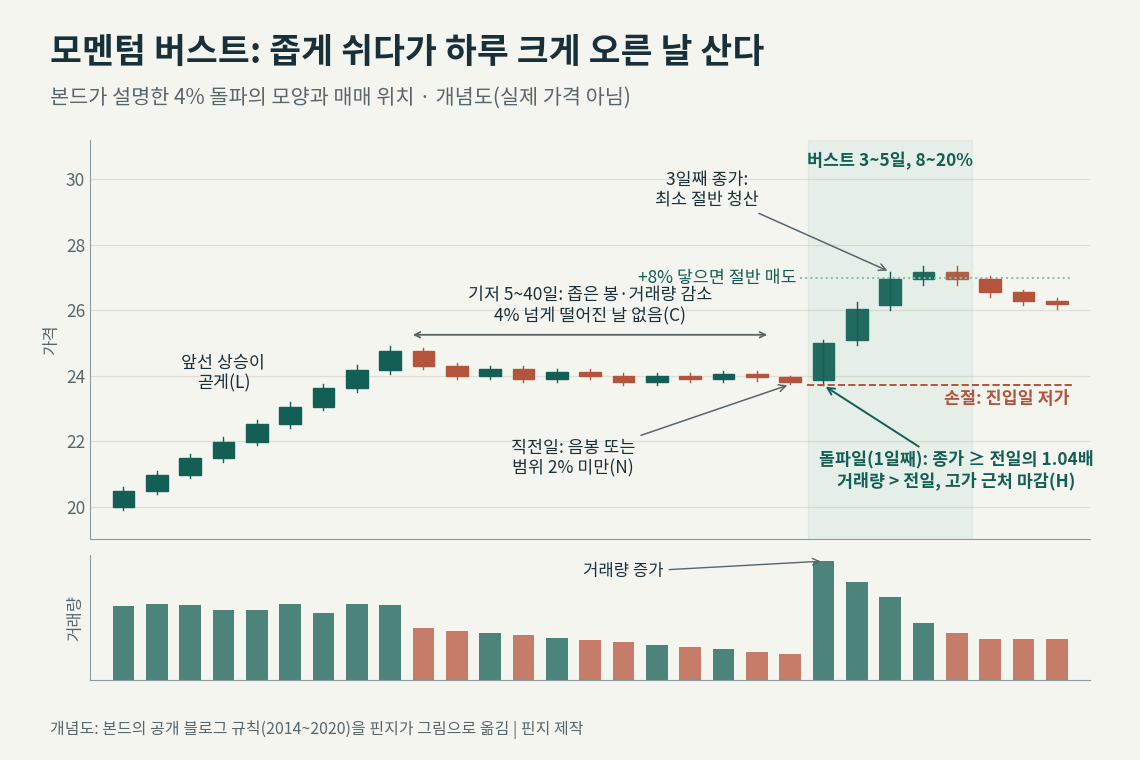
c/c1>=1.04 and v>v1 and v>=100000— 종가가 전일 종가의 1.04배 이상, 거래량이 전일보다 많고 10만 주 이상. - 달러 돌파:
c-o>=.90— 주가 40달러 넘는 종목에서 종가가 시가보다 0.90달러 이상 높은 날. 비싼 종목은 퍼센트보다 달러로 움직인다는 생각입니다.
장 시작부터 이 스캔을 반복해 돌리고, 걸린 종목의 95%를 아래 체크리스트로 걸러 낸다고 적었습니다(2015). 좋은 후보는 보통 개장 뒤 30분 안에 나온다고 했습니다.
그가 2017년에 올린 영상은 4% 돌파·달러 돌파 스캔 결과에서 롱·숏 후보를 고르는 과정을 보여 줍니다.
2.3 2LYNCH: 셋업의 질을 보는 여섯 글자
2020년 12월 글에서 그는 체크리스트를 '2LYNCH'라는 기억법으로 정리했습니다.
| 글자 | 뜻 | 원문 |
|---|---|---|
| 2 | 돌파 직전 2일 연속 상승 아님 | not up 2 days in a row |
| L | 앞선 상승이 곧게(선형) | linearity of prior move |
| Y | 젊은 추세: 1~3번째 돌파 | young trend |
| N | 전날 좁은 봉(2% 미만) 또는 음봉 | narrow range or negative day |
| C | 얕고 정돈된 기저, 4% 하락일 1번 이하 | consolidation |
| H | 그날 범위 상단 20% 안에서 마감 | close near high |
2014~2018년 글에서는 "3일 연속 상승 금지", "기저 안에 4% 하락일 0번"이었고, 2020년판에서 "2일 연속 상승 금지", "4% 하락일 1번 이하"로 바뀌었습니다. 이 밖에 "A 등급 셋업만 산다", "직전 3일 넘게 버스트가 없었던 첫 버스트" 같은 조건도 있습니다.
2021년 리처드 모글렌(Richard Moglen)과의 인터뷰에는 2LYNCH 기준을 직접 설명하는 대목이 있습니다. 모글렌은 이 연재에서 따로 다루는 인물입니다.
2.4 진입·손절·청산·비중
- 진입: 조건을 갖춘 종목이 보이는 즉시 삽니다("as soon as you identify it"). 일찍 살수록 손절이 가깝고 그날 남은 상승을 먹는다는 이유입니다.
- 손절: 진입일(돌파일) 저가. 진입 위치에 따라 그날 범위의 절반에 두기도 합니다. "4% 돌파를 사는 이유는 즉시 이어 오르길 기대하기 때문이니, 손절은 논리적으로 진입일 저가"라고 설명합니다. 4~5% 오르면 본전으로 올린다는 글도 있습니다(2015).
- 청산(2018-07-27 글의 7규칙): 진입 당일이나 다음 날 +8% 이상이면 절반을 팔고 고가 아래 25~50센트에 스톱. 3일째(달러 돌파는 5일째) 종가에 최소 절반 청산. 다음 날이나 3일째 +20% 갭이면 시가에 전량. 3일 뒤에도 들고 있으면 매일 당일 저가로 스톱을 올림. 진입 뒤 거의 안 움직이면 3일째(5일째) 정리. "거래의 80%는 3일 보유"라고 적었습니다.
- 비중: 거래당 계좌의 1%를 위험에 둡니다. 주식 수 = 위험 금액 ÷ (진입가 − 손절가). 한 종목은 계좌의 25% 이하이고, 1% 위험으로 3~4종목이면 돈이 다 들어간다고 봤습니다. 블로그 예시(2012)는 10만 달러 계좌, 진입 95.67·손절 91.41 에서 234주, 계좌의 22.5% 투입이었습니다.
3. 실적 갭·선행 매수·숏·시장 폭
3.1 Episodic Pivot: 큰 재료로 생긴 갭
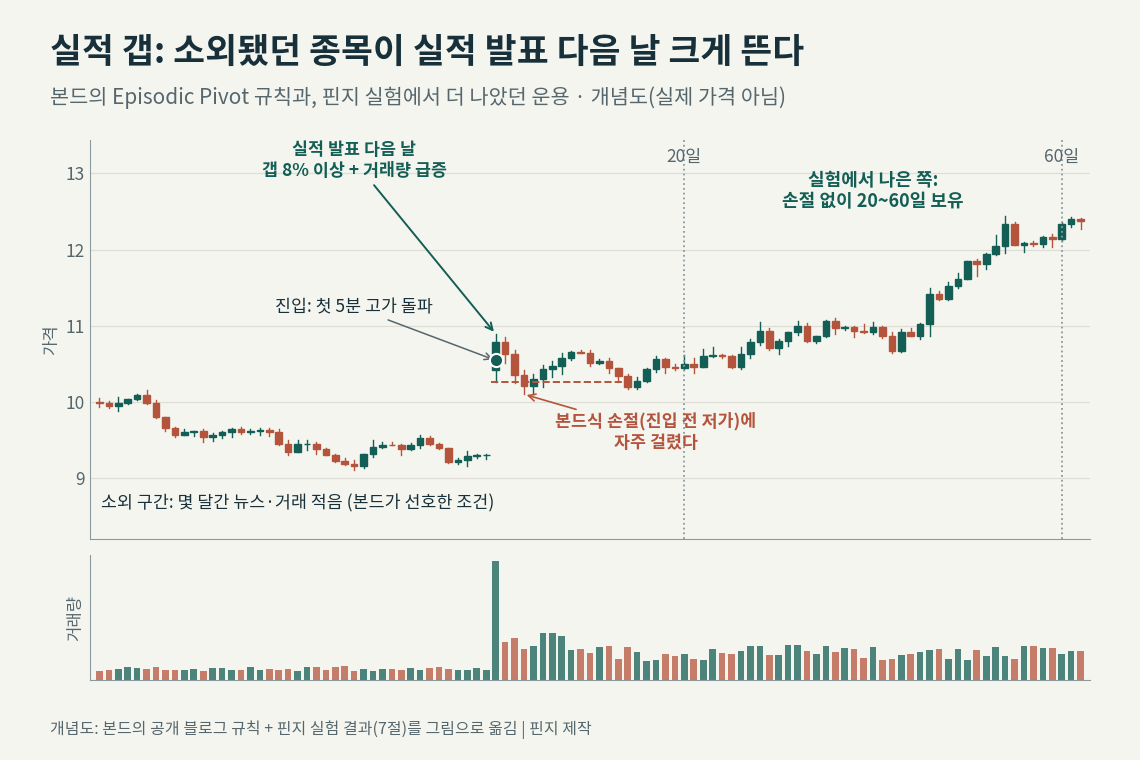
본드는 큰돈은 모멘텀 버스트가 아니라 재료 매매에서 난다고 말합니다. 2024년 글에서 "모멘텀 버스트는 3~5일에 8~20%를 노리는 스윙이고, 재료 기반 매매는 40~300% 넘는 큰 움직임을 노린다. 서로 다른 셋업"이라고 구분했습니다. 재료로 생긴 큰 갭을 그는 Episodic Pivot(EP)이라 부릅니다.
- 근거: "하루 8% 넘는 움직임은 대단히 좋거나 대단히 나쁜 무언가 때문"이라는 폴 튜더 존스의 말과, 실적 발표 뒤 주가가 몇 달 같은 방향으로 흐르는 현상(PEAD)을 듭니다. PEAD 를 처음 정리한 버나드와 토머스의 1989년 논문은 1974~85년 48개 분기 중 41개 분기에서 실적 서프라이즈 상위 10%와 하위 10%의 수익 차이가 플러스였다고 보고했습니다.
- 조건: 갭 8~10% 이상, 거래량 50일 평균의 3배 이상(이상적으로 10배). 이익 증가율은 100% 이상을 선호하고, 매출 증가율은 39% 이상이 2분기 연속. 그리고 소외(neglect), 즉 2개월~3년 동안 뉴스·애널리스트·기관 관심이 없었던 종목을 선호합니다.
- 운용: 손절은 갭이 난 날의 저가. 4번에 나눠 팔고 목표는 20% 이상, 보유는 몇 주~몇 달. 큰돈을 번 EP 는 대부분 장전 매수였다고 말합니다.
EP 에 들어가는 방법은 그가 2024년 5월에 올린 영상이 정리합니다.
3.2 선행 매수(Anticipation)
이미 강한 추세에 있는 종목이 3~10일 좁은 봉과 적은 거래량으로 쉬면, 돌파하기 전에 미리 사는 방법입니다. 손절을 2~4%로 짧게 둘 수 있다는 것이 장점입니다. 그가 블로그에 올린 2019년 12월 KOD(코디악 사이언스) 사례는 월요일 시가 64달러에 사고 손절을 40센트 아래에 둔 뒤, 17분 만에 900주를 68.85달러에 팔았다는 내용입니다. 나머지 100주는 본전 손절로 두었다고 적었습니다.
3.3 숏
같은 스캔을 거꾸로 돌린 4% 하락(c/c1<=.96 and v>v1 and v>=100000)으로 숏도 합니다. 롱과 숏을 합쳐 1년에 5,000~10,000개 셋업이 나온다고 적었습니다.
3.4 시장 폭(Market Monitor)과 상황 인식
본드는 "모멘텀 버스트는 특정 시장 조건에서 가장 잘 통한다. 그 조건을 찾아 그때 공격적으로 하고, 아닐 때 피하면 낙폭이 준다"고 말합니다. 그 조건을 재는 도구가 Market Monitor 입니다.
| 지표 | 본드가 적은 해석 |
|---|---|
| 그날 4% 상승 종목 수 | 300 이하 보통, 500~1,000 상승 전환 초기 |
| 10일 비율(4%↑ 합 ÷ 4%↓ 합) | 2 초과 상승 추력, 0.5 미만 하락 추력 |
| 65일 25% 상승 종목 수 | 200 미만이면 매도 소진 |
| T2108(40일선 위 종목 비율) | 20 미만 바닥, 85 초과 지속 시 조정 |
2026년 7월 TraderLion 인터뷰에서도 상황 인식과 T2108 을 따로 한 장으로 다룹니다.
4. 실제 차트에서 본 모양
아래 두 차트는 규칙이 실제 가격에서 어떻게 생겼는지 보여 주는 예시입니다. 성과를 대표하지 않고, 매수 권유가 아닙니다.
4.1 모멘텀 버스트: YY, 2014년 1월
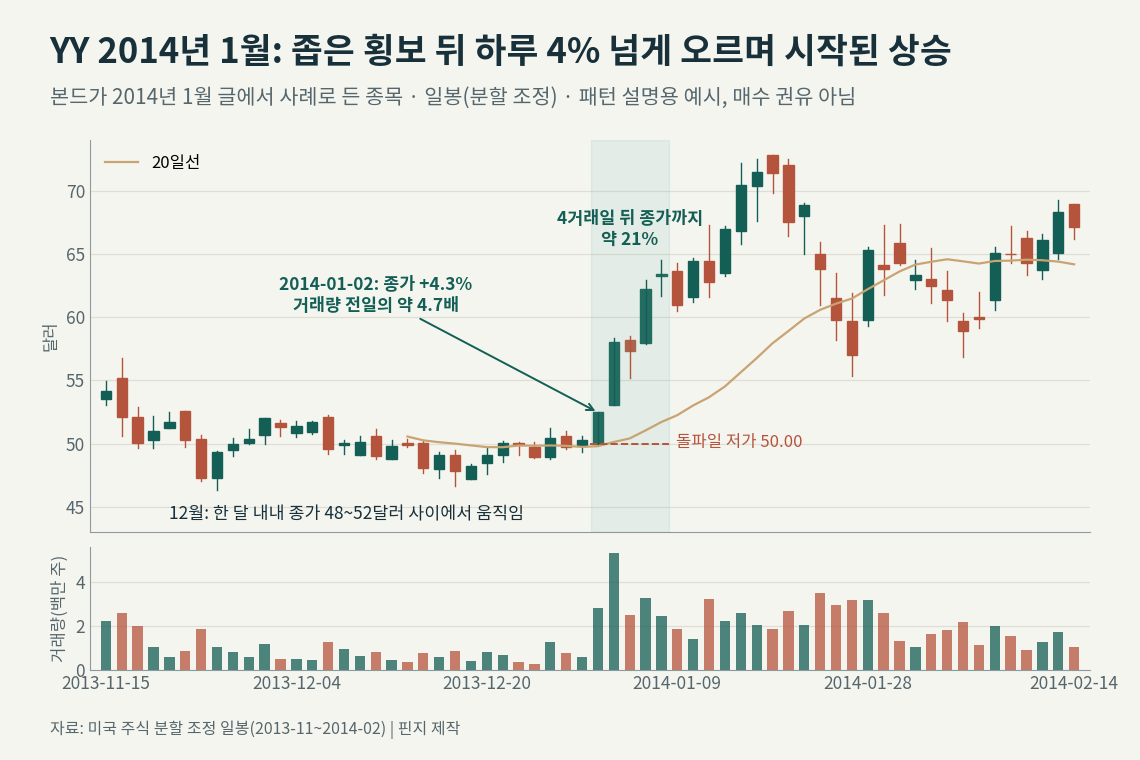
본드는 2014년 1월 글에서 YY(미국에 상장된 중국 인터넷 기업)를 청산 사례로 들었습니다. 하루에 20% 오르면 일부를 팔고 스톱을 바짝 올린다는 설명이었습니다. 같은 달 YY 일봉을 보면 12월 한 달 종가가 48~52달러 사이에서 움직이다가, 2014년 1월 2일 종가 기준 4.3% 오르며 거래량이 전일의 약 4.7배로 늘었습니다. 그 뒤 4거래일 종가까지 약 21% 올랐습니다. 본드가 말한 "3~5일에 8~20%"와 같은 모양입니다.
다만 이 날은 2LYNCH 를 엄격히 적용하면 N 조건(전날 좁은 봉 또는 음봉)을 맞추지 못합니다. 전날인 12월 31일이 범위 약 2.6%의 양봉이었습니다. 실제 차트는 체크리스트와 딱 맞지 않는 경우가 많고, 그래서 그는 수식 위에 'A 등급'이라는 재량 판단을 얹습니다.
4.2 실적 갭: 엔비디아, 2016년 11월
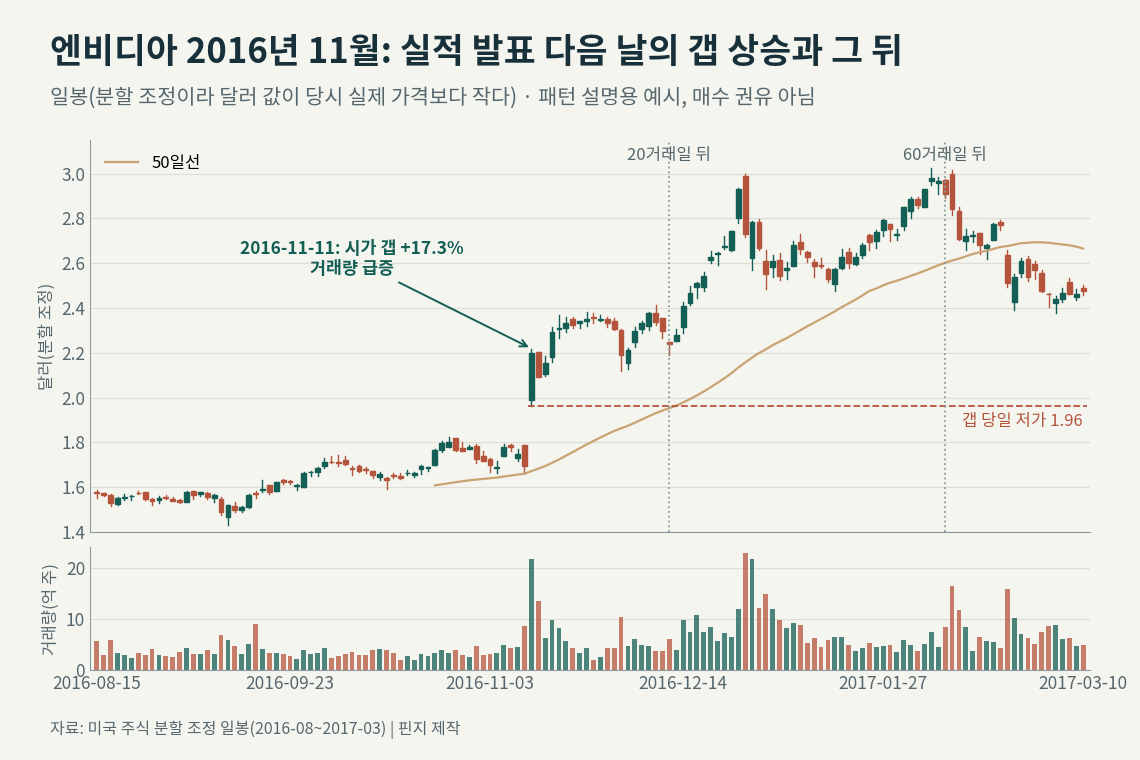
엔비디아는 2016년 11월 11일, 실적 발표 다음 거래일에 시가가 전일 종가보다 17.3% 높게 출발했습니다. 이 갭은 쿨라마기가 실적 갭의 예로 직접 든 날이기도 합니다. 갭 당일 저가는 이후 60거래일 동안 깨지지 않았습니다. 20거래일 뒤 종가는 갭 당일 종가 근처였고, 60거래일 뒤에는 30% 넘게 위에 있었습니다.
이 종목은 본드가 선호한 '소외주'가 아니었습니다. 갭 전날까지 126거래일 동안 이미 65% 넘게 오른 상태였습니다. 7절에서 보듯 실험에서도 소외주보다 이미 고점권에 있던 종목의 실적 갭이 나았습니다.
5. 어떻게 검증했나
- 자료: 2003년 9월~2026년 11월 미국 보통주 일봉(분할 조정, 상장폐지 종목 포함, ETF·우선주·ADR 등 제외)과 그날의 1분봉. 진입일은 1분봉으로 체결을 재고, 다음 날부터는 일봉으로 이어 봤습니다. 하루 안에서 손절과 목표가 함께 닿으면 손절이 먼저라고 봤습니다.
- 규칙: 4% 돌파 스캔, 2LYNCH, 진입일 저가 손절, 2018년 청산 7규칙, 1% 위험 비중을 블로그 수치 그대로 코드로 옮겼습니다. 'A 등급' 판단, 유통주식 수, 재료, 범위 확장처럼 자료가 없거나 수치 정의가 없는 조건은 넣지 못했습니다.
- 비용: 편도 0.30%(왕복 0.60%). 매매 수수료와 체결 미끄러짐을 합친 가정입니다.
- 실적일: 미국 증권거래위원회(SEC)에 접수된 실적 공시(8-K Item 2.02)의 접수 시각으로 정했습니다. 장 마감 뒤 접수면 다음 거래일을 반응일로 봤습니다. 2004년 8월~2026년 11월, 갭 ±2% 이상 9만 362건이 모였습니다.
판정에는 거래 평균만 쓰지 않았습니다. 신호가 특정 날에 수백 건씩 몰리면 그날 몇 개가 평균을 끌고 가기 때문입니다. 그래서 세 가지를 같이 봤습니다.
- 날짜별 평균: 날마다 같은 금액을 그날 신호에 나눠 넣는다고 보고 낸 평균입니다. 계좌로 굴릴 때의 성과에 더 가깝습니다. '순수익'은 왕복 0.60%를 뺀 값입니다.
- 시장 대비: 같은 날 사서 같은 기간 들었을 때 유동 종목(20일 평균 거래대금 100만 달러 이상, 주가 3달러 이상) 평균, 또는 SPY 와의 차이입니다. 단위는 %p(퍼센트포인트)입니다.
- 시기 분할: 2003~09, 2010~14, 2015~19, 2020~26 네 구간에서 같은 방향인지 봤습니다.
t 값은 그 차이가 우연으로 나올 정도인지 재는 숫자로, 날짜 단위로 계산했습니다. 절댓값이 2를 넘으면 우연으로 보기 어렵다는 뜻입니다. 같은 22년을 여러 변형으로 반복해 봤고, 여러 번 시험한 데 따른 보정은 하지 않았습니다. 이 점은 플러스로 나온 결과를 읽을 때 특히 감안해야 합니다.
6. 결과 1: 4% 돌파
6.1 블로그 규칙 그대로
먼저 2018년 청산 7규칙과 1% 위험 비중을 그대로 옮겨 4% 돌파와 달러 돌파를 함께 재생했습니다. 2003~2026년 45만 7,814건, 편도 0.30% 기준 거래당 평균 −0.51%, PF 0.56 이었습니다. PF(Profit Factor)는 이익 합 ÷ 손실 합이고 1 아래면 손실입니다. 24개 연도가 모두 음수였습니다.
6.2 사고 나서 들고 있으면: 시기와 관계없이 시장 아래
청산 규칙의 영향을 빼려고, 4% 돌파 56만 7,452건을 종가에 사서 정해진 날만큼 들었을 때를 같은 날 유동 종목 평균과 비교했습니다(비용 전).
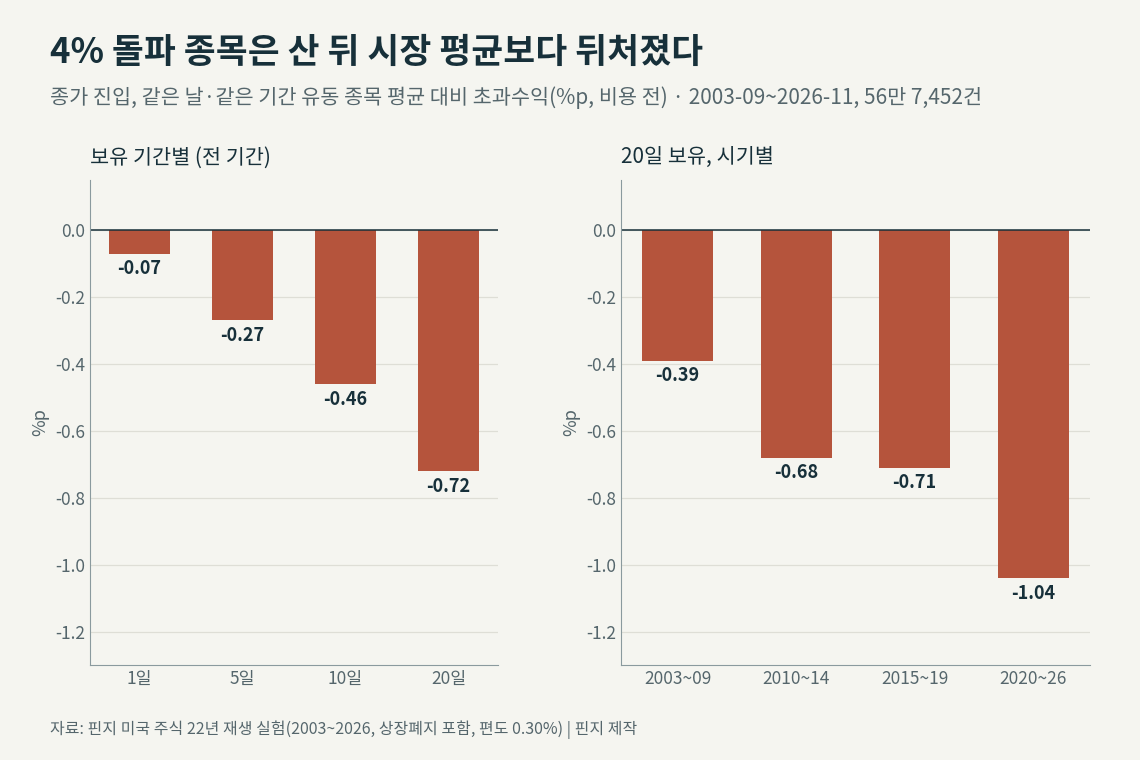
1일 −0.07%p(t −4.7)에서 20일 −0.72%p(t −12.9)까지, 오래 들수록 더 뒤처졌습니다. "예전에는 통했는데 닳았다"가 아닙니다. 2003~09년부터 마이너스였고 뒤로 갈수록 나빠져 2020~26년 20일 −1.04%p 였습니다. 평균적으로 4% 오른 종목은 그 뒤 되돌렸습니다.
6.3 2LYNCH 를 통과해도
2LYNCH 를 통과한 6만 3,145건은 시장 대비 ±0.02%p(t 0.3~0.7)였습니다. 체크리스트가 되돌림을 0으로 만들기는 했지만 플러스로 바꾸지는 못했고, 왕복 0.60% 비용을 낼 초과수익이 없었습니다.
6.4 청산·종목 선택·시장 폭을 바꿔도
4% 돌파 조건을 지난 모든 종목·날 51만 7,617건에 대해 청산 규칙, 종목 조건, 시장 폭 필터를 바꿔 봤습니다. 앞 구간(2003~2014)과 뒤 구간(2015~2026) 양쪽에서 비용 뒤 플러스가 된 조합은 하나도 없었습니다. 진입일 저가 손절을 둔 청산 규칙별 거래 평균 순수익은 아래와 같습니다.
| 청산 규칙 | 전체 | 2LYNCH |
|---|---|---|
| 3일 | −0.53% | −0.33% |
| 5일 | −0.57% | −0.26% |
| 5일 + 전일 저가 추적 | −0.59% | −0.40% |
| 5일 + 4% 뒤 본전 손절 | −0.58% | −0.28% |
| 10일 + 고점 −8% 추적 | −0.61% | −0.24% |
| 10일 + 목표 +20% | −0.34% | −0.19% |
| 20일 종가 | −0.67% | −0.07% |
2003~2026년, 편도 0.30%, 거래 평균. 전체 51만 5,752건, 2LYNCH 6만 4,689건. 2LYNCH 는 손절을 빨리 올릴수록 나빠지고 길게 둘수록 나아졌지만 0을 넘지 못했습니다.
종목 조건에서는 과적합의 전형이 보였습니다. '3~20달러·첫 돌파·오전·직전 10일 폭 15% 미만' 조합은 앞 구간에서 20일 +1.40%(PF 1.39)였는데, 뒤 구간에서 +0.18%(PF 1.04)로 줄었습니다. 날마다 거래대금·추세 등의 순위로 상위 5종목을 고르는 방식은 앞 구간 −0.2~−1.0%, 뒤 구간 −0.4~−3.5% 였습니다.
6.5 시장 폭이 좋을 때만 하면: 거래 평균의 착시
Market Monitor 지표 중 '65일 동안 25% 오른 종목 비율'이 9% 이하인 날(전체 거래일의 약 9%, 480일)만 거래하면 거래 평균은 앞 구간 +0.23%(PF 1.06), 뒤 구간 +1.00%(PF 1.25)로 플러스였습니다. 그러나 날짜별로 평균하면 +0.08%, −0.21% 로 줄었고, 같은 기간 SPY 를 그냥 든 것(+1.42%, +0.97%)보다 1.33%p(t −9.5), 1.18%p(t −3.4) 낮았습니다. 시장이 급락한 뒤 반등하는 며칠에 돌파가 수백 건씩 몰려 거래 평균을 끌어올린 것입니다. 강세 국면 필터(4% 비율 2 이상, T2108 40~70 등)는 날짜별로 −0.1~−0.6% 로 모두 SPY 아래였습니다.
6.6 숏과 선행 매수
- 4% 하락 숏(50만 7,610건): 5일 시장 대비 +0.02%p, 날짜별 순수익 −0.75%. 약세장·고점권·하락 추세로 좁혀도 −0.08~−0.38%p 였습니다. 20일에 30% 넘게 급등한 뒤의 하락만 2015년 이후 +0.8%p 였는데, 그 앞 두 시기는 −0.44%p, −0.46%p 였습니다.
- 선행 매수(34만 6,986건, 버스트 뒤 3일 좁은 횡보·거래량 감소): 5일 시장 대비 −0.05%p. 강한 추세·고점권으로 좁혀도 −0.03~−0.07%p 였습니다.
6.7 일찍 사든, 확인하고 사든
본드는 거래량이 전일을 넘을 것 같으면 일찍 삽니다. 전일까지의 정보로 고른 후보가 장중 +4% 를 처음 넘는 분에 산 경우 149만 1,134건을 봤습니다. 날짜별 순수익은 −0.5~−1.1% 였고, 시각·거래량 속도·갭으로 나눠도 모두 마이너스였습니다.
| 조건 (5일 보유) | 2003~14 | 2015~26 |
|---|---|---|
| 전체 | −0.79% | −0.90% |
| 2LYNCH | −0.60% | −0.70% |
| 2LYNCH, 개장 5분 이내 | −0.60% | −0.51% |
| 2LYNCH, 거래량 속도 5배 이상 | −0.32% | −0.51% |
| 2LYNCH, 갭 4% 이상으로 넘음 | −0.58% | −0.36% |
날짜별 평균 순수익, 편도 0.30%.
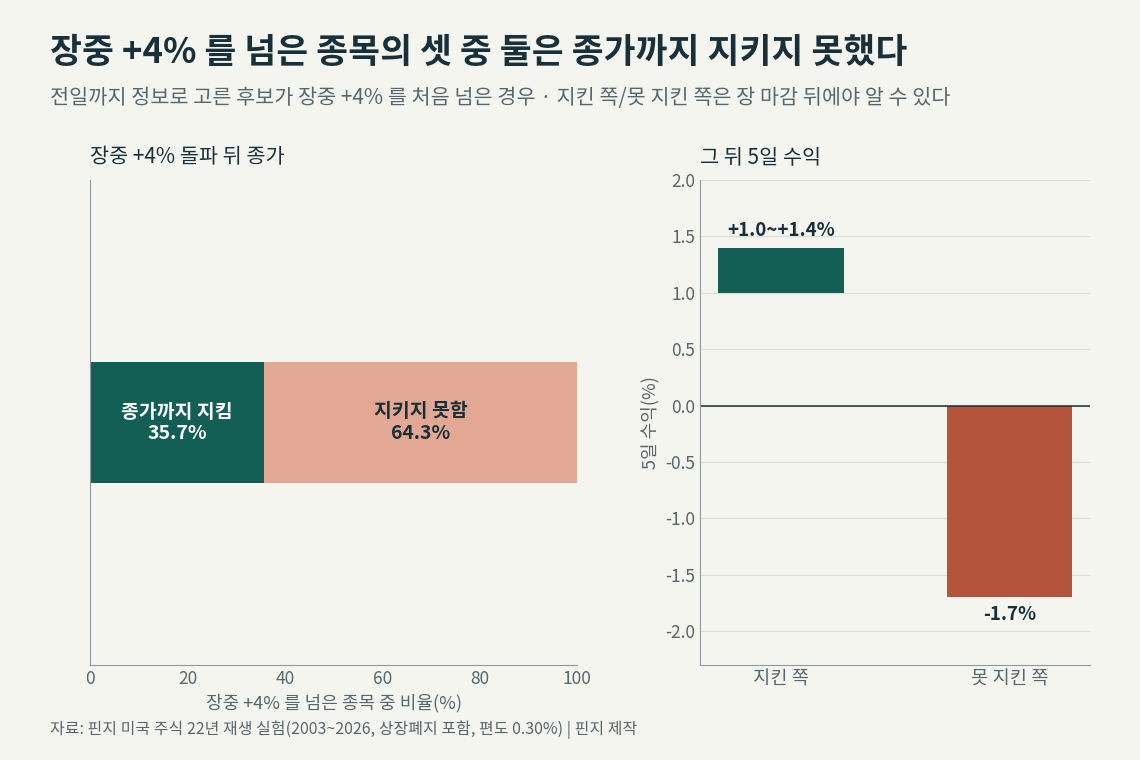
이 그림이 4% 돌파의 딜레마를 보여 줍니다. 장중 +4% 를 넘은 종목 가운데 종가까지 조건을 지킨 것은 35.7% 였습니다. 지킨 쪽은 5일 +1.0~+1.4%, 못 지킨 쪽은 −1.7% 였습니다. 일찍 사면 못 지키는 64%를 같이 사게 되고, 종가까지 확인하고 사면 이미 오른 뒤라 남는 것이 없었습니다.
6.8 재량은 얼마나 정확해야 하나
거래량 확인 뒤 진입, 진입일 저가 손절, 5일 보유로 보면 진입 뒤 +8% 에 닿은 거래는 4% 돌파 전체에서 28.1%, 2LYNCH 통과 후보에서 13.7% 였습니다. 2LYNCH 에서 +8% 에 못 닿은 거래의 평균은 −0.95% 였고, 본전이 되려면 도달률이 17.3% 는 돼야 했습니다. 본드가 말하는 "3~5일에 8~20%"는 2LYNCH 후보 7개 가운데 1개꼴이었고, 고르는 눈이 후보 평균보다 4%p 가량 더 맞아야 겨우 본전이었습니다.
7. 결과 2: 실적 갭
7.1 재료가 실적이냐가 갈랐다
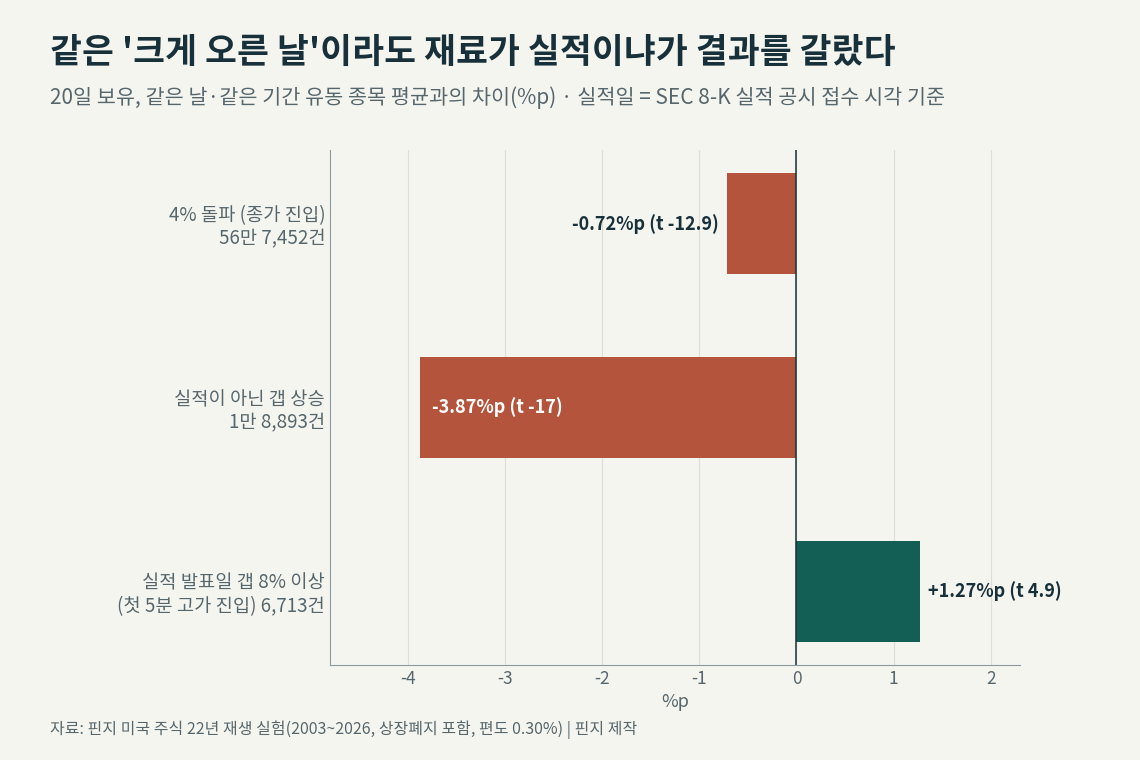
같은 '크게 오른 날'이라도 결과가 정반대였습니다. 실적 발표일에 8% 이상 갭 상승한 6,713건은 첫 5분 고가를 넘을 때 사서 손절 없이 20일 들면 날짜별 순수익 +1.19%, 시장 대비 +1.27%p(t 4.9)였습니다. 실적이 아닌 갭 상승 1만 8,893건은 20일 시장 대비 −3.87%p(t −17)였습니다. 갭의 크기보다 재료가 실적인지가 결과를 갈랐습니다.
7.2 네 시기 모두 플러스, 그러나 본드식 손절을 붙이면
| 20일 보유 | 전체 | 2004~09 | 2010~14 | 2015~19 | 2020~26 |
|---|---|---|---|---|---|
| 첫 5분 고가, 손절 없음 | +1.19% | +1.31% | +1.01% | +1.47% | +1.05% |
| 같은 조건, 시장 대비 | +1.27%p | +1.28%p | +1.31%p | +1.28%p | +1.23%p |
| 진입 전 저가 손절(본드식) | +0.15% | +0.06% | +0.24% | +0.43% | −0.01% |
| 09:31 시가, 손절 없음 | +0.83% | +1.71% | +0.36% | +1.10% | +0.45% |
| 당일 종가, 손절 없음 | +0.50% | +1.56% | −0.17% | +0.70% | +0.16% |
갭 8% 이상 실적 반응일 6,713건, 날짜별 평균 순수익(왕복 0.60% 차감). 2004-08~2026-11.
손절 없이 들면 네 시기가 모두 +1.0~+1.5% 였고, 2005~2026년 22년 중 17년이 순수익 플러스, 20년이 시장 대비 플러스였습니다. 그런데 본드가 가르치는 대로 진입 전 저가에 손절을 두면 +0.15%, 시장 대비 +0.23%p(t 1.1)로 줄어 사실상 0이 됐습니다. 갭 직후 흔들림에서 손절에 걸린 종목이 그 뒤 다시 오른 경우가 많았다는 뜻입니다.
진입 방식은 전체로 보면 첫 5분 고가 돌파(+1.19%) > 09:31 시가(+0.83%) > 당일 종가(+0.50%) 순이었습니다. 다만 2004~09년만은 09:31 시가가 가장 나았습니다. 진입 방식의 차이는 시기에 따라 흔들렸고, 손절 유무만큼 일관되지는 않았습니다.
7.3 오래 들수록, 손절이 넓을수록
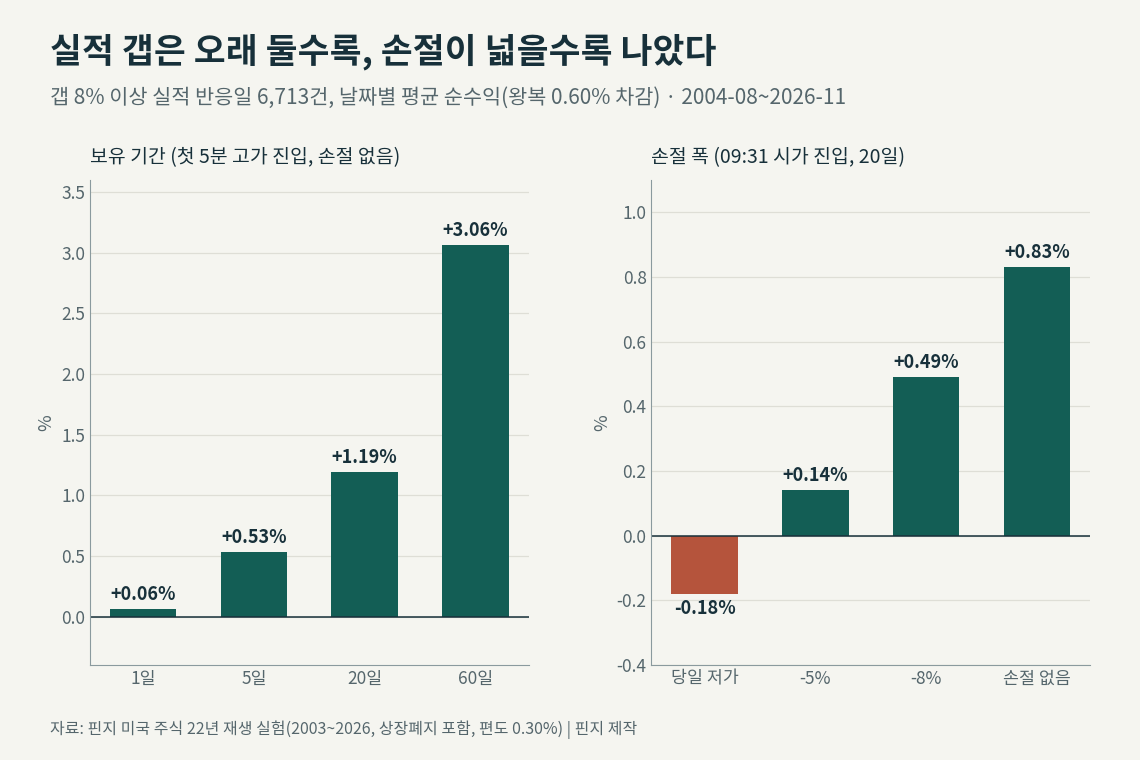
보유 기간은 1일 +0.06%, 5일 +0.53%, 20일 +1.19%, 60일 +3.06%(시장 대비 +1.74%p)로 길수록 컸습니다. 본드의 모멘텀 버스트 기준인 3~5일로는 실적 갭의 수익 대부분을 놓쳤습니다. 손절은 09:31 시가 진입 기준으로 당일 저가 −0.18%, −5% +0.14%, −8% +0.49%, 손절 없음 +0.83% 로 좁을수록 나빴습니다.
같은 결론이 다른 실험 틀에서도 나왔습니다. 쿨라마기 규칙을 재생한 실험에서 갭 10% 이상 실적 갭을 넓은 손절과 50일선 이탈 청산으로 운용하면 계좌 연 +7.6% 였고(2004~2026, 편도 0.30%), 같은 주식 비중만큼 SPY 를 들었을 때(같은 노출 SPY)는 +3.4% 였습니다(쿨라마기 글).
7.4 실적 갭 안에서 무엇을 고르면 나았나
| 실적 갭 안의 조건 | 20일 수익 |
|---|---|
| 전체(갭 8% 이상) | +1.19% |
| 첫 5분 거래량 ≥ 평균 일 거래량 20% | +1.79% |
| 매출 전년 대비 25% 이상 | +2.23% |
| 거래대금 500만 달러 미만 | +2.29% |
| ADR 4% 이상 | +2.16% |
| 52주 고점권 | +1.57% |
| 고점 대비 −30% 이하(소외) | +0.99% |
| EPS 증가율 100% 이상 | +0.95% |
ADR 은 평균 일중 변동폭(하루 고가와 저가의 차이를 비율로 낸 값의 20일 평균)입니다. 개장 초반 거래량, 매출 성장, 저가·저유동, 높은 변동성은 본드가 꼽은 조건과 방향이 같았습니다. 반대로 그가 선호한 '소외주'는 고점권보다 낮았고, 이익 증가율 100% 이상도 전체보다 낮았습니다. 이 구분은 같은 자료를 나눠 본 사후 분할입니다. 거래대금이 작은 종목은 실제 체결 비용이 편도 0.30%보다 클 수 있습니다.
7.5 엄격한 검증에서는 남지 못했다
- 무작위 표본 비교: 자본 제약 없이 거래 하나하나로 계산한 샤프 비율(수익 ÷ 변동)이 +1.24 였습니다. 대조군인 '실적일에 갭 2% 이상 오른 종목 전부'는 +1.00 이었습니다. 그러나 같은 수를 무작위로 뽑은 표본의 상위 1% 선(+1.34)은 넘지 못했습니다. 갭 8% 규칙이 '실적일에 갭 상승한 종목 전부'와 통계로 구분되지 않는다는 뜻입니다.
- 월별 일관성: 235개월 가운데 대조군보다 나은 달 57%, 시장 평균보다 나은 달 65%, 순수익 플러스인 달 61% 였습니다. 핀지가 쓰는 기준(75%)에 못 미칩니다.
- 계좌로 굴리면: 아래 그림처럼 기본 구성(20종목, 20일)은 SPY 보유보다 낮았습니다.
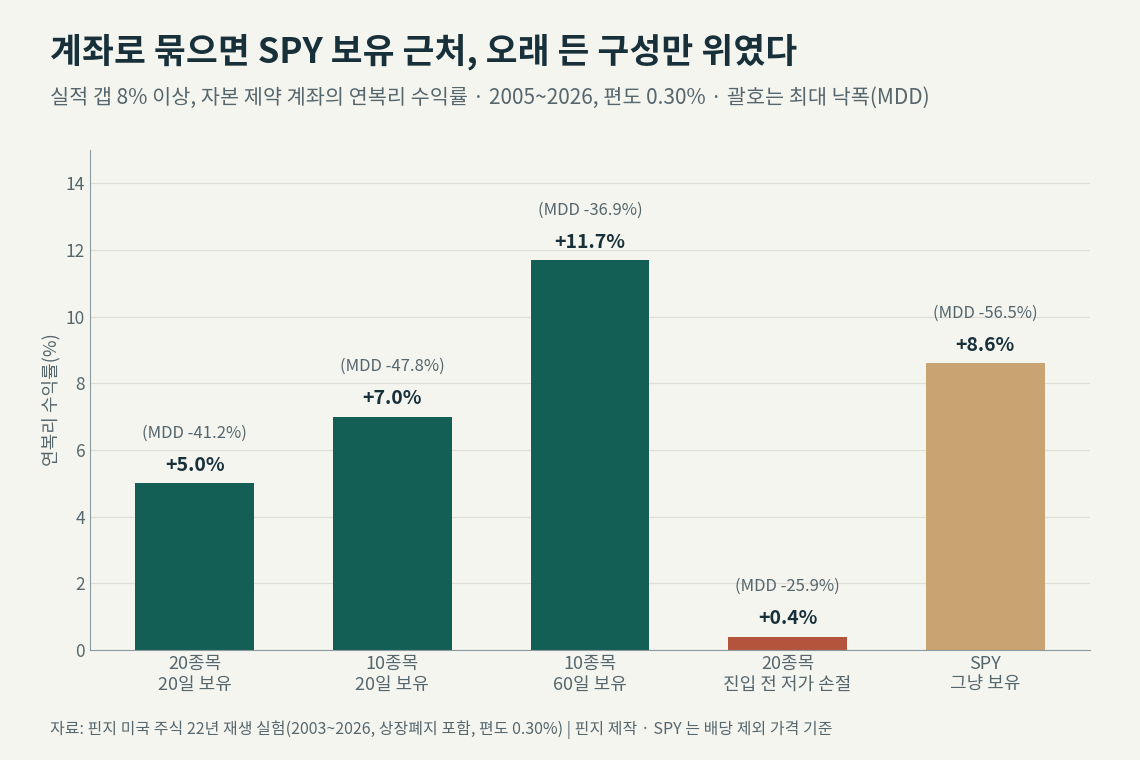
20종목에 나눠 20일씩 들면 연 +5.0%(최대 낙폭 MDD −41.2%)로 SPY 가격 수익(연 +8.6%, MDD −56.5%)보다 낮았습니다. MDD 는 고점에서 저점까지 가장 크게 빠진 비율입니다. 10종목으로 줄이면 +7.0%(−47.8%), 10종목·60일 보유는 +11.7%(−36.9%)로 SPY 를 넘었습니다. 다만 이 구성은 같은 22년을 여러 변형으로 본 뒤의 한 결과이고, 위의 무작위 표본·월별 기준은 통과하지 못했습니다. 본드식 저가 손절을 붙인 20종목 계좌는 연 +0.4%(−25.9%)였습니다. 실적 갭은 실적 철에만 신호가 몰려 돈이 쉬는 기간이 깁니다. 거래당 기대값이 있어도 계좌 수익이 크지 않은 이유입니다.
8. 기계학습으로 고르면 달라지나
4% 돌파 가운데 오를 것을 고를 수만 있다면 결과가 바뀔까요. 진입 시점까지 알 수 있는 값 39개로 모델을 만들고, 해마다 전년까지의 자료로 학습해 다음 해를 채점했습니다. 청산은 10일 보유·목표 +20% 입니다.
| 대상 | 거래 | 날짜별 순수익 | SPY 대비 | 플러스 연도 |
|---|---|---|---|---|
| 4% 돌파 전체 | 378,501 | −0.57% | −1.03%p | 4/17 |
| 모델 상위 10% | 15,098 | +1.27% | +0.79%p | 14/17 |
| 모델 상위 10%, 5일 보유 | 15,406 | +0.59% | +0.26%p | 15/17 |
| 종목 변수만 쓴 모델 | 36,458 | +0.36% | — | 13/17 |
| 2LYNCH 안의 상위 10%(5일) | 2,289 | +0.23% | +0.03%p | 8/16 |
모델 상위 10%는 SPY 대비 +0.79%p(t 3.7), 같은 날 다른 4% 돌파보다 +1.77%p(t 8.7) 높았습니다. 무엇을 고르느냐에 따라 결과가 갈린다는 것까지는 확인된 셈입니다. 그러나 순수익이 플러스인 달이 58%, SPY 보다 나은 달이 56% 였고, 거래의 33%가 2020년 6월·2022년 5월·2020년 3월 같은 10개 달에 몰렸습니다.
더 중요한 것은 모델이 고른 종목의 모습입니다.
| 중앙값 | 모델 선택 | 4% 돌파 전체 |
|---|---|---|
| 52주 고점 대비 가격 | 0.32 | 0.70 |
| 60일 수익률 | −25% | +1.5% |
| 주가 | $6.8 | $13.3 |
| ADR(20일) | 7.4% | 5.1% |
| 2LYNCH 통과 비율 | 4.5% | 12.0% |
돈이 된 4% 돌파는 "오르는 추세의 첫 돌파"가 아니라 60일 동안 25% 빠진 7달러 안팎 저가주의 반등이었습니다. 본드가 가르치는 셋업과 반대쪽입니다. 또 이 모델은 변수와 목표를 같은 자료를 보며 정했으므로, 결과는 '고르면 달라질 수 있나'의 상한을 잰 것이지 그대로 전략 성과로 읽을 수 없습니다.
9. 맞았던 부분과 반대였던 부분
9.1 실험에서 맞았던 부분
- 큰 재료로 생긴 갭, 특히 실적. 그가 "큰돈은 재료 매매에서 난다"고 한 쪽만 22년 네 시기 모두 비용 뒤 플러스였습니다.
- 개장 초반 거래량. 실적 갭에서 첫 5분 거래량이 평균 일 거래량의 20% 이상이면 +1.79% 로 전체(+1.19%)보다 높았습니다.
- 매출 성장, 저가·저유동, 높은 변동성. 각각 +2.23%, +2.29%, +2.16% 로 그가 꼽은 방향과 같았습니다.
- 버스트가 실제로 있기는 하다. 4% 돌파의 28.1%는 5일 안에 +8% 에 닿았습니다. 문제는 그것을 미리 골라내는 것이었습니다.
9.2 효과가 없거나 반대였던 부분
- 4% 돌파 자체: 2003~09년부터 시장 평균 아래였습니다.
- 2LYNCH: 시장 대비 ±0.02%p. 되돌림을 없앴을 뿐입니다.
- 진입일·진입 전 저가 손절: 실적 갭 +1.19% 가 +0.15% 로 줄었습니다.
- 3~5일 짧은 보유: 실적 갭은 5일 +0.53%, 60일 +3.06% 였습니다.
- 소외주 선호: 고점권 +1.57% 가 소외주 +0.99% 보다 나았습니다.
- 시장 폭 필터: 거래 평균은 좋아 보였지만 날짜별로는 SPY 보유보다 1.2~1.3%p 낮았습니다.
- 숏·선행 매수·장 초반 진입: 모두 시장 이하였습니다.
10. 왜 규칙만으로는 재현되지 않나
실험이 말해 주는 범위에서 이유는 네 가지입니다.
- 4% 오른 종목은 평균적으로 되돌린다. 하루 크게 오른 종목은 며칠~몇 주 동안 시장보다 덜 올랐습니다. 이 현상은 22년 내내 같은 방향이었고, 체크리스트로도 플러스로 바뀌지 않았습니다. 다른 연재 글에서도 '돌파 순간에 사는 것'은 불리했습니다. 주도 종목이 전일 고가를 넘는 순간 사면 패턴과 무관하게 그날 종가까지 SPY 대비 −0.16%p 였습니다(196만 건, 트레이더 스튜이 글).
- 빠르기의 딜레마. 일찍 사면 종가까지 못 버티는 64%를 같이 사고, 확인하고 사면 오른 뒤에 삽니다. 어느 쪽이든 그 사이의 기대값이 비용보다 작았습니다.
- 비용이 작은 이익을 먹는다. 본드 스스로 "거래당 이익은 작고 횟수가 많은" 방법이라 말합니다. 편도 0.05%로 낮춰도 2LYNCH(10일·목표 +20%)의 날짜별 순수익은 앞 구간 +0.26%, 뒤 구간 +0.03% 로 0을 조금 넘는 데 그쳤고 같은 기간 SPY 보유보다 낮았습니다.
- 남는 것은 고르는 눈인데, 그것은 코드로 옮길 수 없었다. 그는 'A 등급만 산다'고 가르치지만 그 등급은 수치로 정의되지 않습니다. 본전에 필요한 정확도(2LYNCH 후보의 +8% 도달률 13.7% → 17.3%)는 계산할 수 있어도, 그 정확도를 내는 규칙은 찾지 못했습니다. 기계학습이 찾은 '고르는 법'은 그의 셋업과 반대 방향이었습니다.
그의 실제 매매에는 이 실험에 없는 것들도 있습니다. 장전 매수, 유통주식 수, 실적 외 재료(신약 승인·대형 계약 등), 실적이 예상보다 얼마나 좋았는지, 확신이 큰 거래에서 계좌의 150%까지 신용을 쓴다는 인터뷰 발언(TraderLion 정리) 같은 것입니다. 이 실험의 결론은 그런 부분에는 닿지 않습니다. 다만 그런 부분이 수익을 만든다는 검증된 기록도 찾지 못했습니다.
11. 실험에서 확인된 것
11.1 결과가 나았던 쪽
- 갭을 볼 때는 재료가 실적인지가 갈랐습니다. 실적 공시(8-K) 확인이 전제입니다(+1.27%p 대 −3.87%p).
- 실적 갭은 손절을 좁히지 않고 20~60일 드는 쪽이 결과가 나았습니다(20일 +1.19%, 60일 +3.06%).
- 실적 갭 진입은 첫 5분 고가 돌파가 종가 진입보다 나았고, 개장 초반 거래량이 큰 쪽이 더 나았습니다.
- 실적 갭은 소외주보다 이미 고점권에 있는 종목에서 나왔습니다.
11.2 피하는 쪽이 나았던 것
- 4% 돌파 종목을 그날 사서 며칠 드는 것. 2LYNCH 를 통과해도 0이었습니다.
- 재료가 실적이 아닌 갭 상승을 사는 것(20일 시장 대비 −3.87%p).
- 실적 갭에 진입일 저가 같은 좁은 손절을 두는 것.
- 거래 평균만 보고 필터를 고르는 것. 날짜별로 다시 재면 결론이 뒤집힌 경우가 있었습니다.
위 '나았던 쪽'도 계좌 기준으로는 SPY 보유와 비슷하거나 낮았습니다. 작은 우위가 관측됐다는 기록이지, 지수를 이기는 방법이 확인됐다는 뜻은 아닙니다.
12. 자주 묻는 질문
2LYNCH 를 엄격하게 지키면 4% 돌파도 괜찮지 않나요?
실험에서는 아니었습니다. 2LYNCH 통과 6만 3,145건은 시장 대비 ±0.02%p 로, 통과하지 못한 쪽의 되돌림을 없앴을 뿐 비용을 낼 만큼의 초과수익은 없었습니다. 2LYNCH 안에서 기계학습으로 상위 10%를 골라도 5일 SPY 대비 +0.03%p 였습니다.
수수료가 거의 없는 증권사라면 결과가 달라지나요?
조금 나아지지만 결론은 같았습니다. 편도 0.05%에서 2LYNCH(10일·목표 +20%)의 날짜별 순수익은 +0.26%, +0.03% 로 0을 조금 넘었지만 같은 기간 SPY 보유보다 낮았습니다. 비용 전에도 시장 평균보다 낮다는 6.2절 결과가 더 근본적입니다.
시장 폭이 좋은 날만 매매하면요?
거래 평균으로는 플러스로 보였지만, 날마다 같은 금액을 쓴다고 보고 다시 재면 SPY 보유보다 1.2~1.3%p 낮았습니다. 반등하는 며칠에 신호가 수백 건 몰려 생긴 착시였습니다.
실적 갭은 바로 써먹을 수 있는 방법인가요?
근거가 남은 유일한 쪽이지만 약점도 분명합니다. 무작위 표본 상위 1%를 넘지 못했고, 월별로 나은 달이 57~65% 였으며, 20종목 계좌로는 SPY 보유보다 낮았습니다. 실적이 예상보다 얼마나 좋았는지(서프라이즈 크기)는 당시 예상치 자료가 없어 재지 못했습니다. 실적 공시 시각을 확인할 수 있어야 같은 방식이 됩니다.
본드의 실적은 사실인가요?
확인할 수 있는 기록을 찾지 못했습니다. 연 20~70% 같은 수치는 제3자 사이트에 실린 것이고 감사나 대회 기록이 아닙니다. 사실이 아니라는 뜻이 아니라, 공개 규칙만으로는 그런 수익이 재현되지 않았다는 뜻입니다.
쿨라마기의 실적 갭과는 무엇이 다른가요?
쿨라마기는 본드에게서 배웠다고 알려져 있고, 실적 갭(EP)이라는 셋업을 공유합니다. 쿨라마기는 이동평균선을 따라 더 오래 드는 쪽이고, 본드는 갭 날 저가 손절과 분할 매도를 강조합니다. 두 실험 모두 손절을 넓히고 오래 들수록 나았습니다(쿨라마기 글).
13. 연재의 다른 글
- 윌리엄 오닐 CAN SLIM — 베이스 돌파와 시장 방향 규칙
- 마크 미너비니 VCP — 변동성 수축 패턴과 추세 템플릿
- 쿨라마기 — 돌파와 실적 갭(EP), 파라볼릭 숏
- 올리버 켈 — 가격 행동의 사이클
- 트레이더 스튜이 — 불 플래그와 20EMA 눌림
- 리처드 모글렌 — TraderLion 의 VCP·RMV 정리
14. 출처와 확인 범위
14.1 외부 공개 출처
- 프라딥 본드, Stockbee 블로그. 이 글에서 인용한 글: "Stocks move in short term Momentum Bursts"(2013-12-31), "Swing trading using momentum bursts"(2014-01-28), "How I calculate position size"(2012-02-13), "What are Episodic Pivots and how to find them"(2010-02-12), "What is Market Monitor"(2015-11-17), "My exit guidelines for momentum burst swing trades"(2018-07-27), 2LYNCH 를 정리한 2020-12-08 글, KOD 선행 매수 사례를 적은 2019-12-17 글.
- TraderLion 팟캐스트 "5 Swing Trading Strategies Using Episodic Pivots"(본드 인터뷰).
- toptrader.tv 본드 프로필 — 매매 경력·손실 연도·연수익·승률 수치(제3자, 미감사).
- qullamaggie.net "Stockbee's Momentum Burst" — 제3자 정리.
- The StratLab, "Backtesting Stockbee's EP9 Million" — 제3자 백테스트(2020~2026). 손절선을 움직이지 않으면 승률 29.79%, 2일째 본전으로 올리면 승률 7.25%·평균 −0.55% 로 무너졌다고 보고했습니다. 이 글의 실험과 같은 방향입니다.
- Bernard, V. & Thomas, J. (1989), Post-Earnings-Announcement Drift: Delayed Price Response or Risk Premium?, Journal of Accounting Research 27.
- Gervais, S., Kaniel, R. & Mingelgrin, D. (2001), The High-Volume Return Premium, Journal of Finance 56 — 거래량이 크게 는 뒤의 초과수익 연구.
- SEC EDGAR — 실적 공시(8-K Item 2.02) 접수 시각.
영상
- Stockbee(본인 채널), 「How to profit from momentum bursts」, 2024-01-02
- Stockbee(본인 채널), 「How to find buy candidates using momentum burst」, 2017-05-25
- Richard Moglen, 「The Momentum Burst Trading Setup | Interview with Veteran Trader Pradeep Bonde of Stockbee」, 2021-05-18
- Stockbee(본인 채널), 「How to enter Episodic Pivots」, 2024-05-03
- TraderLion, 「The $100 Million Dollar Catalyst Trade Setup - The Episodic Pivot Strategy With Pradeep Bonde」, 2026-07-22
14.2 실험의 범위와 한계
- 핀지가 2003년 9월~2026년 11월 미국 보통주(상장폐지 포함) 일봉·1분봉으로 그의 공개 규칙을 재생한 실험입니다. 진입일만 1분봉이고 이후는 일봉이라, 하루 안에서 손절과 목표의 순서를 모릅니다(같은 날이면 손절 먼저로 처리).
- 시험하지 못한 것: 'A 등급' 같은 재량 판단, 유통주식 수, 실적 외 재료(신약 승인·계약 등)의 갭, 실적 서프라이즈의 크기, 장전·장후 매수, 숏의 실제 대차 가능 여부와 비용, 신용·옵션, 2003년 이전.
- 실적일은 8-K 접수 시각 기준입니다. 보도자료가 먼저 나오고 8-K 가 장중에 접수된 경우(11%)는 그날을 반응일로 봤습니다.
- 선행 매수와 숏은 그의 글에 고정 수치가 없어, 서술을 수치로 옮긴 정의를 썼습니다.
- 실적 갭 계좌는 보유분을 원가로 두고 만기에 손익을 반영해, 일별 낙폭이 실제보다 작게 나올 수 있습니다. SPY 비교는 배당을 뺀 가격 기준입니다.
- 같은 22년을 여러 변형으로 반복해 봤고 다중 비교 보정은 하지 않았습니다. 한 번도 쓰지 않은 검증 구간은 남아 있지 않습니다.
- 이 결과는 공개 규칙을 구현한 실험이며, 본드 본인의 실제 수익률을 추정한 것이 아닙니다.